2008年の金融危機から10年がたった今、市場の自己調整能力への信頼は再び打ち砕かれている。生産的な投資へすべての既存の貯蓄を振り向けさせ、現行の賃金で働きたいすべての人を雇用するよう雇用主を促す、唯一の実質金利など単純に存在しない。
1929年の株式市場の暴落に続いて大恐慌が起きたとき、資本主義が不安定で信頼できず、停滞しやすいことは、ほぼすべての人が認めていた。しかしその後の数十年で、その認識は変わった。戦後の資本主義の復活、とりわけ冷戦終結後の金融化されたグローバリゼーションへの急速な進展により、市場の自己調整能力への信頼がよみがえった。
2008年の世界金融危機から長い10年がたった今、資本主義が停滞へ向かう自然な傾向を再び示すなかで、この切ない信頼は再び打ち砕かれている。人種差別的な右派の台頭、政治的中道の分裂、そして高まる地政学的緊張は、資本主義の瘴気の単なる兆候にすぎない。
均衡の取れた資本主義経済には、現行の実質(インフレ調整後)金利という形でのマジックナンバーが必要である。これがマジックと呼ばれるのは、性質の大きく異なる二羽の鳥を、性質の大きく異なる二つの空で、一つの石で仕留めなければならないからだ。第一に、雇用主の賃金労働需要と利用可能な労働供給を釣り合わせなければならない。第二に、貯蓄と投資を等しくしなければならない。現行の実質金利が労働市場の均衡に失敗すると、失業、不安定な雇用、無駄になる人的資源、そして貧困が生じる。投資を貯蓄の水準まで引き上げられなければ、デフレが生じ、さらに低い投資へと跳ね返る。
このマジックナンバーが存在する、あるいは存在したとしても、私たちの集団的な努力によってその近辺の実際の実質金利が実現する、と想定するには英雄的な気質が必要だ。自由市場主義者は、どのようにして、生産的な投資へ既存のすべての貯蓄を振り向けさせ、現行の賃金で働くことを望むすべての人を雇用するよう企業を促す、単一の実質金利(例えば2%)が存在すると自らに信じ込ませているのか。
資本主義がこのマジックナンバーを生み出す能力への信頼は、ある一つの自明の理に由来している。ミルトン・フリードマンは、商品が希少でなければ価値はなく、その価格はゼロでなければならないと好んで語った。したがって、その価格がゼロでないなら、それは希少でなければならず、その商品が一つも売れ残らない価格が必ず存在する、ということになる。同様に、現行の賃金がゼロでないなら、その賃金で働きたいと思うすべての人が職を得られる。
同じ論理を貯蓄に当てはめると、資金が価値のある製品を生み出す機械の生産に充てられる限り、必ず、利用可能な貯蓄のすべてを利益を上げながら借り入れて、これらの機械を製造する者が現れるほど低い金利が存在するはずだ。フリードマンは、定義上、実質金利は、失業と過剰な貯蓄の両方を解消するマジックの水準へ、極めて自動的に落ち着くと結論づけた。
それが真実であれば、資本主義は決して停滞しないはずだ。ただし、干渉的な政府や利己的な労働組合が、その輝かしい仕組みを損なわない限りにおいてである。もちろん、それは三つの理由から真実ではない。第一に、マジックナンバーは存在しない。第二に、たとえ存在したとしても、実質金利をそこへ収束させる仕組みがない。そして第三に、資本主義には、ジョン・ケネス・ガルブレイスが呼んだカルテルのような経営者「テクノストラクチャー」の強化を通じて市場を奪い取る自然な傾向がある。
欧州の現状は、そのマジック的な実質金利が存在しないことを十分に示している。欧州連合(EU)の金融システムは、欧州中央銀行の預金金利が-0.4%であるにもかかわらず、生産的に投資されることを拒む最大3兆ユーロ(3.4兆ドル)の貯蓄を抱えている。一方で、2018年の欧州連合の経常収支黒字は、4,500億ドルという途方もない額に達した。ユーロの為替レートが経常収支黒字を解消するほど十分に下落し、同時に貯蓄の過剰も解消するためには、ECBの金利が少なくとも-5%まで下がる必要があるが、この数字は欧州の銀行や年金基金を一瞬にして破壊してしまうだろう。
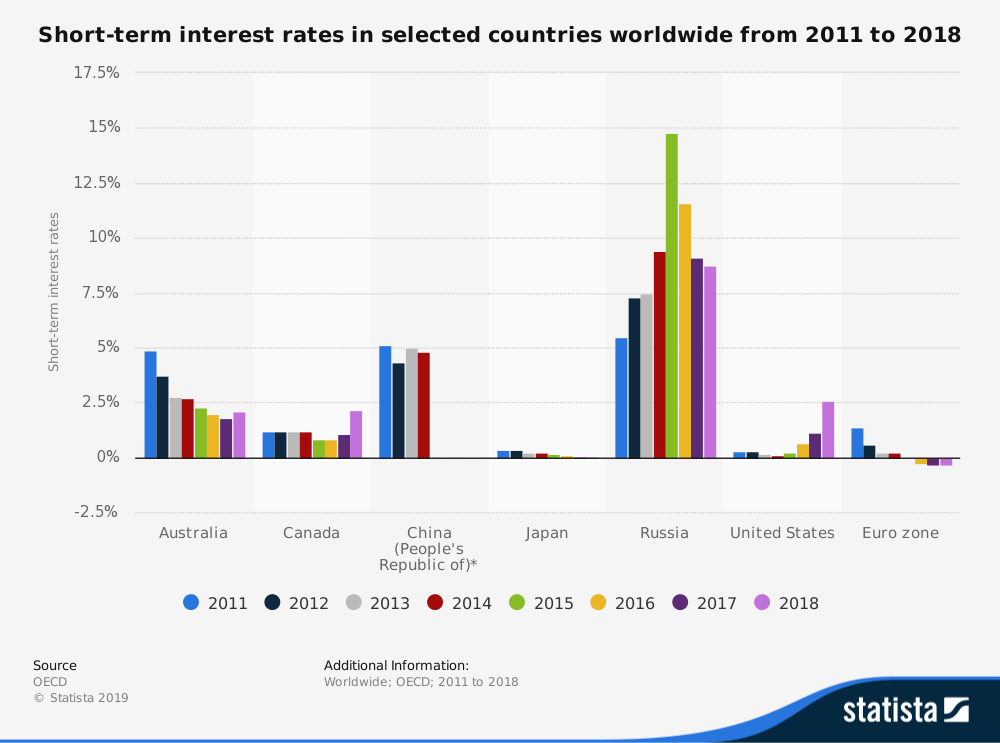
マジック的な金利が存在しないことはさておき、資本主義の停滞への自然な傾向は、貨幣市場が調整に失敗することにも表れている。自由市場主義者は、あらゆる価格がマジックのように調整され、商品の相対的な希少性を反映するまで変化すると想定している。しかし現実には、そうはならない。連邦準備制度やECBが、以前の利上げ方針を撤回することを検討していると投資家が知ると、その決定は全体的な需要に対する暗い見通しを反映しているのではないかと懸念する。その結果、投資を増やすどころか、投資を減らしてしまう。
投資する代わりに、彼らはさらに多くの合併・買収に乗り出す。これにより、テクノストラクチャーが価格を固定し、賃金を引き下げ、ボーナスを増やすために自社株を買い上げて現金を使う能力が強化される。その結果、過剰な貯蓄はさらに増え、価格は相対的な希少性を反映しなくなる。より正確に言えば、価格、賃金、金利が最終的に反映するのは、財、労働、貯蓄に対する総需要の希少性だけになってしまう。
注目すべきは、自由市場主義者が事実にいかに影響されないかである。自分たちの教義が現実という岩礁に衝突すると、彼らは「自然な」という言葉を武器として使う。1970年代には、インフレが抑えられれば失業は消えると予測した。1980年代に、低インフレにもかかわらず失業率が頑として高止まりすると、その時点で支配的だった失業率は必ずや「自然な」ものだったに違いないと宣言した。
同様に、今日の自由市場主義者は、賃金の上昇と低い失業率にもかかわらずインフレ率が上昇しないことを、新たな常態、すなわち新しい「自然な」インフレ率のせいにしている。パングロス的な目隠しをつけた彼らにとって、観察されるものは何であれ、あらゆる可能な経済システムの中で最も自然な経済システムにおける最も自然な結果だと想定されている。
しかし資本主義には、自然な傾向は一つしかない。それは停滞である。あらゆる傾向と同様に、刺激によって克服することは可能だ。一つは、長期的な苦痛を犠牲にして中期的に大きな成長をもたらす、過剰な金融化である。もう一つは、第二次世界大戦期の経済やその戦後の延長であるブレトン・ウッズ体制のように、余剰を再循環させる政治的な仕組みによって注入され管理される、より持続可能な強壮剤である。しかし政治が金融化と同じくらい壊れている今ほど、世界がポスト資本主義的な構想を必要としたことはない。現在、私たちの停滞の悩みを増幅させている自動化が果たす最大の貢献は、そのような構想を生み出すきっかけになることかもしれない。




