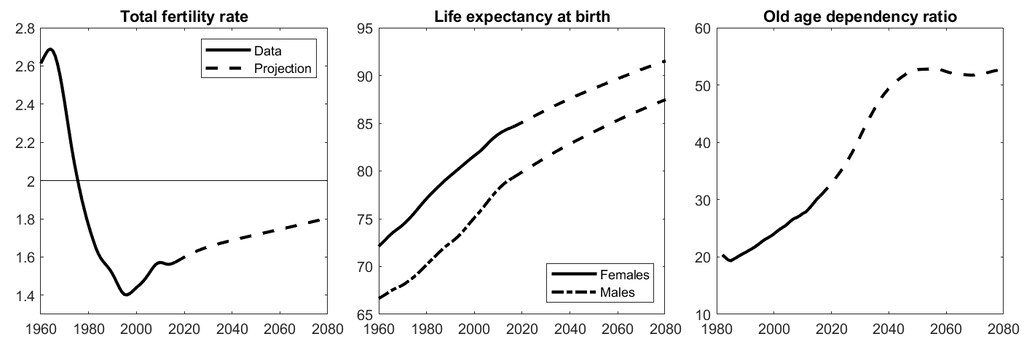
先進国、発展途上国を問わず、多くの国で人口の高齢化が進んでいます。出生率は人口置換水準を下回ったままで、出生時平均余命は伸び続けています。その結果、総人口に占める高齢者の割合、すなわち老年従属人口指数は、これまで上昇してきたほか、今後数十年も上昇すると見込まれます。この変化の規模を示すと、ユーロ圏では21世紀初頭、高齢者(65歳以上)の生産年齢人口(15~64歳)に対する比率は約0.25でしたが、2050年には0.5を超えると予測されています(図1参照)。
人口動態の変化は、経済活動のさまざまな側面に影響を及ぼします。例を挙げると、人口に占める高齢者の割合の上昇は、一人当たりGDP成長率(Cooley and Henriksen 2018)や年金制度の持続可能性(Boulhol and Geppert 2018)に悪影響を及ぼす可能性が高く、医療や関連サービスに充てられるGDPの割合を押し上げるでしょう(Breyer et al. 2011)。
こうした変化が中央銀行にとって最重要課題であるべきかどうかは、必ずしも明らかではありません。人口動態の変化は極めて緩やかであるため、金融政策には関係ないと結論づけたくなるかもしれません(例:Bean 2004、Kara and von Thadden 2016)。最近の論文(Bielecki et al. 2018)では、人口動態の傾向がユーロ圏経済に及ぼす影響を定量化し、金融政策運営への影響を無視すべきではないと論じています。この議論はユーロ圏の家計のライフサイクル・モデルに基づいています。過去についてはユーロスタットの推計、今後数十年についてはEUROPOPの予測を用い、ユーロ圏の出生率や死亡リスクに関する人口動態の過去および予測データをモデルに反映させました。
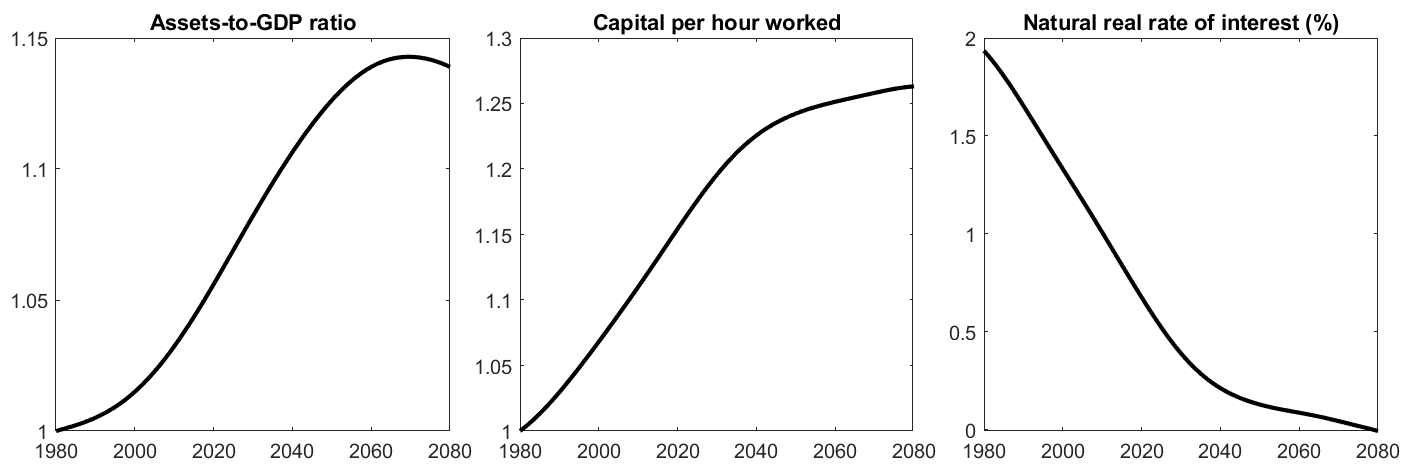
人口高齢化によるマクロ経済への影響を図2に示します。予想寿命が延びると、家計は退職前に資産を蓄積するペースを速めます。さらに、総人口に占める生産年齢人口の割合が低下するため、資本は相対的に豊富になります。推計によると、この二つの要因により、1980年から2030年の間に資産・GDP比率は8%上昇し、労働1時間当たりの資本量は20%増加します。その結果、自然実質金利(NRI)は1980年の約2%から、2030年には0.4%まで低下します。ユーロ圏におけるNRIの低下幅は、先進国グループを対象とした推計(Carvalho et al. 2016)をわずかに上回ります。
NRIは金融政策の観点から重要な指標です。中央銀行が政策金利を調整し、実質金利をNRIに完全に追随させることができれば、(経済へのコストプッシュ・ショックがない限り)産出量は潜在水準となり、インフレ率は中央銀行の目標に一致します。インフレ目標が一定の場合、NRIの水準が名目金利とゼロ金利下限制約(ZLB)との平均的な距離を決めます。したがって、人口動態の変化は金利を押し下げ、制約が現実化する確率を高めるため、金融政策に課題をもたらします。この可能性は理論研究で広く論じられており(Eggertsson et al. 2019)、本稿では人口動態の傾向がもたらす寄与を定量的に評価します。推計によると、ZLB制約に達する確率は1980年には年率0.5%未満でしたが、人口動態の変化により2015年までに約3%に上昇し、2030年には約4%に達すると予測されます(図3左パネルの実線)。より長い期間で確率を比較すると、この変化はさらに顕著です。1980年代に少なくとも一度ZLBに達する確率は約4%と推計されますが、人口動態の変化により、2020年代には30%を超えると見込まれます。
重要なのは、これらの推計が、中央銀行はNRIの推移をリアルタイムで把握していると仮定している点です。しかし、NRIは潜在変数であり、通常は過去のデータから一定の遅れを伴って推定されます。追加のシミュレーションでは、この点を考慮しました。中央銀行がNRIの変化を徐々に把握すると仮定すると、モデルは、その不完全な知識が相当なデフレ・バイアスを生むことを示します。NRIが長期的な低下傾向を示しているにもかかわらず、中央銀行が過去のデータだけを頼りにその変化を把握する場合、NRIの水準を過大評価します。その結果、金融政策スタンスは過度に引き締め的になりがちです。したがって、モデルによると、インフレ率は目標を最大0.35パーセントポイント下回った状態が続きます(図3右パネルの破線)。インフレ率が低下すれば名目金利も下がるため、人口動態の傾向を無視した結果生じるデフレ・バイアスは、金融政策がZLBに制約される確率をさらに高めます(図3左パネル)。この場合、ZLBに達する確率は2030年に6.5%まで上昇し、2020年代に少なくとも1年間、金融政策が制約される確率は約45%となります。

本稿の結果は二つの重要な仮定に基づいています。退職年齢は一定であり、中央銀行のインフレ目標も変更されないと仮定しています。退職給付の最低受給開始年齢を引き上げれば、消費を支えるために労働所得以外の資本所得に頼って暮らすと予想される年数が短くなります。これにより、退職前に資産をさらに蓄積する必要性が和らぐと同時に、経済における一人当たりの労働時間が増加します。いずれの変化も、NRIを押し下げる圧力を弱めます。あるいは、中央銀行のインフレ目標を引き上げることも考えられますが、平均インフレ率の上昇に伴う追加的なコストが生じます。それでも、金融政策が名目金利を調整する能力を制約される厳しい時期を避けたいのであれば、何らかの政策調整は避けられないかもしれません。




