退職者は、長期的な平均投資リターンよりも、インフレ調整後に実際に得られるリターンに注目すべきである。
実質リターンのわずか1パーセントポイントの一見小さな変化でも、退職後のポートフォリオの持続可能性を大きく変えうる。
退職直後の投資リターンが低迷すると、ポートフォリオの価値が下落している間も引き出しが続くため、特に大きな打撃となりうる。その結果、後で回復に充てられる資金が減ってしまう。
誰もが年齢を重ね、退職が現実味を帯びてくると、もはや働けなくなった後の選択肢について、人々は真剣に考え始める。年金、投資、そして重要なのは、それらからいつ、どれだけ引き出すかという点である。
この問題は、世界的な人口構造の変化が進むなかで、ますます多くの人々に関係しうる。60歳以上の人口は 2050年までに21億人へと倍増する。
世界の退職資産全体の状況も拡大しているようで、その規模は2025年に約70兆ドルに達しており、前年比でほぼ10%の増加を示している。それにもかかわらず、個人の46%は長期的な財務計画を持っておらず、38%は退職後の安定が現実というより幻想に近いものになっていると感じている。
退職資産が整っていても、引き出し戦略に関する議論の多くは、資産を使い果たすことなく毎年どの割合を引き出すべきかという点や、その割合が経済状況や人口動態の異なる条件下でどの程度維持できるかという点に焦点が当てられている。
しかし、より示唆に富む問いとなりうるのは、そうした戦略の挙動を長期にわたって左右する主要な要因は何か、という点である。その答えのなかで最も重要で、しばしば見過ごされがちな要素の一つは、退職期間中に経験されるリターンである。
長期平均は不確実性を考慮していない
投資に関する議論では、期待リターンや長期平均に焦点が当てられることが多い。これらは期待値を設定するうえでは有用だが、個人が退職後に実際に経験する結果を必ずしも反映しているわけではない。
実際には、結果はインフレ調整後のリターンの水準、市場環境、資産配分、そして退職期間を通じた投資利益と損失のタイミングによって形作られる。その結果、退職者が最終的に経験するリターンは、長期的な市場平均と大きく異なる場合がある。
したがって重要なのは、市場が生み出すリターンそのものではなく、実際に実現されるリターン、すなわち退職後の支出を支えるために利用可能な実質リターンである。
実現された実質リターンは本質的に不確実である。多くの場合、長期平均が示唆するものよりも限定的になりうる。ここから脆弱性が表れ始める。
この点をより深く検討するには、一般的に用いられる引き出しの枠組みが、異なるリターン環境のもとでどのように機能するかを考えることが有益である。
この分析は、一般的に用いられる引き出し方法に基づいている。すなわち、退職資金の4%を初回に引き出し、その後はインフレに応じて毎年調整するというものである。
分析を特定の時間的期間に固定するのではなく、異なる実現実質リターンのシナリオの下で、資金がどれだけの期間持続しうるかに焦点を当てている。
これにより、中心的な問いが浮かび上がる。持続可能性は、実現されるリターンにどの程度敏感なのか。

リターンのわずかな差も時間とともに複利で拡大する
長期にわたっては、実現される実質リターンのわずかな差であっても、結果に大きな違いをもたらしうる。
これを示すため、分析では妥当と考えられる一連の実質リターンのシナリオを検討し、同じ引き出しの枠組みが各シナリオの下でどのように機能するかを検証している。
現れるパターンは直感的であるが、重要である。
実質リターンが約4% – 結果はおおむね安定したままである。
約3% – 感応度が現れ始める。
約2% – 持続可能性が大きく低下する。
約1% – 早期枯渇のリスクが著しく高まる。
これらの違いは、時間の経過とともに見ると一層明確になる。
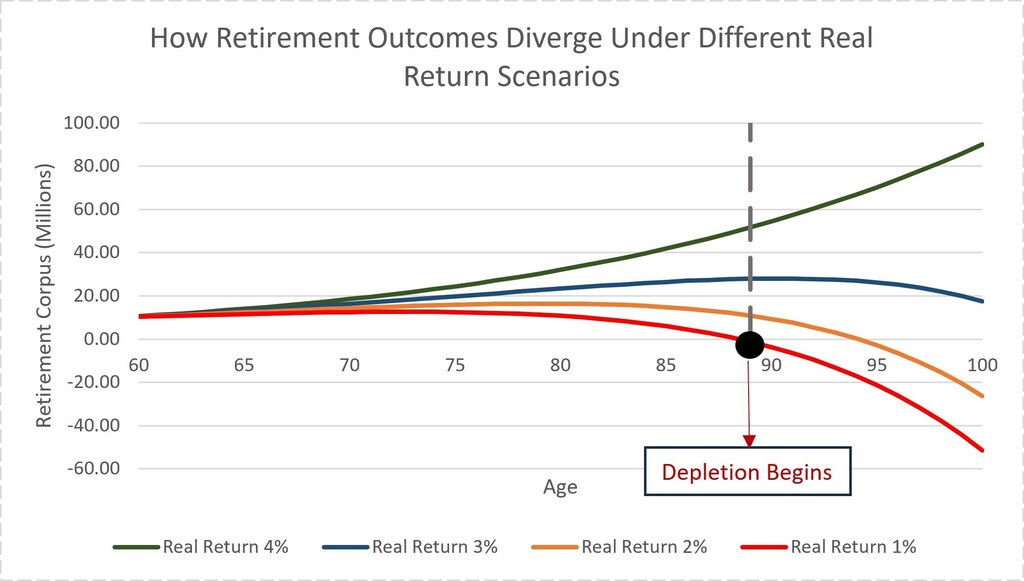
グラフは、結果が次第に乖離していく様子を示している。退職直後は、経路は似通って見える。時間の経過とともに、わずかな差が複利で拡大し、次第に異なる軌跡をたどるようになる。
場合によっては、この乖離が早期の枯渇につながる一方で、資金がはるかに長く持続するケースもある。この乖離が顕著になり、特定のシナリオでは枯渇につながる時点は明確である。
重要なのは正確な閾値そのものではなく、感応度の大きさである。妥当な変動の範囲内にある1%の変化であっても、持続可能性を大きく変えうる。
これは自然に、実際にどのような要因がこうした変動を生むのかという問いにつながる。
実現リターンは、変化する状況により予測された平均から乖離する
実際には、退職者は自らの状況や選好を反映させるために投資方針を調整し、多くの場合、安定性を優先してボラティリティへのエクスポージャーを抑える。こうした選択は十分に理解できるものである。
同時に、ポートフォリオの構成は、最終的に経験されるリターンに影響を与える。異なるアプローチは、類似した市場環境においても異なる結果をもたらしうる。
これは、ある方法が他より望ましいということを意味するのではなく、実現される結果は市場環境と、ポートフォリオがどのように配置されているかの両方を反映しているということである。
これらの観察を総合すると、より広い視点が浮かび上がる。課題は、単にリターンが時間とともに変動することだけではない。実現リターンが、当初の前提から大きく乖離しうるという点にある。
引き出し戦略が固定率を中心に構築されている場合、それは暗黙のうちに、結果が一定の範囲内にとどまることを前提としている。時間の経過とともに、この前提は成り立たなくなる可能性がある。
乖離が積み重なると、その影響はより顕著になる。当初のわずかなずれが、大きく異なる結果につながることもある。したがって持続可能性は、ルールそのものだけでなく、ルールが変化する状況とどのように相互作用するかによって形作られる。
引き出しのタイミングは実質リターンに影響しうる
これは、一般的に用いられる引き出しの方法の価値を損なうものではない。むしろ、持続可能性は期待リターンだけでなく、実現された結果にも依存することを示している。
したがって、引き出し戦略は、ある時点で定められた静的なルールというよりも、変化する状況のなかで機能する枠組みとして捉えるのがより適切である。
実現された実質リターンは退職所得の不確実性の重要な一側面であり、そのリターンのタイミングはその影響を複利的に拡大させうる。
長期平均が適切に見えるときでさえ、利益と損失が生じる順序によって、平均だけでは捉えられない形で結果が左右されることがある。資金が回復する時間を得る前の、退職直後に生じた低いリターンは、後に経験された同じリターンとは大きく異なる影響を及ぼしうる。
これはしばしば「リターンの順序に関するリスク」と呼ばれ、「脆弱な実質」のダイナミクスと直接的に相互作用する。すなわち、不適切な時期に訪れた実質リターンの低迷期は、平均的なリターンのシナリオが示唆する以上に、資金の枯渇を加速させうる。
実現された実質リターンの水準と、それらが訪れる順序という二つの要因が、時間の経過とともに退職資金に実際に何が起こるかの大部分を決定する。
これらを理解することは、基礎となる引き出し率や長期リターンに関する想定が妥当に見える場合でも、結果が大きく乖離しうる理由を説明するのに役立つ。
「脆弱な実質」は、退職所得戦略が状況の変化に応じてどのように機能し、その持続可能性が最終的にどのように決まるかをより適切に解釈するための視点を提供する。




