過去20年間に、多くの先進国と新興国が住宅価格の大規模な好況と不況の循環を経験してきた。住宅バブルは米国、英国、スペイン、アイルランドで発生しており、中国でも現在進行中の可能性がある。これらは住宅部門だけでなく、経済全体にも重要な影響を及ぼすと考えられている(例:Jordà et al. 2015)。スペインはその典型例である。図1に示すように、1995年から2015年にかけてのスペインの住宅価格における劇的な好況と不況の循環(パネルa)は、経済活動全体における同様に劇的な好況と不況の循環(パネルb)と軌を一にしていた。
図1 スペインにおける好況と不況、1995~2015年
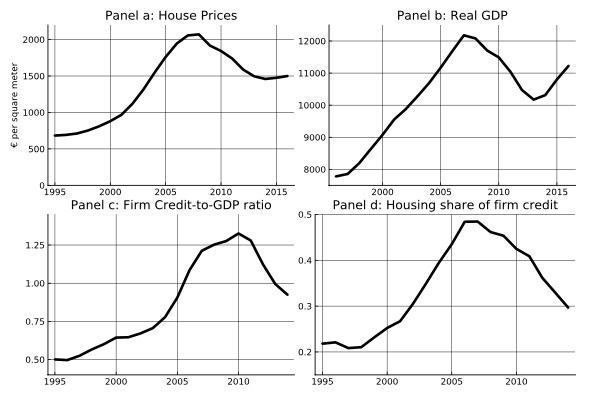
これらの動向は、住宅バブルが製造業やサービス業などの経済部門に波及効果を及ぼしていることを示唆している。融資市場は波及効果の重要な経路の一つである。図1のパネル(c)は、スペインの住宅バブルが企業融資の好況を伴っており、その主因は住宅関連企業への融資であったことを示している。パネル(d)は、建設・不動産企業が企業融資全体に占める割合が、1995年の22%から2007年には48%に上昇したことを示している。しかしながら、この住宅融資の大幅な拡大が、住宅とは無関係な企業への融資の利用可能性を減少させたのか、それとも増加させたのかは明らかではない。
先験的には、この議論の両側にはそれぞれ妥当な理由がある:
クラウディングアウト。住宅関連目的(建設・不動産企業によるもの、ならびに住宅ローンを求める家計によるもの)の大規模な融資需要は、他部門への融資を締め出した可能性がある。Chakraborty et al.(2018)の最近の論文は、米国の住宅ブーム期において、住宅価格上昇への依存度が高かった銀行ほど企業への融資を減らしたことを示している。
クラウディングイン。住宅価格の上昇は、不動産を保有する企業に担保を提供(Chaney et al. 2012)したり、銀行が証券化して融資供給を拡大するために利用できる魅力的な資産を生み出したりする(Jimenez et al. 2014)ことで、他部門への融資を刺激することもできる。
クラウディングアウトとクラウディングイン
最近の論文で、我々はこれらの対立する見解は互いに排他的ではなく、同一の現象の二つの段階を示していると主張している(Martín et al. 2018)。単純なマクロ経済モデルを用いて、住宅バブルは当初他の経済部門の融資を締め出すが、十分に長く続けば最終的には融資を呼び込むことを示す。スペインのバブル期には、これらのクラウディングアウトとクラウディングインの効果が存在したことを実証的な証拠によって示す。
我々はスペインを小規模開放経済としてモデル化している。この経済では、企業は銀行から借り入れ、銀行は国際金融市場から借り入れる。決定的に重要な点として、我々はこれらすべての融資関係が金融制約の対象であると仮定している。すなわち、いかなる企業や銀行がどれだけ借り入れられるかは、その純資産に依存する。
住宅バブルの影響を探るため、我々は土地価格における合理的バブルを想定した。ある期間において、経済主体は、より高い価格で転売できると予想するため、ファンダメンタル価値を上回る価格で土地を購入する。これが起こると、住宅企業(土地の自然な保有者)の担保価値が上昇し、銀行からより多くの融資を求めることができるようになる。しかし、当初の時点では、金融制約を受けた銀行は融資供給を拡大できない。銀行の純資産は過去の利益に依存しており、バブルによって直ちには影響を受けないためである。したがって、バブルの発生は、融資に対する国内需要の相対的な増加によって特徴づけられ、これが国内金利を押し上げ、非住宅向け融資と投資を締め出す。
しかし時間の経過とともに、バブルが続く限り住宅企業が(多額の)借入を返済するため、クラウディングアウトはクラウディングインに取って代わられる。これにより銀行の利益と純資産が増加し、銀行は国際金融市場からより多くを借り入れ、国内の融資供給を拡大できるようになる。バブル発生時の金利上昇は徐々に反転し、非住宅向け融資と投資の当初の減少も同様に反転する。バブルが十分に長く続けば、このクラウディングイン効果が優勢となる。最終的には、住宅バブルによって国内金利が低下し、非住宅部門を含むすべての部門への融資が拡大する。
しかしバブルは移ろいやすく、将来の高い土地価格に関する予想が変化すると崩壊しうる。その後の土地価格の暴落は、住宅事業者の担保価値を消滅させ、その返済能力を低下させ、ひいては銀行の純資産を減少させる。これにより、国際金融市場からの銀行借入の突然の停止、国内金利の上昇、そして住宅部門と非住宅部門の双方への融資(およびそれらによる投資)の減少が引き起こされる。
スペインのバブル期の影響
集計データのみからでは、スペインの住宅バブル期にこれらのクラウディングアウトとクラウディングインの効果が存在したかどうかを確定できない。バブルが存在しなかった場合の非住宅向け融資の反事実的な時系列を構築することができないためである。しかしながら、スペイン銀行が管理する信用登録簿の企業レベルのデータを利用することができ、これはスペインの企業へのほぼすべての融資に関する情報を含んでいる。我々の実証戦略は、すべての銀行がバブルに等しく晒されていたわけではないという事実に依拠している。住宅関連事業に重点を置いたビジネスモデルを持つ銀行や、住宅価格の上昇が大きい地域に立地する銀行もあった。銀行の異質性を組み込んだモデルの単純な拡張を用いることで、クラウディングアウトとクラウディングインの効果は銀行レベルで観察可能であるはずであることを示す。当初は、バブルへの暴露が大きい銀行の方が、暴露が小さい銀行と比べて非住宅企業への融資の伸びが小さいはずであり、その後この傾向は反転し、暴露が大きい銀行の方が非住宅企業への融資の伸びが実際には大きくなるはずである。図2は、この予測が証拠と一致していることを示している。
図2 スペインの住宅バブル期における融資配分
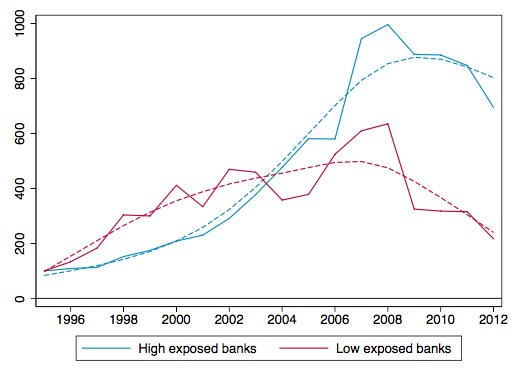
注:暴露度は、バブル開始前の1992~1995年における、銀行の総融資に占める住宅担保融資の比率によって測定した。最も暴露度の高い銀行はこの指標の90パーセンタイルを上回り、最も暴露度の低い銀行は10パーセンタイルを下回る。我々はまた、地理に基づく代替的な暴露度指標も検討した。
図2に示されたパターンは示唆的ではあるが、対象は限られた銀行群にとどまり、住宅への暴露度が最も高い銀行と最も低い銀行の顧客間の系統的な差異に起因している可能性がある。これらの要因を統制するため、我々はKhwaja and Mian(2008)に従い、非住宅企業の年間融資成長率を融資単位(すなわち、あらゆる銀行と企業の組み合わせ)で、住宅バブルへの銀行の暴露度および企業×時点の固定効果に回帰させた。企業×時点の固定効果は、企業レベルの融資需要のショックを統制するものである。
したがって、係数は、同一企業への融資の伸びの差異によって識別され、それは暴露度の高い銀行と低い銀行のいずれによるものかに依存し、銀行レベルの変化のみを反映していた。これらの回帰分析は図2のパターンを裏付けた。すなわち、ある企業について、暴露度の高い銀行からの年間融資成長率は、バブルの初期の数年間で有意に低かったが、2008年までには有意に高くなっていた。
これらのクラウディングアウトとクラウディングインの効果の推移を明らかにした上で、それらが企業レベルの成果に影響を及ぼしていたことを示すことができた。企業が銀行を切り替える能力を制限する摩擦が存在する場合、特定の企業の融資成長は、その銀行との関係に依存しやすいことに着目して、このことを示した。
スペインにおいてこれが当てはまるかどうかを検証するため、我々は企業の年間融資成長率を、その企業が借り入れたすべての銀行の住宅バブルへの暴露度の加重平均に回帰させた。その結果、より暴露度の高い銀行からより多く借り入れた企業は、バブルの初期の数年間で融資成長率が低く、末期には高く、危機期には低いことが明らかになった。従属変数として融資成長率ではなく付加価値成長率を用いた場合も、これらの結果は裏付けられた。これは、融資成長率の差異が実体経済に影響を及ぼしたことを意味する。
バブルからの波及効果
我々の研究は、住宅バブルが融資市場を通じて他の部門に重要な波及効果を及ぼすことを示唆している。これらの波及効果の方向は時間の経過とともに変化する。住宅バブルは当初他部門の融資を締め出すが、最終的には融資を呼び込む。
したがって、住宅バブルが他部門で必要とされる融資を吸収するという懸念は、一時的なものである可能性が高い。しかしながら、バブルによる最終的なクラウディングイン効果は、本質的に脆弱でもある。バブルは崩壊し、いったん銀行の純資産の相当部分を占めると、その崩壊は住宅部門をはるかに超えて広がる。
我々の結果は住宅バブルに限定されず、他の部門ショックにも一般化できる。実際、銀行やその他の貸し手が担保制約に直面している限り、ある特定の部門へのプラスのショックは、まず他の部門の融資の利用可能性を減少させるが、最終的にはそれを刺激する。したがって、ここで示したメカニズムは、現代経済における伝達メカニズムとしての金融システムの一般的な役割を解明するのに役立つ。




