ビッグテック企業が金融分野に参入しており、膨大な情報へのアクセスは、与信審査などの分野やそれ以外でも優位性をもたらす可能性があります。本稿では、金融分野でビッグテックのサービスが採用される背景にある経済的な要因を検証します。その結果、ビッグテックの貸し手は、銀行の競争が乏しく、規制もそれほど厳しくない国々で成長していること、また、ビッグデータと機械学習の活用により情報面での優位性を持っていることが示されています。
ビッグテック企業(主要事業がデジタルサービスである大手テクノロジー企業)は、金融分野に参入しています(Zetzsche et al. 2017、Carstens 2018)。Facebookのリブラ構想は、より広範な潮流を示す最近の一例にすぎません。中国では、Ant FinancialやTencentなどのビッグテック企業が幅広い金融サービスを提供しており(Xie et al. 2018、Luohan Academy Report 2019)、こうした動きは他の市場でも、特にアジアの他地域、東アフリカ、ラテンアメリカで増えつつあります。これらの企業の金融参入は、通常、決済から始まっています。その後、多くの企業は、与信、保険、貯蓄商品の提供へと活動を広げるという定番の道筋をたどっており、その際は直接提供する場合もあれば、既存の金融機関と提携する場合もあります。
ビッグテック企業の主な強みは、既存のネットワークと、既存の事業分野から生まれる膨大な量のデータを活用できる点にあります。その参入は、いくつかの重要な問いを提起しています。例えば、金融分野でのビッグテックのサービス採用を最もよく説明する経済的要因は何か。また、ビッグテックの貸し手は、利用者データへのアクセスによる情報上の優位性を持っているのか、それとも特に与信スコアリングに関連する処理手法の革新から生じる技術的優位性を持っているのか。
ビッグテックが与信市場に参入する要因
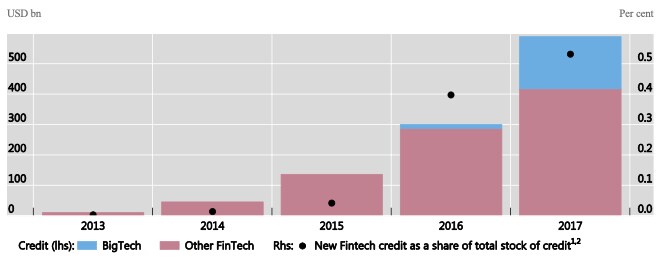
我々の新たな研究(Frost et al. 2019)は、これらの問いに取り組んでいます。それによると、フィンテック企業が世界の民間部門向け信用供与に占める割合は1%未満ですが、その存在感は拡大しています(図1)。アジア、ラテンアメリカ、ヨーロッパ、北米の多くの国々では、ビッグテック企業が現在、何百万もの中小企業に融資しています。
図1 新規のビッグテックおよびその他フィンテック与信の世界の取引量
ビッグテック企業は、銀行と少なくとも2つの重要な点で異なります。第一に、eコマースプラットフォーム、メッセージングサービス、検索エンジンの利用者という忠実な顧客基盤を有しています。第二に、人工知能などの先進技術を用いて、膨大な量のデータを解析しています。ビッグテックの貸し手は、自社ネットワークが生み出すデータと機械学習を活用して、価格を調整し、金融サービスを提供できます。与信およびその他のサービスは、通常、人の介在なしに提供されています。
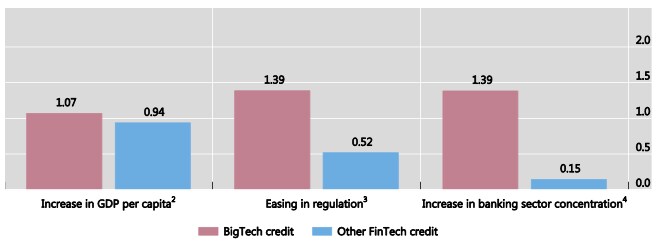
Cambridge Centre for Alternative Finance(Rau 2017、Claessens et al. 2018)のフィンテック与信データと、大手テクノロジー企業について手作業で収集したデータを用いて、我々はフィンテック与信全体の中で、ビッグテック与信を追加のカテゴリーとして含む独自のデータセットを構築しました。その結果、フィンテック与信全体の発展の違いは、所得と金融市場の構造の違いを反映していることがわかりました。すなわち、国の所得が高く、銀行システムの競争が乏しいほど、フィンテック与信の活動は大きくなります。ビッグテック与信は、これらの要因からさらに大きな恩恵を受けています(図2)。
図2 国・地域別に見たビッグテックおよびその他フィンテック与信の取引量の要因
ビッグテックの与信審査:ビッグデータと人工知能
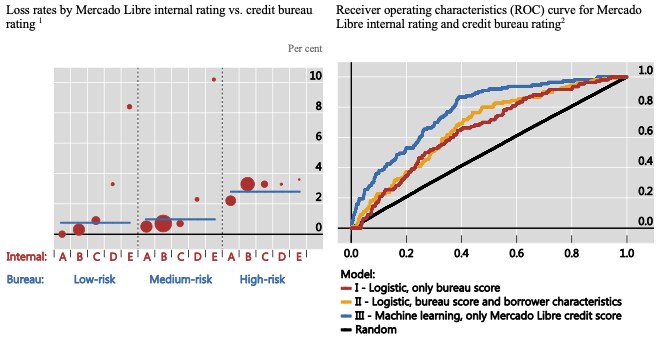
ただし、ビッグテックの競争上および比較上の優位性を含む、より具体的な要因をよりよく理解するには、融資モデルをより詳細に把握する必要があります。特に、機械学習と大量の情報(ビッグデータ)の処理に基づく融資判断が、与信審査をどのように変えるのかを理解する必要があります。Mercado Libreとその融資商品であるMercado Crédito のデータを用いて、我々はeコマースプラットフォームの機械学習とビッグデータに基づく与信スコア(「内部格付け」)と、従来型の信用情報機関のスコアにより、企業の債務不履行を比較しました(図3、左パネル)。これまでのところ、内部格付けは信用情報機関よりも債務不履行の予測に優れていました(図3、右パネル)。しかし、評価はまだ定まっていません。ビッグテックの与信スコアリングが信用力をより正確に見極める能力について判断するには、ストレス局面における債務不履行確率を評価する、一循環全体に基づく必要があります。
図3 Mercado Libreの内部格付けと信用情報機関との比較による損失率
結論
金融分野におけるビッグテックの急速な成長は、将来の銀行システムに利益とリスクの両方をもたらすでしょう。ビッグテック企業は競争と金融包摂を高め、金融サービスの効率性に貢献する可能性があります。一方で、こうした企業は市場支配力をさらに集中させたり、新たな体系的リスクを生み出したりする可能性もあります(BIS 2019)。全体として、ビッグテック企業が現行の金融規制の枠組みにどのように当てはまるのか、また、どのような原則に基づいて規制を組み立てるべきかを理解することが重要です。これらはすべて、この分野における今後の研究にとって重要な論点です。




