先進国と新興国の市場の経済格差が広がるにつれ、互いから学ぶ機会も増えている。
新興市場は金融包摂では依然として遅れているものの、むしろ先を行き、目的により適合し、費用対効果の高いソリューションを提供できる立場にあることが多い。
COVID-19危機は、金融サービスから取り残されてきた人々へのサービスのあり方を見直す好機である。先進国と途上国が直面する課題は、私たちが考えている以上に似通っている。
グローバル化が疑問視され、ナショナリズムが政治の舞台の中心に再び台頭しつつある時代である。しかし、COVID-19のパンデミックは、世界的な収斂が明白な分野を浮き彫りにした。どこに住んでいようと、労働者や中小企業には、公衆衛生対策を支え、経済ショックの打撃を和らげ得るセーフティネットや金融ツールが欠けている。
人口が密集する途上国の広大な都市に住んでいても、米国の衰退しつつある工場町に住んでいても、健康危機と経済的な封鎖という二重の衝撃が、金融的に脆弱な世帯に不均衡な影響を及ぼしている。
COVID-19は生命と生計に深刻な脅威をもたらしているが、この混乱は、経済と金融の仕組みを見直し、再構築する機会も提供している。先進国と途上国の格差を解消するための、世界のコミュニティにとっての触媒となり得る また、あらゆる場所で、すべての人にとって機能する、強靭なコミュニティと経済を構築するための最も効果的な手法を学ぶ機会でもある。
所得の変動性:収斂しつつある課題
経済の不安定性とショックへの脆弱性は、COVID-19以前の世界経済において、世界中の貧困世帯を特徴づける要因であった。アスペン研究所による最近の報告書「大収斂(The Great Convergence)」において、金融包摂の専門家ティム・オグデン氏は、米国の所得の変動性が、南アフリカ、バングラデシュ、ガーナなど多くの国で金融日記の調査によって明らかにされた状況と類似していると指摘している。「米国の労働市場の下位半分は、非公式経済によく似ている。労働時間は不安定で、福利厚生はほとんどなく、雇用期間は限られ、移動性や賃金上昇は、ほぼゼロである」。
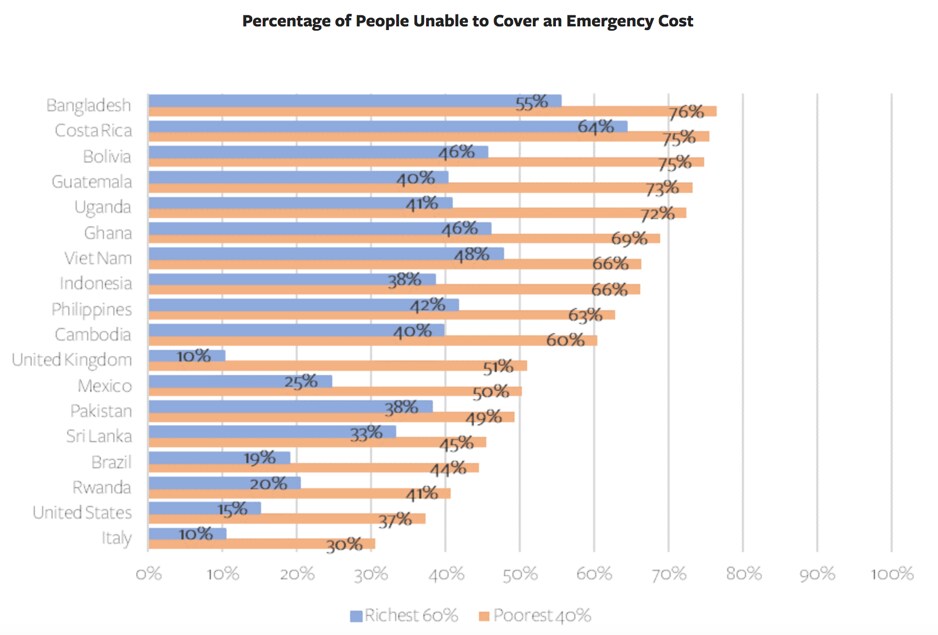
米国人の40%は、400ドルの緊急出費を賄うための貯蓄を持っていないと広く報じられている。NYU金融アクセス・イニシアチブにおけるオグデン氏の同僚による分析では、この現象が世界的であることが実証された。COVID-19以前には、ウガンダ、コスタリカ、バングラデシュなど多様な国々において、最貧困層の世帯の70%以上が、同様に緊急事態に備えるだけの貯蓄を持っていなかった。世界銀行の首席エコノミストであるレオラ・クラッパー氏は、指摘したように、昨年、少数派集団、女性、貧困層は、他の人々に比べて金融上の緊急事態のリスクが高いと指摘している。
新興市場は金融包摂では依然として遅れているものの、むしろ先を行き、目的により適合し、費用対効果の高いソリューションを提供できる立場にあることが多い。しかし先進市場では、小切手現金化、当座貸越、送金など、多くの基本的サービスに高額な手数料がかかることがある。
米国では、黒人およびヒスパニック系の世帯が、ウイルスによる健康への影響を不均衡に受けており、入院や死亡の割合が高くなっている。また、必須労働者となる可能性もはるかに高く、緊急時の貯蓄が少なく、無銀行者または銀行口座が不十分な者である割合も高い。ここでも、これらの影響は残念ながら世界的なものである。人種的・民族的少数派や有色人種への不均衡な影響は、ブラジル、フランス、英国で報告されている。
マッキンゼー・アンド・カンパニーも、世界中の女性が特に脆弱であることを明らかにしている。これは、歴史的な不平等と、金融およびデジタル包摂の欠如に起因する。
影響は普遍的に見えるが、政府と民間セクターの対応の違いからは、最も脆弱な人々に焦点を当てた技術が、この危機への対処にどう役立つかについての示唆が得られる。
デジタル金融包摂
COVID-19危機への対応として、米国や欧州連合を含む多くの先進国が、失業給付や社会的セーフティネットを一時的に拡充、および/または延長した。
新興国の政府は財政的な柔軟性が乏しいが、一部の国々は技術を活用して、世帯や企業への支援を迅速に行うことができた。コロンビア政府は、約300万の脆弱な世帯にデジタル金融送金を提供した。そのうち60%は女性が世帯主である。コロンビアは、途上国におけるこれら革新的モデルの重要な強みを示している。すなわち、可能な限り迅速に最も脆弱な人々に届けるため、ラストマイルの接続性を解決する既存のデジタル金融ソリューションである。
危機以前から、ケニアやガーナなどの国々は、デジタル金融包摂の分野で成熟市場を飛び越える形で先行していた。 たとえば、そこでは紙の小切手を書くことを夢見る消費者はいないだろう。一方、米国では、推定3,000万から3,500万枚のCOVID-19景気刺激小切手があり、処理の遅延により、本来の受取人に届くまでに時間がかかった。
多くの市場において、デジタル化のスピードを加速させることは、COVID-19による感染リスクが最も高い人々が隔離措置を順守できるようにするうえで重要な鍵となっている。チリ、ベラルーシ、イスラエルでは、年金やその他の支援を迅速にデジタルで支給する仕組みも整備され、高齢者や金融的に脆弱な市民に、デジタルツールと研修を提供した。これにより、自宅から安全に、必要不可欠なサービスへ確信を持ってアクセスし、支払いができるようになった。
一方、人気のモバイルウォレット「M-Pesa」の親会社であるサファリコムは、手数料免除を東アフリカで実施し、現金の物理的なやり取りを減らした。3月、ガーナ中央銀行は、モバイルマネー事業者に対し、GH₵100(約18米ドル)までのP2P取引について、手数料を免除するよう指示した。ただし、モバイルウォレットから現金を引き出す取引には制限が課された。
新興市場は金融包摂では依然として遅れているものの、むしろ先を行き、目的により適合し、費用対効果の高いソリューションを提供できる立場にあることが多い。しかし先進市場では、小切手現金化、当座貸越、送金など、多くの基本的サービスに高額な手数料がかかることがある。
しかしながら、どこに存在するものであれ、経済格差に取り組むことで、より多くの人々を正規の金融の世界に取り込む取り組みも進んでいる。黒人コミュニティ内の格差への取り組みも含まれる。たとえば米国では、マスターカードが最近、Mastercard Money Connect Solutionsを開始した。これは、最も必要としている人々に便利で手頃なサービスを提供するもので、高額な小切手現金化手数料の回避、親族への送金、給与の即時または早期前払いによる給与前払いローンの回避などを支援している。
より包摂的な金融の未来
COVID-19危機は、金融サービスから取り残されてきた人々へのサービスのあり方を見直す好機である。先進国と途上国が直面する課題は、私たちが考えている以上に近いことが分かってきた。
金融サービスを再考し、強靭性を築き、社会的な移動を可能にするシステムと商品に焦点を当てるとともに、世界各地での成功事例を基にする必要がある。金融サービス提供者にとっては、地理的に区切られたチーム間の内部的な縦割りを打破し、市場を越えて商品開発に関する教訓を共有することを意味する。政府も、従来の比較基準を超えて考える必要がある。最近、アスペン研究所は、マスターカード包摂的成長センターと提携し、新たなフォーラムを立ち上げた。先進国と途上国の間のこれらの隔たりを埋めることが目的である。
危機対応から回復の段階に移行するにあたり、目指すべきは単に生き延びることではない。どこに住んでいようと、人々は金融の安定と機会に値する。こうした共通の課題から学ぶことで、デジタル金融サービスへのアプローチを再構築し、誰もが繁栄できる、より包摂的な世界を創り出すことができる。




