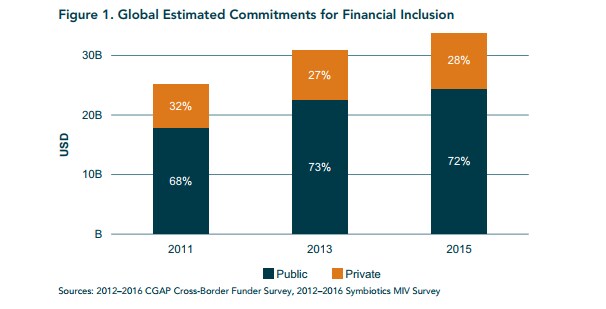
世界最貧国の起業家を支援するため、約340億米ドルの資金が投入され、数多くのマイクロファイナンスの取り組みが行われているにもかかわらず、非公式な貸金業者や悪質な高利貸しは今も勢いを保っている。世界最貧国の一部で貧困を緩和することを目的とするマイクロファイナンスの取り組みは、起業家や小規模事業者に融資し、それによって貧しい人々が自らの力で深刻な貧困から抜け出せるようになることを期待している。
しかし、政府の支援を受けた正規のマイクロファイナンスが広く利用できるのに、なぜ高利貸しや悪質な貸し手は一掃されていないのだろうか。マイクロファイナンスが非公式な貸し手と競争できないのなら、本当に効果があると確信できるだろうか。
これらの問いは非常に重要だ。慈善活動の寄付者や政策立案者はマイクロファイナンスの取り組みに期待を寄せており、当然ながら、マイクロファイナンスに携わる人々は自らの活動が効果的だと示す利害関係を持つことが多い。したがって、マイクロファイナンスの取り組みが実際にどの程度成果を上げているのかを調べる際には、貧困削減策が実施される、しばしば強く政治化された状況を考慮しなければならない。しかし、それは必ずしも容易ではなく、可能でさえないこともある。
例えばタイでは、貧しい農家へのコメ補助金をめぐる論争により、当時の首相インラック・シナワトラは国外へ逃れることを余儀なくされた。彼女は欠席裁判で審理され、有罪判決を受けた。ほぼ同じ時期に、東南アジアの他国と比べて、タイの貧困層はさらに貧しくなっていると報じられた。このように政治化された状況では、そうなった理由について踏み込んだ問いを投げかける研究者を見つけるのは難しい。
そのため、マイクロファイナンスの資金提供者の期待は、依然として厳密な研究に裏付けられていない。マイクロファイナンス研究は、金融、経済学、経営学、開発研究など複数の分野にまたがり、いささか収まりが悪い。マイクロファイナンスの効果を調べる研究プロジェクトの多くは、研究者が評価の高い学術誌に論文を発表する必要性に動かされている。その結果、高度に複雑で各分野に特化した定量的手法を、多数のマイクロファイナンス借り手に適用しながら、なぜ悪質な貸し手が今も繁栄しているのかといった、より根本的な問いに焦点を当てない研究につながることがある。
幸い、一部の研究者や政府は、こうした制度の有効性について、私たちが思っているほど理解していないことに気づき始めている。そこで私たちの研究チームは、根本的な問いから調査を始めた。正規のマイクロファイナンスが広く利用できるのに、なぜ貸金業者は今も繁栄しているのだろうか。
懐疑的なアプローチ
多くの研究は、マイクロファイナンスの取り組みを切り離して評価しようとするあまり、非公式な貸し手との競争を見落としている。これに対し、私たちは人々の声に耳を傾け、3つの異なる情報源から情報を集めることにした。貧しい零細起業家に詳しい聞き取り調査を行い、その多くが正規と非公式の両方の貸し手から借り入れていた。とりわけ、後者の借り手からは興味深い比較の視点が得られた。また、正規のマイクロファイナンス事業者と、高利貸しを含む非公式な貸し手の代表者にも聞き取りを行った。
民族誌的な手法で高利貸しの顧客訪問に同行したことで、純粋に定量的な研究では得られないことの多い洞察が得られた。貸し手と借り手の双方への聞き取りにより、小規模事業者が利用する独自の非公式な借入の仕組みを明らかにし、正規のマイクロファイナンス制度におけるインセンティブと戦略目標の不一致も浮き彫りになった。
私たちの最近の論文は、インドネシアで行った2つの研究の知見をまとめたものだ。インドネシアは、バングラデシュと並び、世界で最も広く利用できるマイクロファイナンス制度の一部が存在するため、理想的な調査地である。
私たちの調査で明らかになったのは、マイクロファイナンスの取り組みが意図しない結果をもたらすことがあるという点だ。運営が不十分だと、「仲介者」に起業の機会を与えてしまう。融資を受けやすい借り手が、より貧しい借り手に貸し付けるのだ。その結果、最も貧しい零細起業家は、比較的貧困度の低い人々ほど恩恵を受けられず、こうした国々に既存の社会経済的な階層構造が強化される。
うまくいく場合、いかない場合
こうした非公式の仲介は、正規のマイクロファイナンスの取り組みの効果を本来より低下させる問題の一つにすぎない。実際、正規部門は非公式部門から多くを学ぶことができる。
正規組織での職員管理が不十分だと、非公式の仲介を許し、さらには助長することさえあり、マイクロファイナンスの効果を損なう。正規のマイクロファイナンス組織の融資担当者には、最も貧しい借り手への融資よりも、融資件数や「安全な」融資の借り換えといった定量的な成果を重視するインセンティブがあることが分かった。融資担当者は、一部の借り手が借入金を他人への貸付に使っていると知っている。それでも、非公式な仲介者が確実に返済すると分かっているため、彼らに融資を行う。
仲介者と融資担当者の癒着に加え、元マイクロファイナンス融資担当者が自ら非公式な貸し手になるケースも見つかった。「簡単にできる」と彼らは言い、「麺を売ったり、小さな食料品店を営んだりする」より簡単で、借り手は「私たちが免許を持っているかどうかなど気にしない」と話した。2017年8月にタイで行った予備的な現地調査でも、借り手の間で非公式な仲介や融資の又貸しが行われていることが分かった。
悪質な貸し手が貧しい借り手につけ込むのを防ぐには、マイクロファイナンス業界は経営上の不備を特定し、防止する方法を整える必要がある。また、非公式な貸付には悪質な高利貸しだけが関わっているわけではないと理解することも重要だ。非公式な仲介には、善意による気軽なものから、組織的で明らかに犯罪的なものまで、幅広い形態がある。
したがって、貧困削減の研究では懐疑的な姿勢を取り、借り手とあらゆる貸し手の声に注意深く耳を傾けなければならない。非公式な貸し手が用いるさまざまな貸付の仕組みから学ばなければ、マイクロファイナンスの取り組みは効率性と競争力を高められない。多くの借り手が今も頼る非公式な貸付を置き換えられていないのは、そのためだ。




