新たな報告書は、世界経済フォーラムが発表したもので、金融サービスにおけるテクノロジーの加速が新たなリスクを生み出している状況を探る。
こうしたリスクは積み重なり、システミックリスクを形成し始めている。
リスク軽減策に不可欠な3つの重点領域を紹介する。
金融サービスにおけるテクノロジーの進歩は、過去数十年にわたり、間違いなく全体としてプラスの効果をもたらしてきた。企業にとって、テクノロジーとイノベーションは業務の効率化に役立ち、低コストで新たなデジタル金融商品やサービスを顧客に提供できるようにした。消費者は、金融サービスへのアクセスの改善、利便性の向上、選択肢の拡大という恩恵を受けてきた。一方、あらゆるイノベーションと同様に、テクノロジーの利用拡大は新たなリスクを生んでいる。放置すれば、こうしたリスクはシステミック化し、世界の金融システムの安定性を脅かしかねない。
こうしたリスクとは何か、どのように軽減に取り組めばよいのか。世界経済フォーラムがデロイトと協力して新たに発表した報告書は、この課題に焦点を当てている。報告書『水面下で進むもの:テクノロジーがもたらすシステミックリスクと、イノベーションを継続する必要性』 では、過去1年間にインタビューと7回のオンライン国際ワークショップを通じて、150人を超える専門家の意見を聴取した。参加者には、金融サービス企業、テクノロジー企業、学術界、公共部門の上級リーダーが含まれていた。
報告書が指摘するように、現在顕在化しつつあるテクノロジー起因のシステミックリスクを十分に理解するには、まずリスクの発生源を考えることが有効だ。つまり、金融サービスのエコシステムに損失をもたらしたり、不確実性を高めたりする状況である。分かりやすい例として、サイバーセキュリティのツールや手法の遅れが挙げられる。リスクの発生源はそれ自体ではシステミックではないが、互いに積み重なってシステミックリスクを形成することがある。
リスクの発生源は、5つの主要カテゴリーに分類できる。このうち「経済・財政」「サイバー・データ」「社会・気候」の3つは、システミックリスクの形成に直接寄与する。残る「構造・構成」と「テクノロジーの活用」の2つは、基盤となり、分野横断的な性質を持つ。
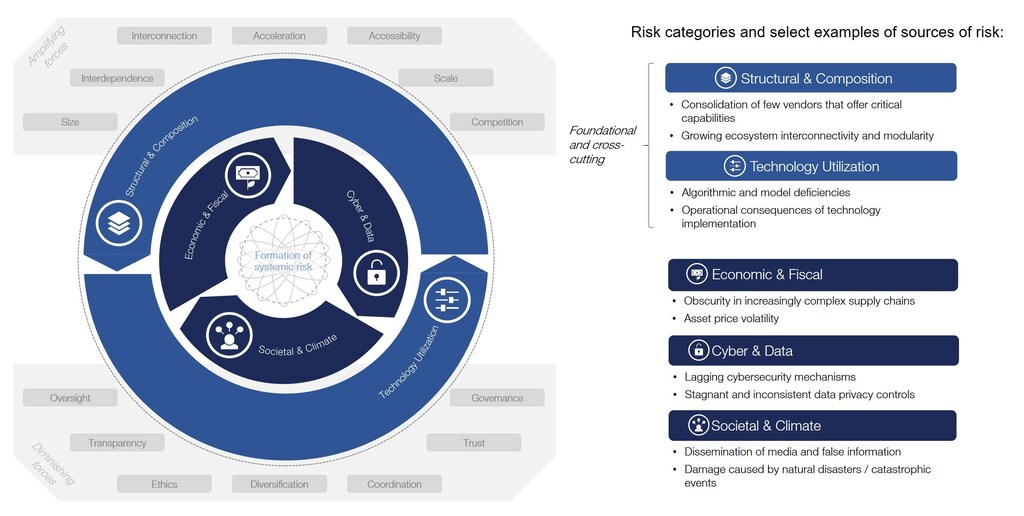
カテゴリー内およびカテゴリー間でリスクの発生源が積み重なるにつれ、差し迫ったシステミックリスクのテーマがいくつも急速に浮上している。その一つが「デジタル上の相互依存」だ。金融サービスのエコシステムにおけるデジタルの相互接続が進むにつれ、金融サービスを支えるうえで重要な役割を担うあらゆる事業体が、エコシステムの混乱や連鎖的な影響を引き起こす可能性がある。さらに、基幹機能を提供するベンダー(例:クラウドサービスプロバイダー)の集約や、ネットワークの各ノードの可視性を制限する複雑なサプライチェーンも考慮すれば、リスクの深刻さが理解できる。
形成されつつある、テクノロジー起因のもう一つのシステミックリスクのテーマは、「新たな影響力の源泉」だ。ソーシャルメディア・プラットフォームは、消費者保護や市場の安定性を脅かす活動や行動を促す新たな機会を生み出している。個人の行為者や悪意あるプログラム(例:ボット、ディープフェイク)は、世論や感情に影響を与え、それを通じて投資行動やその他の金融上の意思決定を左右する可能性がある。こうしたプラットフォームの広範なリーチと規模に、情報共有の速さや限られた保護の仕組みが重なることで、その影響は重大なものとなる。
ほかにも、「リスクモデルの脆弱性」「事業体単位の規制の空白」「国家間の優先事項の対立」「金融排除を新たに生み出す要因」といったシステミックリスクのテーマが浮上している。こうしたリスクを詳しく見ると、デジタル化が進む金融システムの未来を極めて悲観的に捉えたくなるかもしれない。懸念するのは当然だが、明るい材料も多い。戦略的かつ迅速な行動によって、リスクの予防、介入、解決を進められる。理想的には同時に進めるべき、リスク軽減への3つの取り組み方を紹介する。
1. 事業体レベルの取り組み
個々の事業体は、顕在化しつつある新たなシステミックリスクに対して、慎重に検討したうえで行動する必要がある。 その際、エコシステムにおける自らの役割と各リスクとの関係を深く考慮しなければならない。事業体が単独でリスクを完全に解決することはできないが、自らの組織を守るために責任ある措置を講じれば、エコシステム全体にも恩恵が及ぶ。
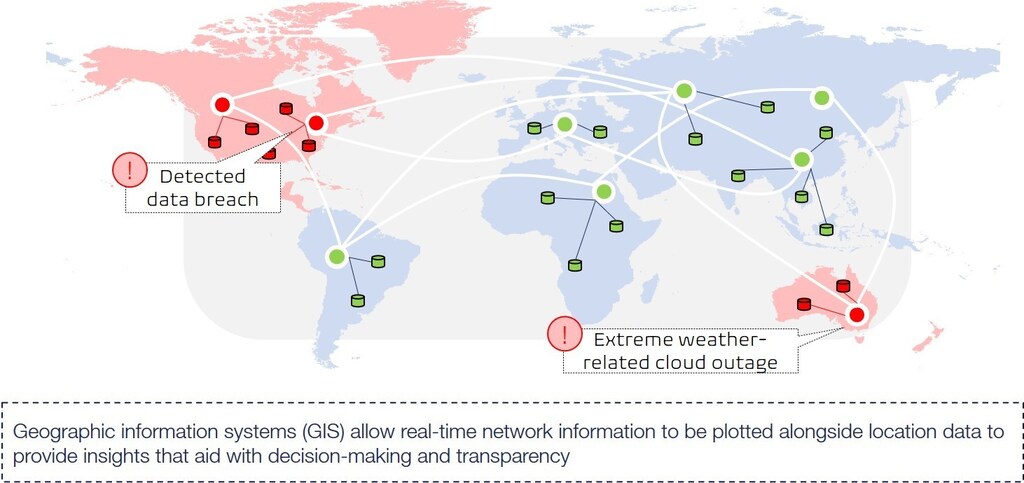
従来のリスク軽減策を基盤としながら、事業体は現在の取り組みを強化する新しいツールや応用手法を検討できる。取り組みを拡大する機会は数多く生まれている。例えば、「デジタル上の相互依存」へのリスク軽減を強化するため、地理空間ネットワークマッピングを導入する方法がある。これは、脆弱性の発生をより的確に検知し、管理できるようにする新たな応用手法だ。組織は地理空間データをネットワークマップと結び付け、物理的・デジタル上の活動領域を監視できる。これにより、業務を妨げるサービス障害やサイバー攻撃を迅速に特定し、リアルタイムで対応できる。
2. 多国間の取り組み
システミックリスクはエコシステム全体に影響する課題であるため、解決策を推進するには複数のステークホルダー間の協力が不可欠だ。現在の協働を拡大する意欲も能力もある。官民、民間同士、または政府機関同士の連携が考えられる。
こうした機会の多くは容易に思い描ける。例えば、多国間のシナリオ計画が挙げられる。公共部門と民間部門の関係者が協力し、シナリオ計画の演習を充実させ、より広いエコシステムを視野に入れた大規模なストレステストを開発できる。
実現を想像しやすい連携の取り組みを拡大するだけでなく、より野心的で創造的なリスク軽減策の可能性を探ることも重要だ。例えば、エコシステムの関係者が多国間の金融市場アラートシステムを開発すると想像してみよう。大手テクノロジー企業と規制当局が協力し、高度な偽情報検知システムを構築して、リアルタイムの情報フィードを共有する。それを「危険信号となる事象」の特定や市場全体への警告に活用する。ソーシャルネットワークと金融市場の複雑な相互作用パターンに対応する堅牢性と能力を備えたディープラーニング技術が、こうしたシステムの基盤となり得る。
3. テクノロジー
金融サービスにおけるテクノロジーの利用拡大は新たなリスクを生み出しているが、テクノロジーはリスク軽減にも適した手段だ。前述の例では、事業体レベルや多国間の取り組みにテクノロジーが組み込まれており、そのことはすでに明らかになっている。
テクノロジーがリスク軽減を支援する可能性は数多くある。しかし、先の例が示すように、テクノロジーの導入には常に人間が関与することを考慮しなければならない。現在顕在化しているリスクを十分に軽減し、さらに新しいイノベーションに伴う意図せぬ結果として必然的に生じるリスクにも対処するには、集団的な行動が鍵となる。
世界経済フォーラムの報告書は、リスク軽減の取り組みをうまく収束させるために必要な、個別および集団でのアプローチについてさらに掘り下げている。戦略的な計画と協力、そして健全な楽観主義があれば、テクノロジーは金融サービスにおいて、今後も強力で有益な力であり続ける。




