過去数年間で世界の税制政策の状況は変化しており、今後も一定期間にわたって変化し続けると考えられる理由があります。現在、国際的な税制政策は、税収の確保や富の再分配だけでなく、企業行動を規制することも目的として策定されています。多国籍企業は、事業成長と潜在的な財務上および評判上のリスクとのバランスをこれまで以上に意識する必要があります。
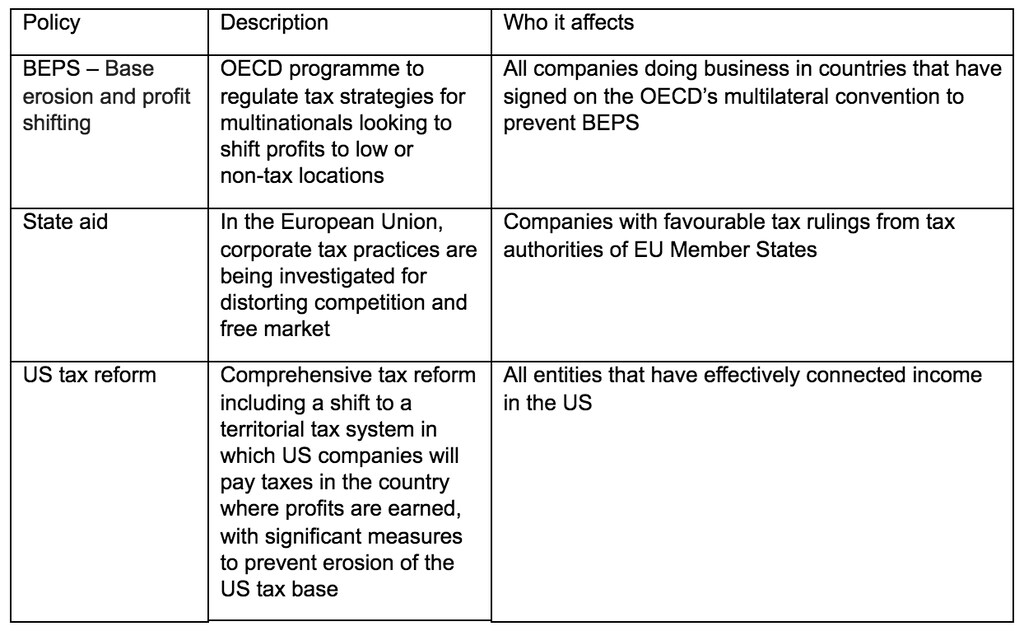
多国籍企業の事業運営のあり方を形づくっている世界の税務分野における特に注目すべき要素は、次の3つです。
こうした世界の税制政策は、国際企業の事業運営にどのような影響を与えているのでしょうか。
経済協力開発機構(OECD)が主導するBEPSプロジェクトは、変化の主要な原動力となってきました。BEPSは、税制上のギャップを利用して、多国籍企業が税戦略を使い、利益を人為的に低税率国や非課税国に移転させる税回避に対処するものです。
OECDが定める、有害な税務慣行、租税条約の濫用、国別報告(country-by-country reporting)、紛争解決に対抗するための最低基準は、移転価格税制、デジタル経済、税務の透明性などの分野で政策変更をもたらしてきました。
例えば、国別報告は多国籍企業に新たな遵守義務を課すもので、現在66か国で導入されています。国別報告書は自動的な情報交換の規定の対象となるため、多国籍企業のグローバルな活動は、税負担と利益創出の整合性について、これまで以上に厳しい精査を受けることになります。この取り組みだけでも、施行日、書類提出期限、要件の把握は、多国籍企業にとって大きな遵守上の負担となります。
より広範な報告と情報交換の拡大によって生じる納税者データを受けて、税務当局はデータ分析のための技術への多額の投資を進めています。納税者と税務アドバイザーは、この動向に対応し、税務当局の結論を予測し、より多くの国際的な要件を遵守するために、技術を革新的に活用する方法を見つける必要があります。
税務上の濫用に焦点を当てた他のOECD合意は、租税条約濫用防止規定、恒久的施設、ハイブリッド・ミスマッチ、義務的拘束力のある仲裁、その他の関連事項の標準化に影響を与えてきました。
課税管轄区域は、優遇税制を求めた管轄区域の選択(jurisdiction shopping)の可能性についても、より厳しい精査を行うようになっています。優遇税制の制度は既に特定されており、多くの管轄区域がこれらの地域における取引に関する法律を制定しているため、多国籍企業がそうした恩恵を受けることは一層難しくなっています。
世界の税制政策におけるもう一つの重要な動きは、欧州連合における「国家補助」の概念に関するものです。EUのルールの下では、加盟国が特定の企業に対して選択的な経済的優遇(税務上の決定を通じた有利な税務処理を含む)を与え、その結果として不公正な競争が生じ、加盟国間の取引に影響を与えることは違法とされています。
2013年に開始された欧州委員会による国家補助調査は、EUにおける企業の税務慣行から生じる、同委員会が不公正な税務競争とみなすものを特定することを目的としてきました。
多国籍企業にとって、これは、税務上の確実性が決定(ruling)の有無のどちらによってより適切に得られるかを、今や検討しなければならないことを意味します(決定はまさにそうした確実性を提供することを目的としていたため)。また、決定を求めることが、(i) EC国家補助調査の一環として、または(ii) そのような決定の存在と内容を今や把握することになる他の管轄区域との間で、その後の訴訟の可能性を高めるかどうかも検討する必要があります(欧州全域で国境を越えた税務決定が完全に開示されるものと、今や想定すべきであるため)。
近年の実務では、状況によっては、より厳しい精査を受ける可能性のある決定を求めるよりも、堅牢な移転価格調査や税務意見書を用いて事業を運営する方が、多国籍企業にとってより安全で望ましい場合があることが示されています。
最終的に、EUの措置は、ある管轄区域が税務競争上の優遇を提供する能力、ひいては多国籍企業がその恩恵を受ける能力に、確実に影響を及ぼすでしょう。
多国籍企業にとっての課題は、遵守と透明性の問題に限られません。
米国は最近、30年以上ぶりに税法の最も大規模な改正を成立させました。その中心となるのは、米国税制改革であり、米国納税者の海外における累積利益に対する一時的な課税(いわゆる「みなし本国送金」規定)と、米国企業が外国法人から受け取る配当について益金不算入(参加免除)の恩恵を受ける属地主義課税制度への移行です。
法人税率を21%に引き下げ、海外からの本国送還利益に対する課税を廃止することに加え、この法律は、新規投資に対する即時償却を多国籍企業に認め、外国関連会社への特定の支払いに対して「最低税率」を課しています。
重要なことに、属地主義課税制度への移行により、米国企業の利益が海外に留め置かれる「ロックアウト効果」は終わり、米国企業はより低い税率で利益を本国に送金する機会を得ることになります。海外利益の米国への送金に伴い、将来的にM&A活動が増加する(それに伴い買収価格も上昇する)可能性があります。
多くの多国籍企業にとって、これらの改革により米国は事業を行うのにより適した場所になっています。既に、事業再編、グローバルな税戦略の見直し、海外利益の本国送金について議論が行われており、これにより世界の買収の状況が変わる可能性があります。また、従来の欧州の持株会社を通じて投資を保有することが、今なお意味があるのかについての議論もあります。
結論として、変化は近づいています。長い間、多国籍企業は税負担を軽減するための幅広いグローバルな税ルールの恩恵を受けてきました。しかし、より多くの国が統一的な課税基準を採用する中で、企業は税戦略だけでなく、事業運営の在り方そのものを再評価すべき時が来ています。
今後、多国籍企業と税務当局との間の透明性が高まり、国際的な取引や仕組みに対するより厳しい精査が行われ、多国籍企業がどれだけの税金をどこで支払っているかについて、より包括的な開示が行われるようになると考えられます。
多国籍企業はまた、事業運営モデルと税務構造のより緊密な整合性を示すことを求められるようになり、それが事業の場所や運営方法に影響を与える可能性があります。
世界中で事業を展開する企業は、既にこれらの税制規制の影響を受けており、今後も受け続けるでしょう。世界各国の税務当局間の情報交換が拡大していることに伴い、遵守と透明性が強化される環境に備えておく必要があります。




