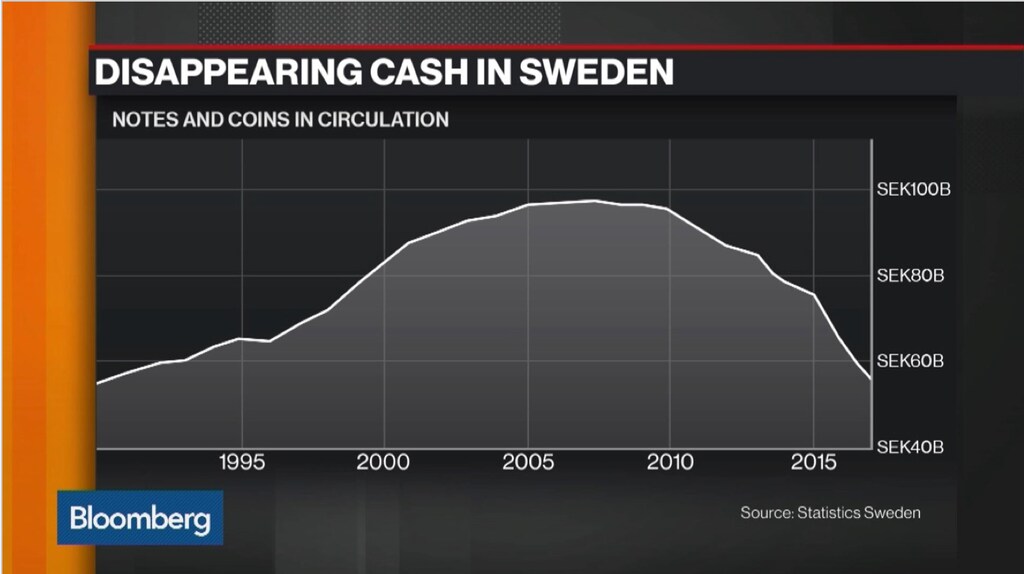
スウェーデンの小売決済市場は、現金の利用から急速に離れつつあります。流通している現金の残高価値は、スウェーデンのGDPの1%にまで低下しました。この動向は、決済市場における国家の役割に関する重要な課題を提起しています。
何百年もの間、公衆は中央銀行券と硬貨を利用してきました。現金が機能しなくなれば、すべての個人は、資金や決済手段へのアクセスを民間部門に頼らざるを得なくなります。これは前例のない歴史的な変化となるでしょう。スウェーデンの中央銀行であるリクスバンクは、そのためこの変化がもたらす潜在的な影響を調査しており、中央銀行デジタル通貨(「eクローナ」と呼ばれる)の設計方法もその対象に含まれています。では、eクローナとは一体何でしょうか。
まずは基本から始めましょう。スウェーデンの法律では、小売店やレストランその他の企業が、入口やレジ付近に掲示を出すなどして、現金の受け取りを拒否することが認められています。現金サービスの提供を停止する銀行の増加とあいまって、現金の受け取り拒否はますます広がる現象となっています。さらに、スウェーデン人は平均して新しい技術への適応に積極的であるため、カードは広く普及しており、即時決済アプリ「Swish」は、国民の半数以上にダウンロードされています。
携帯電話番号に任意の銀行口座を紐付けることで、Swishは、レストランの会計の割り勘、子どもへの小遣いの送金、職場での誕生日プレゼントの資金集め、路上の市場での支払いなどに広く使われる方法となりました。決済は、リクスバンクのリアルタイム総額決済システムを通じて行われます。「swish(スウィッシュ)する」という言葉は、スウェーデン語の動詞としても使われるようになっています。
現在の現金利用の傾向が続けば、数年以内に、スウェーデン人は、現金が支払い手段として一般的に受け入れられなくなる状況に直面する可能性があります。
この動向は、決済市場における国家の役割に関する重要な課題を提起しています。何百年もの間、公衆は中央銀行券と硬貨を利用してきました。現金が機能しなくなれば、すべての個人は、資金や決済手段へのアクセスを民間部門のみに頼らざるを得なくなります。これは前例のない歴史的な変化となるでしょう。ノルウェーでも同様の傾向が見られ、両国の中央銀行はこの分野で協力しています。ユーロ圏では、現金は依然として高い割合で利用されています。流通現金の残高価値はユーロ圏GDPの10%に相当し、スウェーデンの1%に比べて高い水準です。
スウェーデンの中央銀行は、しばらく前から、経済におけるこの緩やかな重点の移行を分析してきました。当行の最新の報告書はこちらでご覧いただけます。
eクローナの紹介
今後数年間、いくつかの難しい選択を迫られることになるでしょう。一つの選択肢は何もしないことであり、これは一般の人々がもはや中央銀行マネーにアクセスできなくなることを受け入れることを意味します。そのような未来では、公共部門の役割の範囲が変わることになります。安全で効率的かつ包摂的な決済市場という目標を達成するため、決済市場は新たな方法で規制・監督される必要があるでしょう。
第二の選択肢は、現金や銀行口座に保有される資金を補完する形で、中央銀行マネーをデジタル形式で発行することです。この概念を「eクローナ」と呼びます。スウェーデンの通貨であるクローナにちなんだ名称です。中央銀行発行のデジタル通貨は、新しく、比較的未開拓の可能性ですが、多くの中央銀行から関心が高まっています。
eクローナの基本的な概念は次のとおりです。デジタルであり、リクスバンクの口座に保有される通常のクローナ、またはカードやモバイルアプリなどにローカルに保存されるクローナと1対1で交換可能となります。
個人の観点から見ると、eクローナは、カードやアプリのような価値ベースの形態、または口座ベースの仕組みのいずれかで保有できる可能性があります。決済業界に対しては、リクスバンクがeクローナ取引のためのインフラを提供します。決済サービス事業者はこれに接続し、そのうえでエンドユーザー向けの決済サービスを構築することができます。
範囲や設計上の選択によって、結果はさまざまに異なる可能性があります。金融システムへの影響は、さまざまな状況においてeクローナに対する需要がどの程度大きいかによって左右されます。利息が付くかどうかも、もう一つの重要な問題です。eクローナが無利息である場合、この点で現金と同等になりますが、経済の金利が低水準であれば、拡張的な金融政策の実施に悪影響を及ぼす可能性があります。一方で、利息が付くeクローナは、中央銀行の新たな政策手段となる可能性があります。
機能するeクローナを構築するための技術は、すでに今日利用可能です。分散型台帳技術を使用する必要はなく、暗号資産と混同されるべきものでもありません。
次のステップは、リクスバンクの現行の法的権限のもとで発行できるプロトタイプを構築することです。その過程で得られる知見が、将来的に私たちに柔軟な対応の余地をもたらすでしょう。
何百年もの間、民間部門と公共部門は、価値の保存手段として機能し、効率的な交換媒体となる資金をどのように提供するかについて、相互に関わり合ってきました。2018年、リクスバンクは創立350周年を迎え、重くかさばる銅貨が効率的な紙幣と交換されていた1660年代の起源を振り返っています。しかし、技術の進歩に伴い、人々の嗜好も変化しており、当行の場合、それは現金から離れる方向です。そのため、私たちは未来を見据え、将来にわたって社会に安全で効率的な決済システムを提供し続ける方法を検討しています。




