最近のインフレ急騰は、学者や政策担当者の間で大きな議論の的となっている。
米国のアナリストは、パンデミックがインフレに及ぼした影響を定量化し、需要側と供給側の要因の寄与を分解できる研究枠組みを構築した。
調査結果によると、サプライチェーンの問題がなければ、2021年末の米国のインフレ率はもっと低かっただろう。
研究者らによれば、ボトルネックの緩和が続けば、近い将来インフレ率が大幅に低下する可能性がある。
最近のインフレ急騰の背景にある要因は何か。これは学者や政策担当者の間で大きな議論の的となってきた。労働力不足やサプライチェーンのボトルネックなど、パンデミックに関連する供給制約がインフレを押し上げる主な要因だったことは分かっている。こうしたボトルネックはパンデミック(ロックダウン、労働者の病欠)とともに始まり、非常に大規模な財政・金融政策によって需要が増加し、それに伴う圧力が加わったことでさらに悪化した。私たちの分析では、供給側と需要側の要因の相対的重要性を検討し、2019~21年の米国のインフレの60%は財の需要急増によるもので、残りの40%はこの需要増加の影響を増幅させた供給側の問題によるものだったことが分かった。
論争
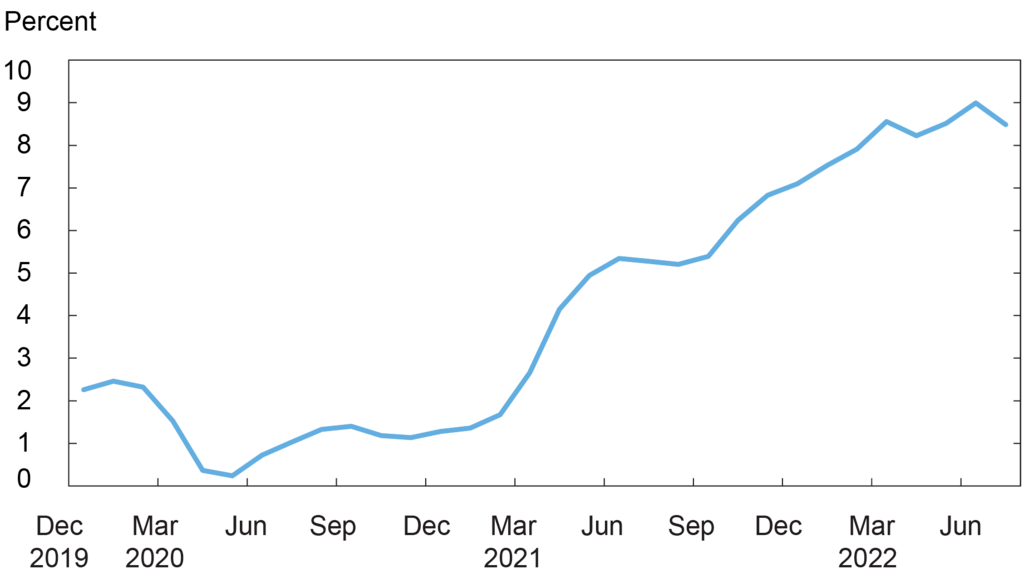
下のグラフに示すように、米国ではCOVID-19によるロックダウン後、2021年に経済活動が再開し始めて以来、歴史的な水準に近いインフレが続いている。このインフレの急騰と持続を説明する要因としていくつかの説が提示されてきたが、政策担当者がそれらを切り分けるのは難しく、著名な経済学者の間で活発な議論が続いている。一部のアナリストはサプライチェーンの制約の重要性に注目する一方、インフレ急騰の原因として需要を挙げる人もいる。一方で、経済学者の中には、現在見られるインフレを引き起こすには供給要因と需要要因の組み合わせが必要だと主張する人もいる。私たちの研究はこの最後の立場に属する。
モデルに基づくアプローチ
インフレを押し上げる需要要因と供給要因の相対的重要性を決定的に理解するには、データに適用できる何らかの形式的な枠組みが必要だが、それなしに実現するのは難しい。上記の最近の研究では、他の研究者の成果を土台に、この方向への一歩として、経済の急落期と回復期の両方にまたがる期間におけるパンデミックのインフレへの影響を定量化した。この枠組みにより、ロシア・ウクライナ戦争による「エネルギー・食料ショック」がインフレに及ぼす前の2019年第4四半期から2021年第4四半期までのパンデミックの累積的影響を検証できるだけでなく、観測されたインフレの背景にある需要側と供給側の要因の寄与も分解できる。
このモデルは、観測された要素移動の制約を考慮している。つまり、世界全体で誰もが同じ健康関連のショックにさらされたため、企業が短期的に部門間で労働力を再配分したり、仕入先を切り替えたり代替したりすることは難しく、労働力やその他の投入物が不足した。さらに、財政・金融政策が景気を下支えしたことで総需要への影響が生じたほか、消費者がサービスから財へと需要を切り替えたため、需要の構成も変化した。このモデルには、こうした総需要および部門別需要の影響が組み込まれており、それによって生じる需給の不均衡が、供給側の制約によるインフレへの影響をさらに増幅する可能性がある。
モデルをデータに適用する
2019~21年の米国で観測されたインフレ率に合うよう、閉鎖経済版のモデルを較正し、ユーロ圏についても同様の分析を行う。このモデルでは、インフレは総需要ショック、労働時間の変化、部門別の生産性の関数となる。労働時間の変化には需要ショックと供給ショックの両方が反映される一方、生産性や技術の変化は部門別の供給ショックに当たる。
2019~21年の部門レベルの技術変化はゼロだったと仮定し、観測されたインフレ率と部門別の労働時間を用いて、そこから総需要ショックを逆算する。算出された総需要ショックには、現在と将来の消費に対する家計の選好の変化や、財政・金融政策の拡張効果など、需要を左右し得る複数の要因が反映される。
逆算した総需要ショック、部門別労働時間の伸び率、そして部門別消費構成の観測された変化(つまり、財部門の消費増加とサービス部門の消費減少)を用いて、モデルの枠組みに基づき、インフレを押し上げる供給ショックと需要ショックの相対的重要性を分解する。重要なのは、このモデルの枠組みによって、観測された雇用が「通常」の水準を下回った可能性がある理由と、その結果を説明するうえで重要なデータの部門別側面を明らかにできることだ。たとえば、労働者不足なのか、選好の変化や総需要のシフトを踏まえた需要不足なのか、といった点である
米国の結果
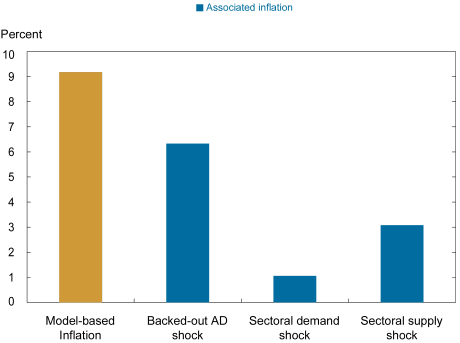
下のグラフの最初の棒は、2019~21年の米国の消費者物価指数(CPI)インフレ率の推計値を示している。2019年12月から2021年12月までの年率換算で9.18%と算出された。この期間に実際に観測されたインフレ率は8.47%であり、モデルで較正した値は実績に非常に近い。次の3本の棒はインフレの要因を分解したものだ。これらの合計は10.5%で、66部門間の非線形な相互作用を反映して、やや高くなっている。総需要ショック(「逆算されたADショック」)は、モデルに基づくインフレの約60%を説明する。残る40%は主に部門別供給ショック(「部門別供給ショック」)によって説明され、家計の部門間の消費パターンの変化(「部門別需要ショック」)の寄与はごくわずかだ。この分解から分かるのは、供給制約が需要増加によるインフレへの影響を増幅させたということだ。その結果、米国では大半の部門、すなわち66部門中58部門が供給制約を受けていた。この結果は、財政拡大策によって供給制約に分類される部門の割合が増えたことを示す他の研究とも一致している。
結論
米連邦準備制度理事会(FRB)がソフトランディングを実現できるかをめぐる現在の議論では、米国のインフレ要因を切り分ける必要がある。私たちの研究によると、供給のボトルネックがなければ、2021年末の米国のインフレ率は9%ではなく6%だっただろう。私たちの定量分析は、一部の論評者がインフレ急騰は一時的だと予測して誤った一方、別の人々はインフレの高進を正しく予測しながら、その理由を誤っていたことを明らかにしている。言い換えれば、パンデミックに関連する供給制約がなければ、財政刺激策やその他の総需要要因によってインフレがここまで高まることはなかった。新たなエネルギーショックなどが起きなければ、現在進んでいる供給のボトルネックの緩和によって、近い将来インフレ率が大幅に低下する可能性がある。




