新聞などでは、一国の経済パフォーマンスとその通貨の動向との関連がよく取り上げられるが、学術文献では、為替レートは経済の状態から切り離されており、景気循環を特徴づけるマクロ変数では資産価格を説明できないことが示唆されている。本コラムでは、国を横断した通貨収益と景気循環の相対的な強さとの間に、堅固な関連があることを示す証拠を紹介する。強い経済の通貨を買い、弱い経済の通貨を売る戦略は、国を横断して、また時間をかけても、高い収益を生み出す。
資産価格形成における中核的な課題は、ファンダメンタルなマクロ経済状況と資産市場の収益との関係を理解する必要性である(Cochrane 2005、2017)。外国為替(FX)市場ほど、この問題が中心的でありながら、一貫して立証が難しい分野はない。理論上は、通貨の収益と国レベルのファンダメンタルズは高い相関を持つはずであるが、実証的な関係は通常弱いことがわかっている(Meese and Rogoff 1983、Rossi 2013)。しかし、マクロファイナンスに関する近年の文献では、為替レートを単独で見るのではなく、国を横断して相互に相対的に見ると、その動きが説明しやすくなることが明らかにされている(例:Lustig and Verdelhan 2007)。
この単純な着想に基づき、近年の論文において我々は、国々の間の相対的なマクロ経済状況が、通貨市場の収益とマクロ経済ファンダメンタルズとの間により強い関係を示すかどうかを検証した(Colacito et al. 2019)。本研究の焦点は、通貨変動の横断面における特性を調べ、通貨の収益と国レベルの景気循環との関係について新たな証拠を提供することにある。本研究の主要な知見は、景気循環が、国を横断して見た場合の通貨の超過収益と直物為替レートの変動の両方の主要な決定要因であり、強力な予測因子でもあるということ、そして、この予測可能性はリスクに基づく観点から理解できるということである。。この結果がどこから生じるのか、そしてそれが何を意味するのかを見ていこう。
国を横断した景気循環の測定
景気循環は需給ギャップ、すなわち一国の実際の生産水準と潜在的な生産水準との差によって測定される。対象は27の先進国および新興市場経済を含む幅広いサンプルである。需給ギャップは直接観測できないため、文献では鉱工業生産データから需給ギャップを抽出するフィルターが開発されてきた。本質的に、これらの指標は、景気循環のどの位置にあるか、すなわち景気の谷(弱い)に近いか山(強い)に近いかに基づいて、経済の相対的な強さを定義している。
景気循環に基づく国・通貨の分類
1983年から2016年までの月次データを用いると、米国に対する需給ギャップの格差に基づいて通貨をポートフォリオに分類した場合、弱い経済の通貨のポートフォリオから強い経済の通貨のポートフォリオへと移るにつれ、直物収益と通貨の超過収益の両方が単調に増加することが示される。これは、強い経済において直物収益と通貨の超過収益が高く、景気循環の相対的な状態から将来の通貨収益の動きへと向かう予測的関係が存在することを意味する。
これはキャリートレードと同じではないのか?
重要なのは、景気循環に由来する予測可能性は、文献で観察される他の横断的な予測可能性の源泉とは大きく異なるという点である。例えば、需給ギャップによって通貨を分類することは、名目金利の格差によって通貨を分類し、高金利の通貨を買い、低金利の通貨を売るキャリートレードとは同じではない。
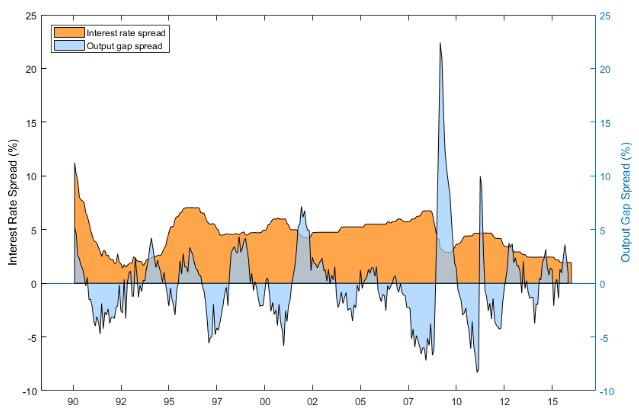
この点は、図1を見て、代表的なキャリートレードの通貨である豪ドルと日本円の2通貨を検討すると明確にわかる。近年、この2カ国間の金利格差は持続性が高く、一貫してプラスである。したがって、キャリートレードの投資家は常に豪ドルを買い持ちし、日本円を売り持ちしてきたことになる。対照的に、需給ギャップの格差は時間とともに大きく変動し、需給ギャップに基づく投資家は、両国の相対的な景気循環の変動に応じて、豪ドルと日本円の両方で買いと売りのポジションをとっていたことになる。さらに、景気循環に由来する横断的な予測可能性は、金利格差よりも、主に直物為替レートの要素から生じていることが結果から明らかになっている。すなわち、強い経済の通貨は翌月にかけて上昇する傾向があり、弱い経済の通貨は下落する傾向がある。この特徴により、景気循環情報を活用した場合の収益は、最も典型的な通貨投資戦略がもたらす収益とは異なるものとなり、特に、為替レートの収益がマイナスとなるキャリートレードとは明確に異なる。
図1金利格差と需給ギャップ格差の乖離
これは標本外の為替レートの予測に有用か?
上記の議論は、2016年時点で観測された鉱工業生産データの全時系列を用いた結果に基づいている。この分析により、時間をかけて需給ギャップの最も精密な推定値を導くため、最も長いデータ標本を活用し、相対的なマクロ経済状況と為替レートとの関係を慎重に示すことができる。実際、国際経済学の文献では、計量経済学者が将来のマクロ・ファンダメンタルズを完全に予見できると仮定した場合でも、マクロ・ファンダメンタルズと為替レートとの間の予測的な関連を明らかにすることは困難であった(Meese and Rogoff 1983)。しかし、この関係がリアルタイムで利用可能かどうかという疑問が残る。Colacito et al.(2019)では、1999年から始まるより短い「ヴィンテージ」データの標本を用いてこの問いを検討し、結果が質的に同一であることを見出した。ヴィンテージデータは投資家が利用可能な情報集合を再現するため、分類は当時利用可能な情報のみに条件付けられる。1999年から2016年までの間、国を横断して相対的な需給ギャップに基づいて分類するハイ・マイナス・ロー戦略は、取引コスト控除前でシャープレシオ0.72、コスト控除後で0.50を生み出す。時系列に基づく戦略(横断的戦略とは対照的)でも同様の成果が得られる。要するに、景気循環は標本外の為替レート変動を予測する。
GAPリスクプレミアム
需給ギャップで分類したポートフォリオの収益は、リスクに対する補償を反映していると考えるのが妥当と思われる。我々の研究では、様々な一般的な線形資産価格モデルを用いて、従来のリスク因子の価格付け能力を検証したが、成功しなかった。しかし、多くのマクロファイナンス・モデルが示唆するように、景気循環が価格付けされる状態変数の代理変数となり、「GAPリスクプレミアム」が生じることが分かった。このプレミアムを捉えるリスク因子は、需給ギャップ、キャリー(金利格差)、モメンタム、バリューで分類されたポートフォリオに対して価格付け能力を持つ。
これらの知見は、Colacito and Croce(2011)の国際的な長期リスクモデルの文脈で理解することができる。モデル内のショックの相関に関する穏やかな仮定の下では、金利による通貨の分類は需給ギャップによる分類と同じではないこと、そして通貨のGAPプレミアムがこの設定において均衡として生じることを示すことが可能である。
結びの所見
ここで検討した証拠は、需給ギャップによって代理される景気循環が、通貨の期待収益の横断面における重要な決定要因であることを説得力を持って示している。この知見の主要な含意は、経済が強い国(需給ギャップが高い)の通貨は、景気循環リスクに対する補償を反映した、より高い期待収益をもたらすということである。このリスクは、各国間の景気循環のばらつきを測定することで容易に捉えることができる。




