住宅市場は金融政策の波及メカニズムにおいて重要な役割を果たしている。政策金利の持続的な変動は、変動型と固定型の住宅ローン金利の双方に影響を及ぼす。後者の変動は、新規住宅ローンの規模や、借り換えられる既存住宅ローンの件数に影響することで、総需要に作用する。1
住宅ローン金利の制度は国によって実際には異なる。こうした違いが与える影響を理解することは、特にフィンテックが住宅ローン市場の重要な側面を変えつつある時代において、最適な金融政策の設計にとって極めて重要である。
米国では、住宅ローンの大半が固定金利で、期限前返済違約金がない。借り換えの判断は、借り換えコストに対する潜在的な節約額に左右される。最近の論文では、既存の住宅ローン残高を借り換えることによる潜在的な節約額の分布に金融政策の影響がどのように依存するかを分析した(Eichenbaum et al. 2018)。
我々の主要な知見は、金融政策の有効性が状態に依存し、借り換えによる潜在的な節約額の総体に応じて体系的に変化するというものである。この知見と整合するモデルを構築し、それを用いて金融政策の設計における新たなトレードオフを分析するとともに、フィンテックによる借り換えコストの低下が金融政策の波及メカニズムに与える影響を評価する。
借り換えによる潜在的な節約額は、旧住宅ローンと新住宅ローンの金利、未払残高、そして世帯が採用する具体的な借り換え戦略など、さまざまな要因に左右される。分析ではさまざまな指標を検討しているが、主に30年の適合住宅ローンの借り換えによる利益に焦点を当てている。潜在的な節約額の基準指標は、既存の住宅ローンの金利と、世帯が借り換え可能な新規住宅ローン金利との差の平均値であり、世帯の所在地と信用力(FICOスコア)で調整している。この差を金利差と呼ぶ。
実証分析は主に、1993年から開始され、本研究では2007年までを対象とした貸出単位のパネルデータセットであるCore Logic Loan-Level Market Analyticsに基づいている。この期間の終点は、金融危機の時期には、それ以前の時期よりも信用制約がはるかに広く見られたという広く共有された見解によるものである(例:Mian and Sufi 2014、Beraja et al. 2018)。
借り換えによる潜在的な節約額の分布は、時期によって大きく変動することがわかった[AW1]。図1は、1997年第4四半期と2000年第4四半期の住宅ローン全体における金利差の分布を示している。両分布は大きく異なる。1997年第4四半期では、住宅ローンの約60%が正の金利差を有していた。これに対し、2000年第4四半期では正の金利差を有していたのは10%にすぎなかった。同様に、平均金利差は1997年第4四半期(0.55%)の方が、2000年第4四半期(1.3%)よりもはるかに高かった。
図1 金利差(既存金利-新規金利)
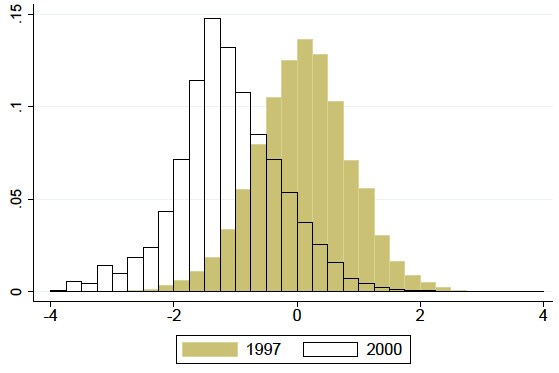
注記:本図は借り手全体における金利差の分布を示している。金利差は、既存の住宅ローン金利と現在の市場金利との差として定義される。詳細はEichenbaum et al.(2018)を参照。
我々は操作変数法を用いて、住宅ローン金利の変化が翌年に借り換えられる住宅ローンの割合に与える効果を測定する。操作変数は、連邦公開市場委員会(FOMC)の発表前後の短い時間枠における、フェデラル・ファンド先物金利と2年物米国債利回りの高頻度変動に基づいている。
我々の知見
実証分析の知見は以下のとおりに要約できる。
第一に、住宅ローン金利の変化が借り換え率に及ぼす効果は、強い状態依存性を示すことがわかった。
例えば、住宅ローン金利が25ベーシスポイント低下した場合の効果を考えてみる。平均金利差が1標準偏差増加した場合の限界的影響は6.8%である。言い換えれば、平均金利差が1標準偏差高い場合、住宅ローン金利が25ベーシスポイント低下すると、借り換えられる住宅ローンの件数は6.8%多く増加する。この効果は、平均的な年間借り換え率8.5%と比べて大きい。
第二に、現金化借り換え(すなわち、新規住宅ローンの残高が旧住宅ローンの残高を上回る借り換え)が住宅ローン全体に占める割合にも、重要な状態依存的効果があることがわかった。
現金化借り換えが重要なのは、Mian and Sufi(2014)により、世帯がこの種の借り換えを主として消費の拡大に用いていることが知られているからである。この現象は、住宅ローン金利の低下が集計消費に大きな効果をもたらすことを、我々の構造モデルで再現するうえで極めて重要な役割を果たしている。
借り換えにおける状態依存性の大きさを評価するため、翌年の全ローンに占める現金化借り換えの割合に対する、住宅ローン金利25ベーシスポイントの変化の影響を考えてみる。その結果は、平均金利差が1標準偏差増加した場合の、現金化借り換えに対する限界的影響が6.2%であることを示している。この効果は、平均的な年間現金化借り換え率5.5%と比べて大きい。
最後に、金融政策の変化は、民間所有の新規住宅建築に必要な許可件数で測られる実際の経済活動に、重要な状態依存的効果を及ぼすことがわかった。2
金融政策の設計における新たなトレードオフを浮き彫りにするモデル
実証分析の結果を踏まえ、金融政策の設計における新たなトレードオフを浮き彫りにする、定量的な動学的ライフサイクル・モデルを構築した。モデルの主要な実証的特性は以下のとおりである。
第一に、本モデルは、持家比率、耐久財ではない財の消費、世帯の負債対所得比率、純資産のライフサイクルにおける動態と整合的である。第二に、借り換えによる潜在的な節約額を前提として、住宅ローンが借り換えられる確率を織り込んでいる。また、借り換えを行う世帯の多くが現金化借り換えを行っているという事実とも整合的である。第三に、そして最も重要な点として、本モデルは、我々が実証分析で示した借り換え判断に対する金融政策の効果の状態依存的性質を、定量的に説明している。
本モデルは、ある利下げの効果が金融政策の選択の履歴に依存することを示している。ある利下げは、その前に一連の利上げが行われている場合には効果が弱まる。金利が上昇してきた局面では、多くの持家世帯の既存の固定型住宅ローン金利が現行の市場金利を下回っており、そのため、金利の小幅な低下に応じて借り換えようとはしない。これに対し、ある利下げは、その前に一連の利下げが行われている場合には、より強い効果を持つ。金利が低下してきた局面では、多くの持家世帯の固定型住宅ローン金利が現行の市場金利を上回っており、そのため金利の低下に応じて借り換えようとする動機が生じる。
本モデルを用いて、借り換えコストの低下によって、金融政策の有効性およびその効果の状態依存性がどのように影響されるかを分析する。この問いは、住宅ローン市場におけるフィンテック貸し手のシェアが拡大していることから、特に重要である。
本モデルは、借り換えコストが低下するにつれて、金融政策の効果の状態依存性が弱まることを示している。この結果の直観は以下のとおりである。借り換えコストが低下すると、借り換え率が上昇する。この効果により、借り換えによる節約額の分布は時間とともにあまり変動しなくなり、ゼロの近辺により集中するようになる。その結果、金融政策の効果の状態依存性は弱まる。
この結果の裏面として、借り換えコストが低下するにつれて、金融政策はより強力になる。直観は以下のとおりである。本モデルでは、多くの世帯が拘束的な借入制約に直面している。借り換えコストが低下すると、同じ金利低下によって、こうした種類の世帯のうちより多くが現金化借り換えを行うようになる。これらの世帯は追加的な資金を消費の拡大に用いる。借り換えコストが低下すると、同じ住宅ローン金利の低下に対して、より多くの世帯がこのように反応する。
本分析は、住宅ローンが主として固定金利である制度下での金融政策の効果に焦点を当てている。しかし、住宅ローンが主として変動金利である国は多く、オーストラリア、アイルランド、韓国、スペイン、英国などが含まれる。
固定型住宅ローン金利制度における借り換え経路を通じて生じる金融政策の状態依存的効果は、変動型住宅ローン金利制度では生じない。その理由は、変動型住宅ローン金利制度には、未活用の借り換え機会が存在しないためである。したがって、フィンテックによって借り換えコストが極めて低い水準まで引き下げられたとしても、米国における金融政策の波及メカニズムの住宅経路は、変動金利住宅ローンを有する国々のそれに収斂することはない。




