銀行破綻処理は、「大きすぎて潰せない」銀行をどう立て直し、2008年の金融危機を悪化させた納税者負担の救済策をどう避けるかという問いに対する、規制上の答えだった。
秩序を欠いたリーマン・ブラザーズの破綻を受け、世界各国の規制当局は、システム上重要な銀行に企業と同じ倒産処理制度を適用できないと認識した。欧州では、大陸全体でルールを調和させ、破綻銀行を秩序立って処理するための法的枠組みとして、いわゆる「破綻処理制度」を定めた銀行再建・破綻処理指令(BRRD)と単一破綻処理メカニズム(SRM)が設けられた。
単一破綻処理委員会(SRB)はブリュッセルに本部を置く当局で、欧州のシステム上重要な銀行の破綻処理計画を策定・監督する。破綻処理の目的は、破綻しつつある銀行を安定させ、金融の安定を確保することだ。そのためSRBは各国当局とともに、債務を減免し、資産を処分し、銀行を政府所有に移す広範な権限を有する。
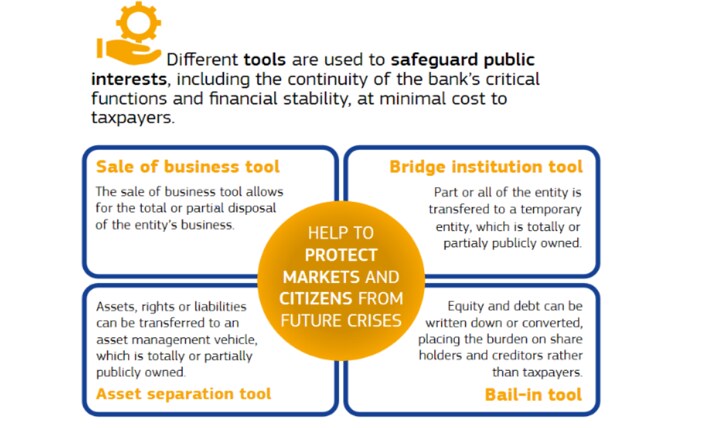
破綻しつつある銀行の資産と負債を詳細に評価することは、破綻処理プロセスに不可欠である。金融規制当局が金融の安定を維持し、納税者ではなく債権者に金融損失を負担させるために下す難しい判断を導くからだ。
欧州の銀行部門で最近起きた事態を受け、評価は現在、規制当局の最優先課題となっている。
今年、イタリアの中小銀行が納税者負担の救済を複数回受けた後、SRBとスペインの破綻処理当局は、市場関係者からバンコ・ポピュラール・エスパニョール(Banco Popular Espanol S.A.)の破綻処理を称賛された。同銀行はスペインの大手リテール銀行だったが、破綻した。銀行は売却され、サンタンデールが名目価格の1ユーロで買収し、数十億ユーロ規模の資本性金融商品も一部がゼロに減額された。評価はデロイトが担当し、最も厳しいシナリオでは、同行の経済価値をマイナス82億ユーロと見積もった。
破綻処理後、バンコ・ポピュラールの評価をめぐる騒動は大きくなり、不満を抱く債権者が、同行の救済のためにSRBが減額した資本性金融商品への投資を回収しようと、法的手続きを開始したとされる。バンコ・ポピュラールはシステム上重要ではなかった。事業は主に国内向けのリテール業務だったため、システム上重要な投資銀行が破綻する場合と比べ、評価の負担は軽かったとも考えられる。
これにより、新たな懸念が生じた。システム上重要な銀行が破綻した場合、厳しい時間的制約、フランチャイズ価値の毀損、そして破綻処理が行われる際に起こりうる金融市場の混乱を考慮して、公正な評価を実現できるのだろうか。欧州の銀行の中には、「大きすぎて評価できない」銀行があるのだろうか。
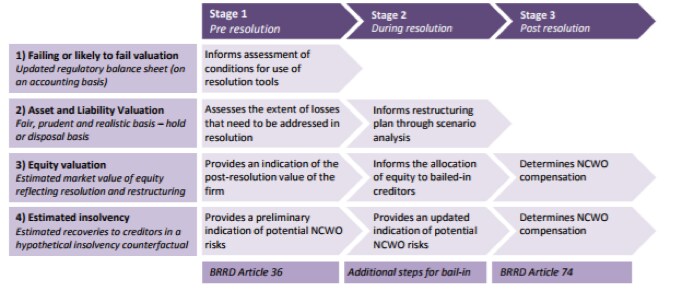
現行ルールでは、評価は独立した第三者が、欧州銀行監督機構(EBA)が定めた規則に従って実施する。さらにEBAは、デリバティブの評価に関する、より専門的なルールを含め、評価の基準に関する規則も定めている。
評価は銀行の価値をある一時点で切り取ったものではなく、連続的に行われる。最初の評価は「事前評価」と呼ばれ、銀行が「破綻している、または破綻する可能性が高い」かどうかを判断するためのものだ。次に、資産・負債の評価では、破綻企業の資産について会計上の価値ではなく経済的価値に焦点を当てる。また、どの破綻処理手段が最も適切か、あるいは手段が必要かどうかの判断にも役立つ。今年、イタリアの中小銀行の破綻に際して、SRBは介入を見送ったことにも留意したい。同行を救済できる規制上または民間部門の解決策はないと判断したためだ。
最終的な株式価値評価では、銀行が通常の倒産手続きに入った場合と比べ、破綻処理制度の下で債権者がより大きな損失を被っていないことを確認する。これは「債権者を通常の倒産手続きより不利に扱わない」(NCWO)原則として知られる。この原則の遵守は極めて重要だ。違反が立証されれば、不利益を被った債権者は法的に一定の補償金の支払いを受ける権利を得る可能性がある。
実際、評価人が銀行破綻処理に固有の限られた時間内に、グローバル銀行のビジネスモデルが持つ地理的な広がりと複雑さを一人で把握できると考えるのは、楽観的に過ぎる。
今後の展望
この懸念に対処するため、英国の破綻処理当局であるイングランド銀行(BoE)は欧州を先導し、夏に協議文書を公表した。題名は「破綻処理可能性を支える評価能力」。その目的は、英国の銀行や英国にある外国銀行の子会社などが整備する必要のある、強化された評価能力について意見を募ることだ。
BoEは、「企業自身が破綻処理前に適切な評価能力を備えていなければ、破綻処理時の評価が十分に迅速かつ堅牢になると期待するのは不合理だ」と明言している。「こうした能力には、企業の資産、負債、株式の評価を一体的に支えるデータ、システム、プロセスが含まれる。」
立法の意図は明確だ。堅牢な評価に向けた緊急時対応計画の責任を、それを最も適切に実行できる主体、すなわち銀行自身に負わせることである。BoEの規則は、BRRDにおける既存の内部評価要件を大幅に拡充し、破綻処理の前および最中に維持する評価モデルの構築を想定している。
さらに規則案では、銀行に対し、融資ポートフォリオ、取引ポジション、流動性管理、債権者の優先順位、担保に関する、よりアクセスしやすいデータを取りまとめるよう求めている。例えば、評価のデューデリジェンスを迅速化するため、集中アクセス窓口として機能する仮想データルームを設置することが挙げられる。こうした事前対策は、評価に関する提言を行える時間を広げ、基礎となる財務データの信頼性を高め、訴訟リスクを低減することを目的としている。
結局のところ、評価は科学ではなく技芸である。バンコ・ポピュラールをめぐる訴訟の対立は、時間に制約された評価と債権者の損失との関係を鮮明にした。銀行、とりわけシステム上重要な銀行に、評価データとモデリング能力を文書化し、整備するよう求めることは、賢明な緊急時対応計画である。適切に導入されれば、こうした能力は「銀行は大きすぎて評価できないのか」という問いに対する暫定的な答えとなるだろう。




