主要経済国の中央銀行は、ほんの数カ月前まで、金融政策を非常に緩やかに引き締めればインフレを抑えられると見込んでいた。
しかし、米連邦準備制度理事会(FRB)、カナダ銀行、イングランド銀行はすでに大幅な利上げを実施し、欧州中央銀行(ECB)も最近、10年以上ぶりに利上げした。
インフレ見通しには依然として大きな不確実性があるが、リスクは上振れ方向に大きく傾いていると、IMFの専門家3人は述べる。
中央銀行は、1960年代と1970年代の高インフレから重要な教訓を学ぶ必要がある。インフレ抑制の動きが遅すぎると、その後の調整ははるかに痛みを伴い、混乱を招くものになる。
主要経済国の中央銀行は、つい数カ月前まで、金融政策を非常に緩やかに引き締められると見込んでいた。インフレは、パンデミックに伴う供給ショックと、その後のロシアによるウクライナ侵攻が引き起こした異例の要因の組み合わせによるものとみられ、こうした圧力が和らげば急速に低下すると予想されていた。
現在、インフレ率が数十年ぶりの高水準に達し、住宅やその他のサービスにも物価上昇圧力が広がるなか、中央銀行は、インフレ期待が定着せず、信認が損なわれるのを防ぐため、より迅速に行動する必要性を認識している。政策当局者は過去の教訓を踏まえ、後により痛みを伴い、混乱を招きかねない調整を避けるため、断固として対応すべきだ。
FRB、カナダ銀行、イングランド銀行はすでに大幅な利上げを実施し、今年さらに大幅な利上げを続ける意向を示している。欧州中央銀行も最近利上げを実施した。10年以上ぶりのことだ。
インフレ抑制に向けた実質金利の上昇
中央銀行の政策対応や今後の政策運営に関する発信を受け、年初以降、政府債務の実質金利(インフレ調整後の金利)は大幅に上昇した。
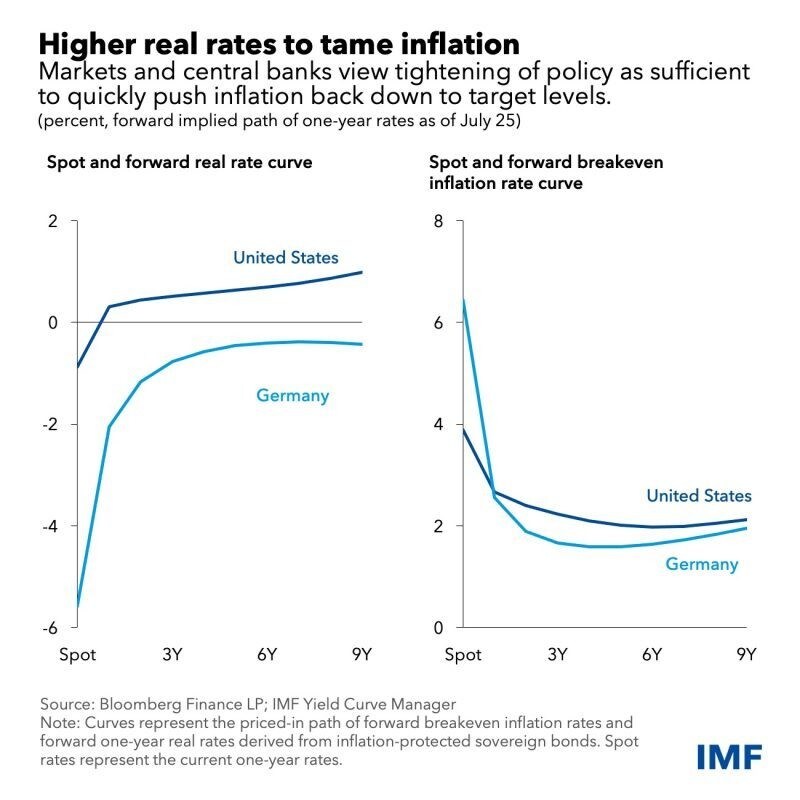
短期の実質金利は依然としてマイナスだが、米国の実質金利フォワードカーブ、すなわち市場価格が織り込む、1年先から10年先までの各時点における1年物実質金利の推移は、全期間にわたって上昇し、0.5~1%の範囲にある。
この推移は、生産が潜在成長率に沿って拡大することを可能にする「中立的」な実質政策金利の水準とおおむね一致している。FRBの経済見通しサマリーは、6月中旬時点で実質中立金利を約0.5%と示唆した。また政策当局者は、今年と来年の生産の伸びをともに1.7%と見込んでおり、これは潜在成長率の推計値に非常に近い。
ドイツ国債を指標とするユーロ圏の実質金利フォワードカーブも上昇したが、依然として大幅なマイナス圏にある。これは、実質金利が中立水準に緩やかに収束していくことと整合的だ。
国債の実質金利上昇は、消費者や企業の借入コストをさらに大きく押し上げ、世界的な株価の急落にも寄与した。中央銀行と市場の双方で最も一般的な見方は、こうした金融環境の引き締まりによって、インフレ率を比較的速やかに目標水準まで押し下げられるというもののようだ。
例えば、市場に基づくインフレ期待の指標は、米国とドイツのインフレ率が今後2、3年以内に約2%に戻ることを示している。FRBの最新の四半期見通しなど、中央銀行の予測も、物価上昇率が同様に鈍化することを示唆しており、エコノミストや投資家への調査も同じ見方を示している。
これが妥当な基本シナリオと考えられる理由はいくつかある。
進行中の金融・財政引き締めにより、エネルギーと非エネルギー商品の需要は冷え込むはずだ。特に耐久消費財のような金利の影響を受けやすい分野でその傾向が強い。これにより、商品価格の上昇ペースは鈍化するか、あるいは下落する可能性がある。また、商品市場で新たな混乱が起きなければ、エネルギー価格も下落する可能性がある。
パンデミックの影響が弱まり、ロックダウンや生産の混乱が減るにつれて、供給側の圧力は和らぐはずだ。
経済成長の鈍化は、やがてサービス部門のインフレを押し下げ、賃金の伸びを抑えるはずだ。
インフレ高止まりのリスクは大きい
しかし、インフレ急上昇の規模は中央銀行や市場にとって予想外であり、インフレ見通しには依然として大きな不確実性がある。特に、サプライチェーンの混乱が和らぎ、世界的な政策引き締めによってエネルギーや商品価格が急速に下落すれば、中央銀行の想定よりも速くインフレが低下する可能性もある。
それでも、インフレのリスクは上振れ方向に大きく傾いているようだ。高インフレが定着し、インフレ期待が不安定化するリスクは大きい。
住宅賃料から対人サービスまで、サービスのインフレ率はすでに高い水準からさらに上昇しつつあるようで、急速には低下しそうにない。名目賃金の急速な伸びが、こうした圧力を強める可能性もある。労働市場が堅調な国では、企業が無理なく吸収できる範囲を超える速さで名目賃金が上昇し始め、それに伴う単位労働コストの増加が価格に転嫁される可能性がある。こうした「二次的効果」は、インフレの長期化とインフレ期待の上昇につながるだろう。さらに、地政学的緊張が一段と高まり、エネルギー価格の再急騰を引き起こしたり、既存の混乱を深刻化させたりすれば、高インフレが長期化する可能性もある。
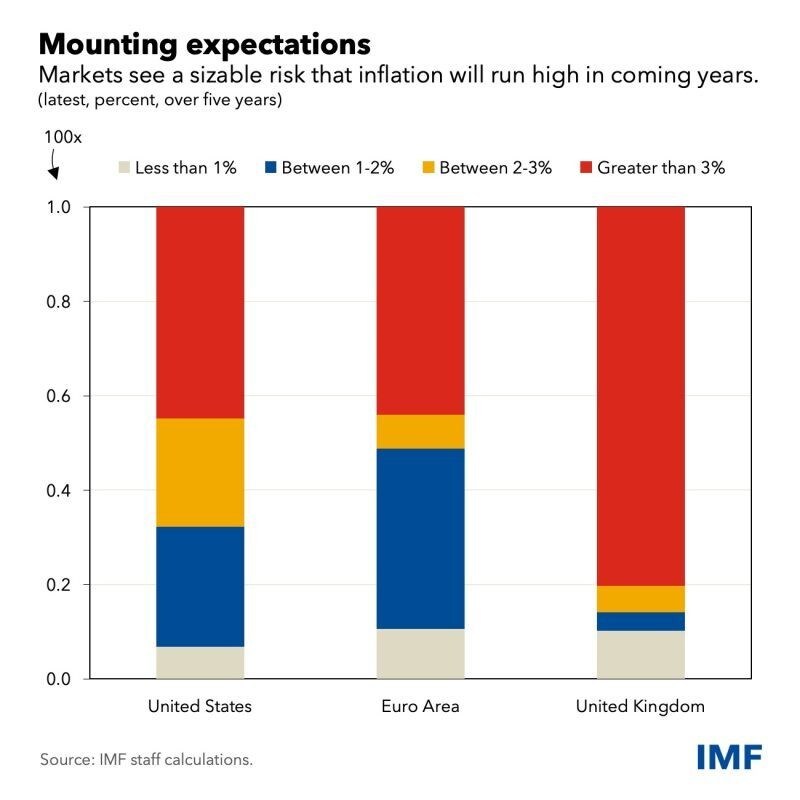
前述した「平均的な」インフレ期待に関する市場ベースの指標は安心材料に見えるかもしれないが、市場は今後数年間、インフレ率が中央銀行の目標を大きく上回る可能性を相当程度織り込んでいるようだ。具体的には、米国、ユーロ圏、英国で、今後数年間に3%を超えるインフレ率が続く確率が高いと市場は示している。
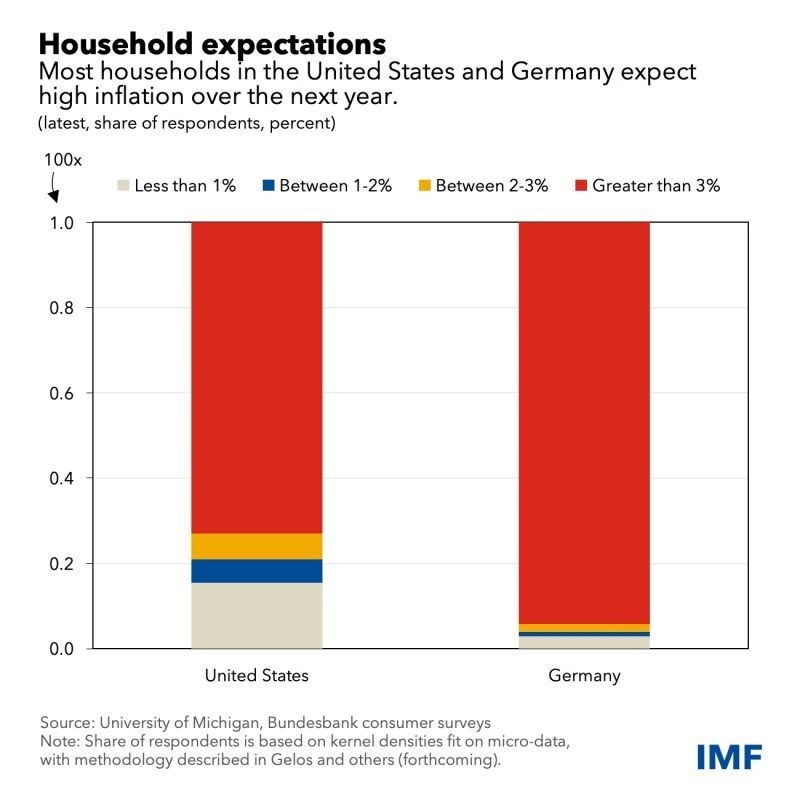
ここ数カ月、消費者や企業もインフレ上振れリスクへの懸念を強めている。米国とドイツでは、家計調査から、人々が今後1年間の高インフレを予想していることが分かる。また、今後5年間にインフレ率が目標を大きく上回る可能性もかなり高いと見ている。
より強力な引き締めが必要となる可能性
上振れリスクが現実となり、高インフレが定着すれば、インフレ抑制のコストは大幅に高くなる可能性がある。その場合、中央銀行はより断固として、景気を冷やすために一段と積極的な引き締めを行う必要があり、失業率も大幅に上昇せざるを得ないだろう。
すでに流動性の低下を示す兆候があるなか、政策金利の引き上げを速めれば、株式、信用商品、新興市場資産などのリスク資産価格がさらに急落する可能性がある。金融環境の引き締まりは無秩序なものとなり、金融システムの耐性を試すとともに、新興市場に特に大きな負担をもたらすおそれがある。インフレ率が数十年ぶりの高水準にある現在、金融引き締めへの国民の支持は強いが、経済や雇用への負担が増すにつれて損なわれる可能性がある。
それでも、物価安定の回復は極めて重要であり、持続的な経済成長に不可欠な条件だ。1960年代と1970年代の高インフレから得られる重要な教訓は、インフレ抑制の動きが遅すぎると、その後、インフレ期待を再び安定させ、政策への信認を取り戻すために、はるかに大きなコストを伴う引き締めが必要になるということだ。中央銀行は、困難な道のりを進むなかで、この経験を常に念頭に置くことが重要となる。




