ウォール街の大手、リーマン・ブラザーズは破産を申請したのは2008年9月15日で、これをきっかけに大恐慌以来最も深刻な世界金融危機が発生した。リーマンの破綻は一日で起きたのではなく、はるかに長い期間を経て進行した。経営破綻時、総資産6800億米ドル(5180億ポンド)に対し、資本はわずか225億米ドルだった。サブプライム住宅ローン危機が金融機関を次々と飲み込むなか、かつて無敵とされたこの銀行は突如として消え去った。
その10年後、世界有数の経済国の多くが一貫した成長に苦しむなか、銀行業界とその規制当局は、起きたことから教訓を得ているはずだと期待したいところだ。しかし、破綻当時の英国首相ゴードン・ブラウンはそう考えていない。
ブラウン氏は、考えている私たちは次の世界金融危機へ「眠ったまま」進んでいると。金利引き下げや公共支出の拡大によって経済を立て直す余地は十分にないと同氏は見ている。また、世界的な協調行動の実現が、10年前にさらなる大惨事を避けるうえで不可欠だったにもかかわらず、それが難しくなっているように見える「指導者不在の世界」だと述べている。
明るい材料はあるのだろうか。今後の危機で重要となる指標について、簡潔に見てみたい。
1. 債務
世界の債務は最近世界GDPの225%に当たる164兆米ドルに達し、過去最高を更新した。世界の債務比率は、前回ピークだった2009年より12ポイント上昇しており、先進国の比率は第二次世界大戦以来の水準に達している。
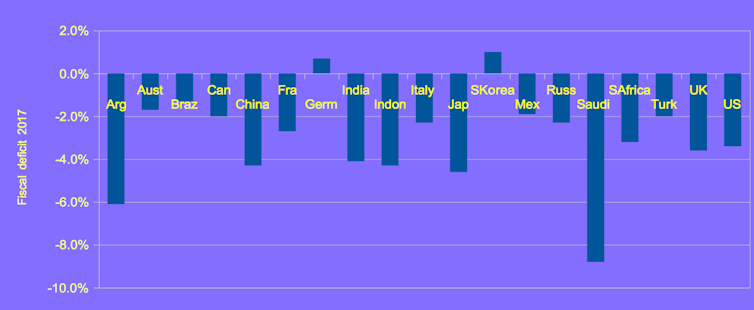
このため、財政赤字の大きい国々は、支払いを賄うためにますます多くの利息を払わざるを得ない。赤字を削減できなければ、ごく軽い景気後退に対処することさえ難しくなる。そこで、IMF専務理事のクリスティーヌ・ラガルド氏は各国に対し、最近呼びかけたのは、「晴れているうちに屋根を修理する」ことだ。赤字を削減し、銀行の資本バッファーを強化し、為替レートの柔軟性を最大限に高めるよう求めている。
G20の財政赤字、2017年
2. 新興市場
投資家の不安が高まり、新興市場の資産が大量に売られた。その結果、これらの国々への資金流入は急減し、8月には22億米ドルとなった。わずか1か月前には137億米ドルに達していた。資金流出によって、トルコ、インドネシア、アルゼンチンの通貨は大きく弱含んでいる。一方、投資家が米国債などのドル建て資産の上昇する価値から利益を得ようとするなか、米ドルはますます強くなっている。こうした変化は国際貿易に影響を及ぼし、他国へ危機が波及する可能性を高めるだろう。強さ。こうした変化は国際貿易に影響を及ぼし、他国へ危機が波及する可能性を高めるだろう。
3. 貿易
米国と中国の間の貿易摩擦は、米国と中国大きな地政学的リスクとなっている。この両国は世界で最も多額の債務を抱え、それぞれ48兆1000億米ドル、25兆5000億米ドルに上る。両国の貿易をめぐる駆け引きが経済的な余波をもたらせば、世界の金融市場は窮地に追い込まれかねない。
中国の株式市場にはすでに影響が表れており、今年に入ってその価値は約20%下落した。香港にも波及効果があり、最近、ハンセン指数は押し下げられ、14か月ぶりの安値をつけた。危機はまもなく世界中に広がり、前述の通貨危機ですでに打撃を受けている新興国にも及ぶおそれがある。
4. 銀行
リーマン破綻後、世界の主要銀行は移行してきた。短期借入への依存から、次の信用収縮を乗り切るための資本バッファーの積み増しへと移ったのだ。とはいえ、他の多くの銀行は依然として脆弱に見える。とりわけ、近年のギリシャ、スペイン、イタリアの銀行危機の後はなおさらだ。これは、金融システム全体を守るには規制がまだ不十分であることを強く示している。
さらに、シャドーバンキングがある。これは基本的に、保険会社やヘッジファンドなど、銀行ではない金融機関が融資などの銀行サービスを提供することだ。こうした仕組みは、対象となる機関が銀行より規制上の制約を受けにくいため、前回の危機後に急速に拡大した。。
驚くべき米国の調査では、昨年、住宅ローンに占めるシャドーバンキングの市場シェアが、2007年の15%から2015年には38%に急上昇したことが明らかになった。これは、低所得者やリスクの高い借り手への融資全体の実に75%にも相当する。中国のシャドーバンキングも大きな懸念材料で、その規模は15兆米ドル、GDPの約130%に上る。一方、世界各地の多くのシャドーバンクが融資審査基準を緩めているとの懸念が高まっている。
5. サイバーリスク
一部のアナリストは、懸念している。今日の完全にデジタル化され相互接続された金融システムがサイバー攻撃を受け、次の金融危機が引き起こされる可能性があるという。このリスクは、2013年に調査が始まって以来、預託信託会社(Depository Trust)のシステミックリスク・バロメーターの回答者によって、一貫して最大の懸念事項に挙げられている。
総じて、金融システム強化の取り組みにもかかわらず、システムは決して万全とは言えない。ゴードン・ブラウン氏の言うとおり、世界は次のショックへの備えを十分に整えられていない。そして、国際社会内の分断が深まっているため、状況はとりわけ危険に見える。金融機関が過度なリスクを取る傾向を抑えられておらず、ブラウン氏も述べたように、無責任な行動を取る者に対する是正の仕組みもまだ不十分だ。
JPモルガンは、予測している次の危機は早ければ2020年に起きると。これは十分に予見可能なことのように思える。身構えて備えを整え、事態が潜在的に起こり得るほど悪化しないことを願おう。




