インフレが高まっている。要因は複雑で、短期および長期の推移について意見はほとんど一致していない。
6人のチーフエコノミストが、今後のインフレについて見解を示す。一時的なものなのか、長引くのか。政府、中央銀行、政策立案者はどう対応すべきか。
世界経済フォーラムの「2021年11月チーフエコノミスト見通し」が本日公表され、各国・地域の経済でインフレの動向がどのように表れているかについて、見解を示している。
経済のさまざまな分野で価格が急騰しており、原因が多岐にわたることから、インフレの最も可能性の高い推移をめぐって見解が分かれている。
2021年11月「チーフエコノミスト見通し」調査では、 専門家に短期および長期の見通しについて意見を求めたところ、見解は分かれた。
先進国経済でより大きなリスクとなるのは、需要過多による景気過熱なのか、それとも供給側のコスト急上昇によるスタグフレーション(物価上昇と成長鈍化の同時進行)なのか、見方は分かれている。全般的な物価水準が上昇しているのか、それとも価格上昇圧力が特定の商品市場に限られているのかも、意見が分かれる点だ。
インフレは自己実現的だという見方がある。物価上昇によってお金の価値が下がると考えると、私たちはその考えを現実にするような行動をとる傾向がある。
エコノミスト誌は、脱炭素化がもたらした「不足経済」について述べている。これにより一部の国はエネルギー供給への不安にさらされやすくなり、保護主義によって、貿易政策はもはや経済効率に基づかなくなった。また、フィナンシャル・タイムズ紙は、「供給のボトルネック、エネルギー価格の急騰、インフレ上昇」が世界経済の回復を脅かしていると指摘する。
一方で、テクノロジーとイノベーションが最終的にはインフレ圧力を相殺するとの楽観的な見方もある。
明らかなのは、世界経済がパンデミック後の転換点に立つ今、政府や中央銀行がインフレにどう対処するかが極めて重要だということだ。ロイターの世界規模の世論調査に参加したエコノミストによれば、中央銀行が緊急刺激策を急速に縮小することや、さらなるサプライチェーンの混乱は、「COVID-19のパンデミックが続くなか、来年の世界経済にとって最大級のリスクの一つ」だという。
私たちは、フォーラムのチーフエコノミスト・コミュニティのメンバー6人に、こうした動きの影響について見解を求め、企業、政府、中央銀行が課題にどう対処すべきかを聞いた。
「政策立案者は、一時的なインフレと、より持続的なインフレの両方を想定しなければならないかもしれない」
クリスチャン・ケラー、経済調査部門責任者、バークレイズ、英国
足元のインフレ動向は、重なり合う多くの要因によって引き起こされている。現時点ではパンデミック関連の要因が依然として支配的だが、その影響はおおむね一時的なものにとどまるはずだ。供給のボトルネックの一部は予想以上に深刻で長期化しているが、最終的にはサプライチェーンの混乱の大半は時間の経過とともに解消されるだろう。
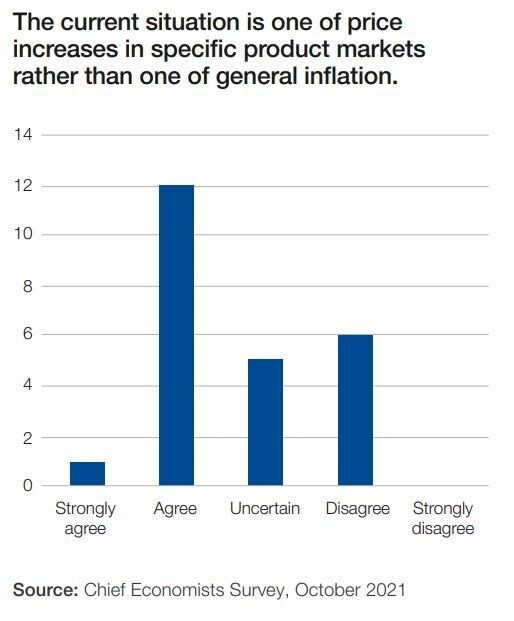
インフレがより長期化する最大のリスクは、長期的なインフレ期待が不安定化する可能性、または労働市場の反応に構造的な変化が生じる可能性にある。これまでインフレ期待は歴史的な範囲内にとどまっている一方、特に米国の労働市場では、労働供給が不足するなか(すなわち労働参加率が低いなか)で賃金が急上昇し、予想外の展開となっている。これが依然として新型コロナによる一時的な変動なのか、それともフィリップス曲線の傾きの変化を示唆する恒久的な行動変化を反映しているのか、判断にはさらに時間が必要だ。
政策立案者は、こうした不確実性にどう対応すべきだろうか。米国の作家F・スコット・フィッツジェラルドは、かつてこう述べた。「一流の知性を測る基準は、相反する二つの考えを同時に心に抱きながら、それでも機能する力を保てることだ。」したがって政策立案者は、今後数カ月の意思決定にあたり、一時的なインフレと、より持続的なインフレの両方を念頭に置く必要があるかもしれない。後になって政策の誤りと判明する事態を避けるため、当面は慎重に行動しつつ、現在のインフレ局面の本質が時間とともに明らかになれば、断固として対応することが望ましい。
「エネルギーの三つの課題――手頃な価格、脱炭素化、供給の安定性」
エイリク・ワーネス、上級副社長兼チーフエコノミスト、エクイノール、ノルウェー
今年は、経済成長、サプライチェーンのボトルネック、そして需要側と供給側の双方で価格弾力性が低い市場における需給の逼迫によるエネルギー価格の上昇を背景に、インフレ圧力が高まった。
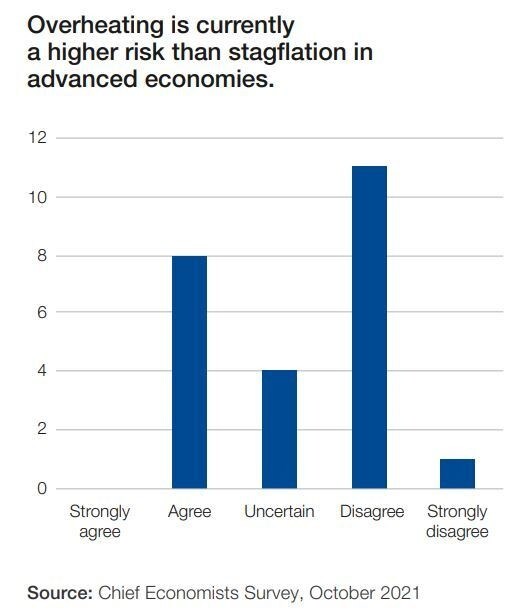
価格上昇圧力がより長く続く可能性がある。欧州とアジアの電力・ガス市場の現状は、手頃な価格、脱炭素化、供給の安定性というエネルギーの三つの課題を鮮明に示していると言える。インフレの上昇は、エネルギー転換にさまざまな影響を及ぼし得る。商品や労働力のコスト上昇に加え、金利上昇も移行の進展を遅らせる可能性がある一方、化石燃料価格と炭素価格の上昇は、再生可能エネルギーやその他の低炭素ソリューションの競争力を高める。
企業や政府は、将来起こり得るさまざまな展開に常に備え、シナリオに基づく堅実な戦略を通じて不確実性に対処すべきだ。供給のボトルネックが生じた場合、政府は効率的な貿易の仕組みを回復するよう努めるべきである。エネルギー価格が変動し、高止まりする場合、エネルギー転換を成功させるには、政府がエネルギーの生産者と消費者に予測可能で安定した事業環境を確保し、今後何年にもわたり、手頃で信頼性が高く持続可能なエネルギー供給を可能にすることが重要だ。
「脱炭素化のコストと経済再均衡の間のトレードオフ」
巴曙松、中国担当チーフエコノミスト、香港取引所(HKEX)、中国・香港特別行政区
中国は、2030年までに炭素排出量をピークアウトさせ、2060年までにカーボンニュートラルを実現するという野心的な目標を掲げている。中国の経済成長は過去数十年、エネルギー集約型で汚染度の高い製造業に大きく依存してきたため、容易な課題ではない。
生産規制や電力料金によって炭素排出量を削減する現在の措置は、GDP成長への影響が限定的で、2021年のGDPを0.1~0.2%押し下げる程度だが、供給と需要の不均衡を悪化させた可能性がある。この不均衡は、先進国市場での需要回復と、混乱したサプライチェーンの回復の遅れによって、すでに深刻化していた。その結果、過去1年間に中国では主要商品と生産者物価指数(PPI)が上昇した。しかし中期的には、脱炭素化目標に向けた移行コストと、経済再均衡による長期的な利益との間にトレードオフがある。
2021年7月、中国の全国排出量取引制度が炭素クレジット取引を正式に開始した一方、関連デリバティブの開発はまだ計画段階にある。ESGガバナンスの実践、高品質なカーボンオフセット事業、炭素排出枠デリバティブの開発は、市場が長期的に持続可能なグリーン資産を構築するための多様な機会を生み出す可能性がある。
物価水準を押し上げる新たな要因
ジュリオ・マルティーニ、パートナー、戦略的資産配分部門ディレクター、ロード・アベット、米国
今後12~18カ月は、標準的な中央銀行の目標である2%を上回るインフレが、商品価格の上昇、需要の部門間再配分、家賃上昇の加速、労働市場の需給ミスマッチ拡大による賃金コストの上昇など、多様な要因によって進む。
経済再開に伴い、需要が低迷していたサービス産業――選択的な医療サービスや外食――への圧力が強まり、物価水準を押し上げる新たな要因となる可能性が高い。この圧力は、金融市場が現在織り込んでいる時期よりも早く中央銀行に政策金利の引き上げを迫るほど強くなるだろう。
2022年と2023年のインフレ率は予想を上回る可能性があるものの、1990年代半ば以降、世界のインフレを低く安定させてきた構造的要因――高水準の債務負担と、所得・資産分配の偏りの拡大――は依然として存在し、COVID-19危機によってさらに悪化した可能性もある。その結果、今後数年間のインフレ急上昇は、エネルギー転換が進むなかでも、再び低く安定したインフレの時期へと移行する可能性が高い。
「ショックの影響は中央銀行の対応次第」
ラファエラ・ゲデス・モンテイロ、チーフエコノミスト兼戦略マネージャー、ペトロブラス、ブラジル
エネルギーコストの上昇は、世界各地のサプライチェーンの滞留を引き起こし、最近のインフレ動向につながったのと同じ構図の表れと見ることができる。COVID-19の感染拡大を抑えるため、2020年前半に人々の移動を制限する必要が生じ、石油需要にかつてない混乱が起きた。これを受け、企業は投資を大幅に削減し、OPECプラス加盟国は史上最大規模の石油供給削減で合意した。石油需給に生じた深刻な混乱は、ハリケーン、竜巻、干ばつなどの異常事象によってさらに悪化し、石油・ガスだけでなく水力発電など他のエネルギー源でも供給不足を招いたため、石油市場の見通しに大きな不確実性をもたらした。さらに、予想外に強い需要回復が停滞した供給に正面からぶつかり、状況は一段と複雑になった。
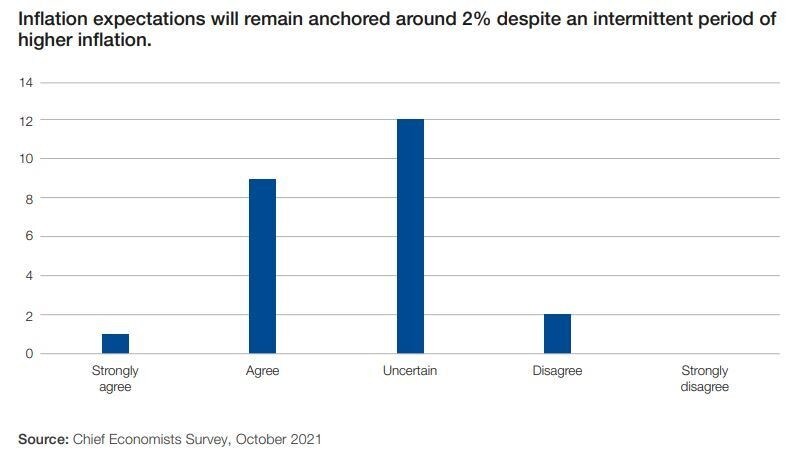
燃料価格は2022年初めまで高止まりする見通しであり、エネルギー高がもたらすインフレへの影響は今後数カ月でさらに強まる可能性が高い。しかし、2022年中に価格が横ばいになれば、インフレに対するエネルギーの寄与は薄れると予想される。根本的に、このショックの影響は中央銀行の対応次第だ。エネルギーショックによってインフレ期待が目標から乖離するリスクが高まることを懸念し、一部の中央銀行は行動に出ると予想される。長期的には、エネルギー供給の制約を緩和するため、再生可能エネルギーの発電能力への投資拡大を促すうえで、政府が重要な役割を担う。
「スタグフレーションを懸念する声が高まっているが、これは的外れに思える」
ガイ・ミラー、マネージングディレクター兼チーフ・マーケット・ストラテジスト、チューリッヒ保険会社、スイス
インフレは来年半ばまで高止まりする可能性が高く、その後、ベース効果と新たな供給能力が影響し始める。移動制限がさらに緩和されるにつれて消費がサービスへと移り、製造品への圧力が弱まるため、需要もより均衡した状態になると予想される。多くの社会保障制度が終了し、貯蓄が減少するにつれて、労働力人口に占める就業者の割合も上昇するはずだ。スタグフレーションを懸念する声が高まっているが、これは的外れに思える。世界の成長率はトレンドを大幅に上回っており、インフラへの長期的な財政支出にも一部支えられ、今後数年間は堅調さを保つと予想される。
リスクは、インフレが自己実現的になることだ。高インフレが続くほど、企業がさらなる値上げに踏み切り、労働者が賃上げを求めるリスクは高まる。企業は利益追求の動機から、コスト管理と生産性向上に注力するだろう。労働力を資本で代替する動きとデジタル化の加速も、最終的には賃金上昇のペースを抑える。脱炭素化への移行は、将来的に一部で価格上昇圧力を生む可能性がある一方、効率性の向上も求める。明らかなのは、中央銀行がインフレ抑制への信頼を失っていないことであり、これは短期と長期の見通しの双方にとって重要だ。




