新たな調査によると、米国では雇用主と職場で貯蓄する人との間で退職貯蓄に対する自信に格差があります。
平均寿命が延びるにつれ、多くの退職者は、雇用主がより包括的な退職後の所得保障を提供するために関与すべきだと考えています。
金融機関、政策立案者、雇用主は協力して、貯蓄する人々が将来の金融の安定を確保できるよう後押しする必要があります。
米国の退職市場は大きく前進しています。新たな調査によると、退職への自信は過去10年間で23%上昇しました。政策の変更が大きな役割を果たし、自動加入やターゲットデート型ファンドといった仕組みの普及を後押ししてきました。さらに、保証付き所得ソリューションにおける革新を可能にする新たな法整備により、この流れは今も続いています。これらは、ブラックロックの年次調査「Read on Retirement 調査」の主な知見の一部であり、今年で10年目を迎えます。
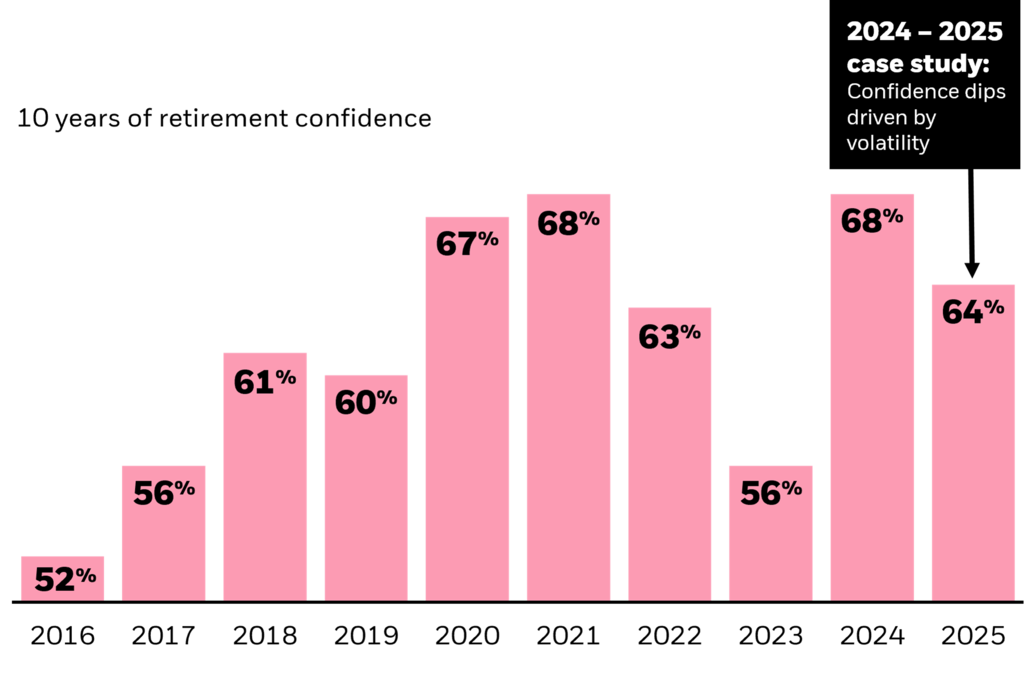
しかし、ある傾向が示唆的でした。それは、職場で貯蓄する人と雇用主の間にある大きな自信のギャップです。貯蓄者の64%が退職貯蓄は順調だと感じている一方で、従業員の大半が順調だと考えている雇用主は38%にとどまり、過去最低を記録しました。雇用主は、より全体像を明確に把握できると私たちは考えています。
退職者もこの慎重な見方を裏付けています。私たちは退職者にも調査を行いましたが、所得への懸念が根強く、特に寿命が延びていることから、退職生活が期待していたほどの輝きを欠いているかもしれないことが明らかになりました。しかし、この情報は、得られた教訓を将来の世代のためのより確かな退職後の安定へとつなげる好機でもあります。
充実した老後のための保証
私たちは皆、そのデータをすでに目にしているでしょう。毎日1万1,000人以上のアメリカ人が65歳を迎えており、、そして多くの今日の20歳の人々は100歳まで生きると予想できます。
退職後の所得の確実性を高める必要性は、これまでになく明確になっています。医療の進歩や健康増進の取り組みにより寿命が延びていることに大きな注目が集まっています。ブラックロックの会長兼CEOであるラリー・フィンクは、最新の株主への書簡で次のように記しました。「それは素晴らしい恵みです。しかし同時に、ある苛立たしい事実も浮き彫りにしています。私たちは人々の寿命を延ばすことには長けている一方で、その延びた年月を経済的に支える手助けにはほとんど力を注いでいません。」
退職者の64%が、自分の資金は予想以上に長く持たせる必要があると述べています。前年の52%、2020年の46%から上昇しています。一方で、毎月の所得を安定して維持できるかを心配する退職者も増えており、今年は28%で、2020年の16%から上昇しています。
退職者は解決策として雇用主に注目しています。退職者の79%が、雇用主は貯蓄者が退職を迎えるだけでなく、退職後の生活を乗り切れるよう支援すべきだと考えており(2020年の68%から上昇)、91%が、雇用主は退職プランの中で確実な所得の選択肢を提供すべきだと考えています。こうした選択肢は拡大しつつあり、職場の退職プランに組み込まれた革新的なターゲットデート型の戦略により、加入者は退職時に年金化を選択できるようになっています。これはもはや祖母の時代の年金ではありません。

貯蓄者への支援
「退職後、毎年いくら使えるのか?」これは、貯蓄者が雇用主に抱く最大の疑問です。そして、その答えを早くに得られるほど良いのです。「退職のずっと前」に、退職後の所得に関する教育を受けたいと考えている人が多くいます。
この支出の不確実性の主な原因は市場の変動です。過去10年間にわたり、市場が不安定になると、貯蓄者の自信も揺らいでいることが分かっています。3分の2近く(66%)が退職後に資金が尽きることを心配しており、前年から10%増加しています。また、退職後の支出を控えすぎるとも示しています。利息と配当だけで生活し、貯蓄残高を維持するつもりだと強く同意する人は5人に1人で、たとえ節約が必要になったとしてもそうしたいと考えています。これは2018年のわずか7%から上昇しています。
次に退職を迎え始める世代であるX世代は、特にプレッシャーを感じています。順調だと答えた人は54%にとどまり、どの世代よりも低く、将来の幸福に対する見通しも低下しています。
ここからどこへ向かうのか?
今後は、この人口構造の変化に対応する解決策について、引き続き革新を進め、その推進を訴えていく必要があります。
貯蓄者は自身の金融の歩みに積極的に関わることを望んでいます。81%が、利用可能な投資の選択肢について具体的な教育を受けたいと考えています。個人が自らの金融の安全を管理するために必要な資源を提供するとともに、401(k)などのプランに、保証付き所得を受け取る選択肢を組み込むといった、さらに一歩進んだ取り組みを行いましょう。すべては、貯蓄者がより良く投資し、より良く退職できるよう支援するためです。
貯蓄率は、数年前の12%から今年は10%に低下しており、その理由も見えています。77%が主にクレジットカードや住宅ローンによる負債を抱えており、半数以上が、緊急時には退職プランから資金を引き出すことをすでに検討しています。これは2020年の33%から上昇しています。短期と長期の両方に備えて貯蓄できるよう、加入者を支える金融的な健全性に関する行動と資源を強化しましょう。その中には、プラン加入時の「自動」機能や緊急貯蓄プログラムも含まれます。今日の収入で生活を支えられる人は、明日であれ20年後であれ、退職後の生活を支える上でより有利な立場にあります。
世界経済フォーラムは、世界の金融システムをどのように改善しているのか?
金融・通貨システムセンターは、持続可能性や回復力から、イノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するためにリーダーを集めています。
協力と洞察を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に沿わせることを支援しています。
長く生きることは素晴らしい成果です。しかし、多くの人はその延びた年月を賄うことができません。将来の世代が、これまでの世代と同等の退職後の安定を得られるよう支えることは、金融機関、雇用主、政策立案者の責務であり、その出発点は所得にあります。




