責任ある投資に意味を持たせるためには、その目的を明確にしなければなりません。
その目的の中には互いに調和するものもあれば、対立するものもあり、その結果として目的間のトレードオフが生じます。
世界経済フォーラムの「責任ある投資に関するグローバル未来評議会」は、議論の焦点を定めるため、責任ある投資に何が含まれるかの定義を提案する報告書を公表しました。
責任ある投資(RI)は急速に成長している投資分野ですが、この盛り上がりと熱意には、RIが何を意味するのかについての明確さの欠如が伴っています。一方では、定義があまりにも緩いものがあります。2020年には、米国持続可能投資フォーラムは次のように報告しました米国でプロfessional に運用される資産の3分の1(1ドル中3ドル)がRI戦略に投資されており、その総額は17.1兆ドルで、1995年の水準の25倍に達していたと報告されています。しかし、2022年には、RIを実践していると表明しながら、具体的なRI基準を示していない投資家を除外するよう方法論を改定しました。この改定後、これらの数値は半分以上減少し、1ドル中8ドル(8.4兆ドル)となりました。
その一方で、RIの定義の中には厳格すぎるものもあり、RIは異なる目的や異なる方法で追求できるという点を認識していません。RIが「機能する」か「機能しない」かについての包括的な主張は、どのタイプのRIを指しているのか、またどの基準で「機能する」かを評価するのかが明確でなければ無意味です。責任ある投資は、ある目的の達成においては他の目的よりも成功しやすい場合があるため、RIを画一的なものとして扱うのではなく、その形態について正確であることが重要です。
世界経済フォーラムの「責任ある投資に関するグローバル未来評議会」は、報告書を公表しました。責任ある投資:定義と分類体系。この報告書は、RIに含まれるものの定義と分類体系を提案し、議論に明確さ、具体性、焦点をもたらすことを目的としています。副次的な目的として、その異なる目的間に生じうるトレードオフを明らかにすることも挙げられています。報告書はRIを次のように定義しています。
責任ある投資とは、次の目的のうち一つ以上を達成するために、環境要因および社会要因を組み入れることです。
• 財務リターン
• 社会的インパクト
• 価値観との整合性
この定義には、五つの主要な要素があります。
1. 組み入れ
責任ある投資は、意味のあるものでなければなりません。「責任ある投資家」ではなく、単なる「投資家」であった場合には行わなかったであろう異なる判断を、時には伴うものです。そうでなければ、すべての投資家が自らを責任ある投資家と称することができてしまいます。そのため、私たちはRIを、(例えば)「考慮」ではなく、環境要因および社会要因の「組み入れ」として定義しています。投資家は環境要因および社会要因を考慮するかもしれませんが、それらを常に財務要因に次ぐものとみなす場合があります。「組み入れ」とは、投資意思決定を時に変えることを意味します。
2. 環境および社会
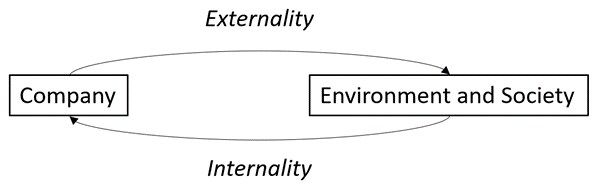
責任ある投資は、環境・社会・ガバナンス(ESG)投資と呼ばれることもあります。しかし、ほぼすべての投資家は投資判断においてガバナンスを考慮します。というのも、ガバナンスの欠如による影響は、ほぼ常に最終的に企業が internalize(内部化)するからです。取締役会の専門性が欠けている企業や、CEOの報酬が長期的な業績に十分連動していない企業は、業績で劣り、株主価値を毀損する可能性が高いといえます。
これに対し、一部の環境および社会(ES)要因は、主として社会全体に影響を及ぼす外部性です。あるエネルギー企業は温室効果ガスを排出することで、より温暖な気候下では作物を育てられなくなる農業関連企業に害を及ぼすことがありますが、世界的な炭素税が存在しない場合には、その行為による環境コストの全額を負担しない場合があります。また、ある衣料品企業は強制労働を利用することでコストを削減でき、法律が弱いために訴追されないこともあります。責任ある投資家は、ES要因を、それ自体が投資目的であるため、またはそれが最終的に内部化され財務リターンに影響すると考えるために、投資判断に組み入れます。一方、責任のない投資家はそうしません。
3. 財務リターン
責任ある投資家がES要因を投資判断に組み入れる理由の一つは、それによってリスク調整後の財務リターンが高まると考えているからです。例えば、環境面で優れた実績を持つ企業から購入する顧客が増えたり、従業員の幸福に投資する企業において従業員の意欲や生産性が高まったりすれば、リターンが増加する可能性があります。また、例えば、クリーンエネルギーに投資するエネルギー企業が炭素税の影響を受けにくくなったり、従業員への事業再編の悪影響を緩和する企業がストライキを受けにくくなったりすれば、リスクが低減する可能性があります。

4. 社会的インパクト
責任ある投資のもう一つの動機は、社会にプラスの影響を与えること、すなわちES価値を創出することです。これには二つの方法があります。一つ目は銘柄選択です。社会的インパクトがプラスの「グリーン」銘柄(クリーンエネルギーなど)に投資することで、投資家は、少なくとも理論上は、それらの企業が資金調達を行いやすくなり、事業拡大とプラスの影響の増大を可能にすることができます。逆に、社会的インパクトがマイナスの「ブラウン」銘柄(タバコなど)から投資を引き揚げることで、投資家はそれらの企業の資金調達を困難にし、マイナスの影響の拡大を妨げることができます。
二つ目の方法はスチュワードシップです。ES課題について議決権を行使し、積極的にエンゲージメントを行うことで、投資家は企業のプラスの影響を高めたり、マイナスの影響を低減させたりすることができます。重要なのは、銘柄選択がグリーン企業への投資とブラウン企業からの投資引き揚げを伴うのに対し、スチュワードシップは、ブラウン企業に投資し、そのマイナスの影響を低減させるためにエンゲージメントを行うことを伴う場合があるという点です(例えば、タバコ企業に有害性の低い製品の開発を促すなど)。
場合によっては、財務リターンと社会的インパクトが重なることもあります。例えば、市場に織り込まれていない優れたES実績を持つ企業がある場合、その企業を購入することで、財務リターンと社会的インパクトの両方が生まれます。また、企業のES実績を改善させるためにエンゲージメントを行うことは、社会的にプラスの影響を与えるとともに、そのES要因が企業の事業にとって重要である場合、すなわち最終的に内部化される場合には、財務リターンも高めることになります。
しかし、他の場合には、両者は重ならない場合もあります。ES実績がすでに織り込まれている(または過大に織り込まれている)場合、グリーン企業を購入しても財務リターンは高まらず、社会的インパクトのみが生じます。また、純粋な外部性(すなわち最終的に内部化されないもの)であるES要因についてエンゲージメントを行っても、財務リターンは高まらず、社会的インパクトのみが生じます。
5. 価値観との整合性
責任ある投資のもう一つの動機は、投資家(またはその顧客)の価値観を反映する企業に投資することです。これは純粋に銘柄選択を通じて行われ、投資家の価値観に合致する企業を購入し、合致しない企業を避けるものです。異なる責任ある投資家は異なる価値観を持つことに注意が必要です。例えば、ある投資家はアルコール企業が自らの価値観と矛盾すると考える一方で、別の投資家はそうは考えない場合があります。
価値観との整合性は、投資家の価値観に合致する企業が割安に評価されている場合には財務リターンと重なりますが、割高に評価されている場合には対立します。また、価値観に合致する企業への投資がその資本コストを低減させ、事業拡大を可能にする場合には社会的インパクトと重なりますが、対立する場合もあります。例えば、投資家はタバコ企業を購入し、有害性の低い製品の開発を促すエンゲージメントを行うことで社会的インパクトを達成できる場合がありますが、そうした企業を保有することは一部の投資家の価値観と矛盾する可能性があります。また、投資家は化石燃料企業を購入し、その資本コストを低減させてクリーンエネルギーへの移行を支援することで社会的インパクトを達成できる場合がありますが、化石燃料企業を保有することは一部の投資家の価値観と対立する可能性があります。
責任ある投資が勢いを増し続けるなか、その内容と目指すところについて正確であることが重要です。責任ある投資に関するグローバル未来評議会が公表した報告書は、その目的、目的間に生じうるトレードオフ、そしてその実践のさまざまな方法について、明確さを提供することを目指しています。




