人民元の国際化とは、中国の通貨が国内向けの手段から、貿易、投資、金融のための国際通貨へと移行することを指す。
世界経済フォーラムの最近のニュー・チャンピオンズ年次総会では、専門家らが、中国の通貨がどこまで国際化を進めてきたのか、そして依然として残る障害は何かを検証した。
「これは20年ほど前に始まった、非常に長期的なプロセスだ」と、ある専門家は述べた。
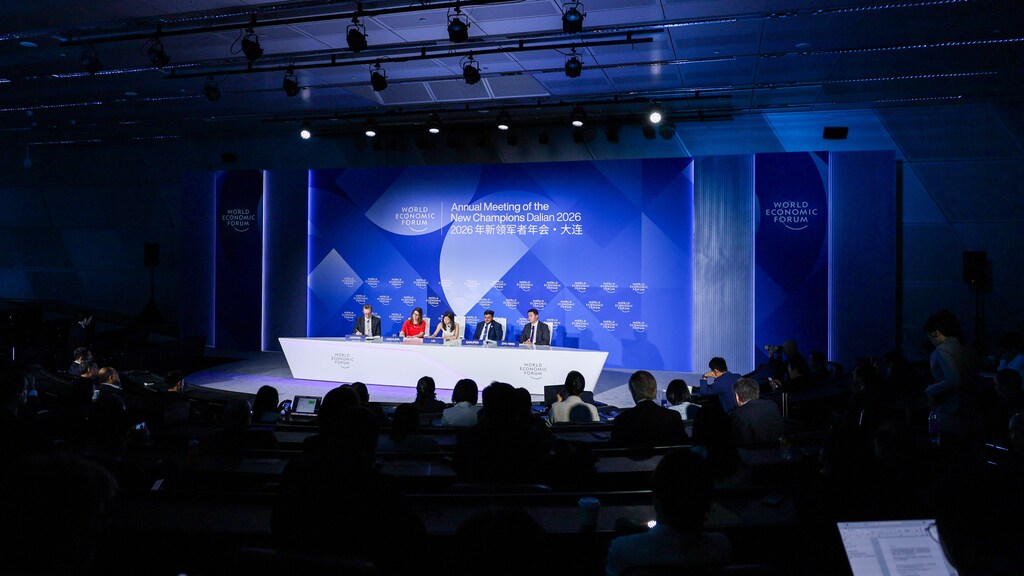
先月、世界経済フォーラムの ニュー・チャンピオンズ年次総会 が中国・大連で開催され、指導者や専門家が集まり、人民元の役割の変化を含む、世界経済に影響を与える様々な課題について議論した。
近年、人民元(RMB)として知られるこの通貨は、主要な計算単位は元であるものの、国内向けの手段から、貿易、投資、融資のための国際通貨へと成長してきた。こうした進展は、人民元の国際化と呼ばれている。
フォーラムのイベントでは、特に一つのセッション、 「人民元と世界」、では、経済学者と政策立案者が集まり、人民元の国際化の現状を総括した。
「これは20年ほど前に始まった、非常に長期的なプロセスだ」と、朱寧、上海高級金融研究院の副院長兼金融学教授は述べた。「過去12か月ほどで、実を結ぶ過程を目の当たりにしているのだと思われる。」
人民元の国際化:目的の転換
ゾンユアン・ゾー・リウ、外交問題評議会のシニア・フェローは、人民元の国際化の性格が根本的に変わったと強調した。
「2009年と現在を比べると、人民元の国際化における最大の変化は、威信を示す事業から、非常に重要な戦略的かつ強靱性の事業へと変わったことだ」とリウは述べた。
貨幣の三つの機能に照らして、リウは賛否の入り混じった評価を示した。交換手段については概ね前向きで、中国の越境貿易の60%超が現在人民元で決済されており、中露貿易の99%が現地通貨で行われている。
価値保存手段については、人民元の国際化は「大きな進展を遂げていない」と述べ、制約の一つとして資本規制を挙げた。
しかし、三つ目の機能である計算単位について、リウは今後最大の潜在力を持つ分野だと指摘し、中国が石油先物を上海で、リチウムを広州で、希少金属を人民元で価格設定しようとする取り組みに言及した。
人民元データの読み方
ダイアナ・チョイレバ、Enodo Economics創業者兼チーフエコノミストは、主要な指標について重要な留保を示した。SWIFTのデータによると、世界の決済に占める元の割合は変動が激しく、2024年半ばに4.74%でピークに達した後、2026年初頭には2.75–3.1%程度へ戻った。しかし、彼女はこれが実際の利用状況を過小評価している可能性があると主張した。
「ドルの決済網から離れた元建て取引がはるかに増えている中で」と彼女は述べ、活動は中国の 越境銀行間決済システム(CIPS)決済システムおよび二国間デジタル通貨プラットフォームへと移っており、従来のデータでは「可視性がない」状態にある。
「越境貿易における元の利用状況を測る、信頼できる物差しはもはや存在しない」と彼女は述べた。
このデータの欠落は、より広い全体像を評価する上で重要である。フォーラムの最近の報告書『分断の深まり:より断片化した金融システムのコスト』は、地政学的緊張が並行システムを生み出す中で、世界の決済インフラにかかる圧力が高まっていることを浮き彫りにしており、これは本セッションで繰り返し取り上げられた動向である。
南アフリカの視点
南アフリカ財務副大臣のアショール・サルペン、重要な問いは、人民元がドルに取って代わるかどうかではなく、世界の制度が単一の通貨への依存度を下げるかどうかである。
「最も重要なのは単一の依存点を作らないことであり、むしろ多角化に焦点を当てることだ」と彼は述べた。「未来は必ずしも二つの覇権国と通貨による二極体制ではない。重要なのは、相互運用性、透明性、そして通貨交換における予測可能なルールである。」
南アフリカの実務的な取り組みは、この立場を反映している。南アフリカ準備銀行と中国人民銀行(PBOC)は2015年以来、二国間通貨スワップ協定を運用している。スタンダード銀行は、2025年末にCIPSを通じた取引を提供することを認可された初のアフリカの銀行となったが、サルペンは、まだ始まったばかりだと指摘した。
「通貨枠は利用していないが、スワップ協定は整っている」と彼は述べた。
為替レートの問題
セッションでは、人民元の最近の上昇も検証された。朱寧は、中国の貿易黒字、経済の強靱性、そして他の主要経済と比べた相対的な安定性といった支援要因を挙げたが、急速な動きを期待することには慎重であるよう求めた。
彼は日本の プラザ合意の経験と、急激な上昇が中国のGDPの重要な構成要素である輸出競争力を損なうリスクを教訓として挙げた。
「石を探りながら川を渡る」ように、段階的に進めることが、中国の政策立案者の基本姿勢であり続けてきた。
朱寧、上海高級金融研究院副院長兼金融学教授
リウは、米国のドナルド・トランプ大統領の再選後に市場が元安を見込んだ際も、中国人民銀行が通貨の安定を維持していたと指摘した。その動きは意図的な選択であり、強靱性の論理に基づくものだと彼女は主張した。
一方、チョイレバは為替レートの問題をより長期的な枠組みに位置づけた。「今後数十年で、米国内外におけるドル資金調達のコストは大幅に上昇するだろう」と彼女は示唆し、この傾向は為替レートの動きにかかわらず、越境取引における人民元の競争力を徐々に高めうるとした。

安全資産の不足
人民元を保有したい外国人が低リスク商品で運用できる安全資産の供給に関する聴衆からの質問が、パネルで最も先を見据えたやり取りを引き出した。チョイレバは、中国の拡大する固定利付市場を次の自然な段階として挙げた。人民元で決済する企業は、取引の合間に保有するための短期の人民元建て商品を求めるようになるだろう。
リウは、中国の独自の強みは米国債市場の模倣ではなく、グリーンファイナンスにあると主張した。「金融ベンチマークを提供する上での中国の独自の優位性は、グリーンボンドとグリーン移行にある」と彼女は述べ、その市場を支える産業能力を挙げた。決済通貨から国債・投資通貨への移行は、人民元の国際化の次の段階における決定的な課題である。
人民元は世界の公的外貨準備のうち、ドルの58%に対してわずか2%弱を占めるにとどまり、中国は世界の製造能力の30%超を保有しているとパネルは指摘した。経済規模と通貨としての地位との隔たりは依然として大きく、その隔たりが縮まるかどうか、そしてどれほど速く縮まるかは、大連セッションが今後10年の世界金融を規定する問いだと示唆した。




