映画の中には、同じ場面が繰り返されているように感じられるものがある。過去の金融危機に似た現在のブームとバストのサイクルが悲惨な結末を迎えるのを防ぐために、何かできるだろうか。高いバリュエーションと低コストのレバレッジド・ファイナンスを追い風に、M&Aを推進する取引のエンジンは全速力で動いている。
中央銀行家や監督当局は過熱への警告を発しているが、効果はない。監督当局は銀行に対して一定の措置を講じているものの、その結果、事業はオルタナティブ投資ファンドへと移っている。世界金融危機後、Brunnermeierら(2009年)は、このようなセクターごとの対応に警鐘を鳴らし、マクロプルーデンス規制にはシステム全体を対象とするアプローチが必要だと訴えた。以前の研究(Schoenmaker and Wierts 2015)で、共著者と私は、監督当局がオルタナティブ投資ファンド(ヘッジファンドなど)に最低レバレッジ比率を適用し、バランスシートの拡大を抑制できることを示した。この手段は、まだ発動されていない。
陶酔
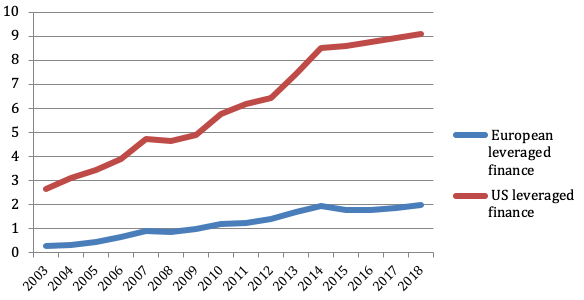
レバレッジド・ファイナンスは、多額の負債を抱える非投資適格企業向けのレバレッジド・ローンとハイイールド債で構成される。こうした企業は、しばしばプライベート・エクイティが所有している。図1は、世界金融危機以降、レバレッジド・ファイナンスが倍増したことを示している。
図1 欧州と米国のレバレッジド・ファイナンス(兆米ドル)
出典:BIS(2018年)。
さらに、世界金融危機の直前と同様に、レバレッジド・ローンの割合が上昇している(図2)。自己資本の薄いデット・ファイナンスはリスクが高い。景気が転換すると、自己資本は急速に失われ、経営破綻につながる。
図2 レバレッジド・ファイナンス全体に占めるレバレッジド・ローンの割合(%)

出典:BIS(2018年)。
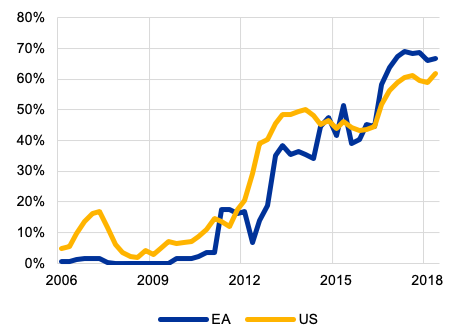
懸念される最後の点は、コベナンツ・ライトのレバレッジド・ローンの割合が急速に高まり、約60~70%に達していることだ(図3)。資金調達額の増加と基準の緩和は、ともに競争が激しく、過剰な取引を伴うブームの兆候である。現在の低金利環境で利回りを追求する銀行と投資ファンドの双方が、レバレッジド・ファイナンス市場を押し上げている。
図3 コベナンツ・ライトのレバレッジド・ローン(レバレッジド・ローンに占める割合)
出典:ECB(2018年)。
Minsky(1986年)の金融不安定性仮説は、ブームからバストまでを5段階に分けている。
1. 信用の拡大:資産価格の上昇を特徴とする
2. 陶酔:過剰な取引を特徴とする
3. 危機:予期せぬ破綻を特徴とする
4. 信用失墜:清算を特徴とする
5. パニック:現金を求める動きを特徴とする
現在は陶酔の第2段階がかなり進んでおり、第3段階に近づいている。そこでは、レバレッジド・ファイナンス市場、さらには金融システム全体の崩壊を招く事故が起きようとしている。
現在のセクター別アプローチ
中央銀行は、現在の融資規模と緩い基準は持続可能ではないと警告している(イングランド銀行 2018年、ECB 2018年、Goel 2018年)。しかし、誰も耳を傾けない。音楽が鳴り続ける限り、ビジネスは続く。
監督当局は例えば、企業のグロス債務をEBITDAの6倍以下とするよう銀行に指針を示している。しかし、保険会社、年金基金、投資ファンド、ヘッジファンド、プライベート・エクイティなど、銀行以外の金融仲介機関には対応していない。イングランド銀行(2018年)によると、レバレッジド・ローンのおよそ3分の1を銀行が、3分の1を保険会社と年金基金が保有し、残る3分の1をヘッジファンドとオープンエンド型投資ファンドが保有している。
セクターごとに規制が異なることを踏まえれば(Cizelら 2019年)、銀行規制の強化に対応してレバレッジド・ファイナンス事業が銀行以外へ移っているという逸話的な証拠がある。したがって、セクター全体を対象とするアプローチが必要だ。
システム全体を対象とするアプローチ
以前の研究(Schoenmaker and Wierts 2015)で、共著者と私は、最低レバレッジ比率によって金融仲介機関のバランスシートの拡大を抑えられることを示した。レバレッジ比率(自己資本/総資産)を一定にすると、総資産の拡大を制約する要因は自己資本となる。
銀行(および保険会社)には、このようなレバレッジ比率が適用されている。オルタナティブ投資ファンド運用者指令(2011/61/EU)は、ヘッジファンドやプライベート・エクイティを含む投資ファンドのレバレッジを、監督当局が最大化することなどを可能にしている。レバレッジを負債/自己資本と定義した場合、最大レバレッジ要件は最低レバレッジ比率と同等である(Schoenmaker and Wierts 2015)。[1]。例えば、最低レバレッジ比率5%は、最大レバレッジ19に相当する。
これまで証券監督当局は、投資ファンドに対するこのレバレッジ要件を発動していない。セクター別規制の大きな問題は、監督当局ごとにアプローチが異なり、それぞれが担当セクターの用語を使うため、共通点を認識できないことだ。健全性規制の面では、銀行以外の監督当局は銀行監督当局より寛容な傾向もある。
規制の抜け道を防ぐため、マクロプルーデンス監督はシステム全体に適用する必要がある(Cizelら 2019年)。第一に、証券化ローン担保証券(CLO)またはハイイールド債を通じてレバレッジド・ファイナンスに関与する投資ファンドのレバレッジを最大化することを提案する。これにより、証券監督当局は有する権限を行使せざるを得なくなる。第二に、借り手企業に対するレバレッジド・ファイナンスの指針(グロス債務をEBITDAの6倍以下とする)を、すべての資金供給者に適用すべきである。オランダでは、借り手に基づく要件(住宅ローンの融資率の上限など)をすべての金融仲介機関に適用した実績がある。
セクター横断的なアプローチは、マクロプルーデンス当局が現在の持続不可能なレバレッジド・ファイナンス水準を抑制する助けとなり得る。




