2008年以降の金融市場の規制は、システミックな危機の可能性を低下させるどころか、むしろ高めている可能性がある、とある経済学者は述べている。
同氏は、画一的な規制アプローチは、測定されたリスクの短期的な変動に対する市場の反応を制約しうると考えている。
システムのショック吸収能力を高めるには、規制対象の事業体が異なるリスク対応を選択できるようにしなければならない、と同氏は述べている。
2017年、当時まだイングランド銀行総裁であり、金融安定理事会の議長でもあったマーク・カーニーは、私たちに次のように語った。
「過去10年間で、G20の金融改革は、世界金融危機を招いた断層線を修復した」(Carney 2017)
同氏の主張は、2008年以降に導入された規制によって、金融セクターがシステミックな危機に対して脆弱になりにくくなった、というものだった。
私の著書 『The Illusion of Control』 (Danielsson 2022)では、私はその逆を主張している。金融システムの参加者に対して規制が課す、費用がかさみ負担の大きい措置にもかかわらず、システミックな金融危機は今や、かつてないほど起こりやすくなっている。規制によって、外部要因によって引き起こされる今日の測定されたリスクの変動を管理する能力は大幅に向上したが、その代償として、システミックな危機につながりうるシステム内の内生的リスクを過小評価している。その結果生じる誤った安心感こそが、統制の幻想である。
金融規制は、安全性と成長のバランスを管理するために導入されている。したがって、規制の主要な目的は、システムを利用する人々を適切に保護するように設計された規制体制(ミクロプルーデンス規制)の下で経済成長を最大化することであり、また、過度に多くの危機を生じさせないこと(マクロプルーデンス規制)である。規制当局には、例えば環境保護など、成長とはほとんど関係のない他の目的が課される場合もある。しかし、経済成長を促進することは、常に規制上の目標であり続ける。
ただし、規制の目的は、経済のリスクを低減することでも、金融安定を達成することでも、コンプライアンスを確保することでもないことに注意されたい。それらは規制当局が用いる手段である。
認識されたリスクと経済活動
経験的に、リスク水準に関する市場センチメントが経済活動に重要であることが分かっている(Danielsson et al. 2022a、2022b)。市場がある年に高いリスクを認識すると、資本フローと投資の減少によって、その年と翌年の成長は鈍化する。リスクが低いと認識されると、資本フローと投資によってその年と翌年の成長が押し上げられるが、2年後には反転する。それでも、このシナリオにおける影響はプラスである(信用の伸びが過度であった場合には例外がある)。
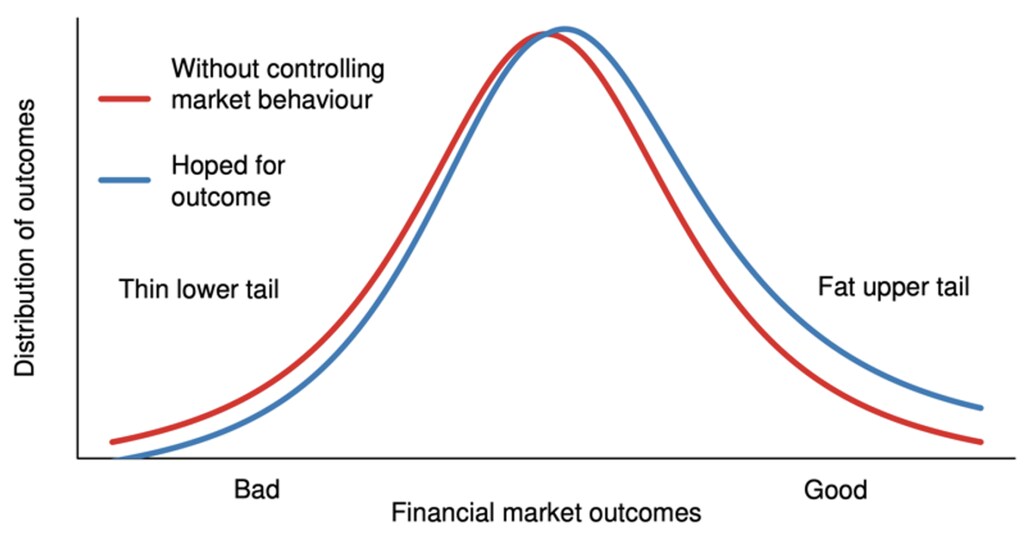
では、こうしたリスク認識はどのように形成され、何を表しているのだろうか。図1は、金融市場の結果(赤い曲線)の仮説的な表現を示しており、そこではリスクは下側のテールであり、規制当局が望む政策結果は青い曲線で示されている。統制問題に対する最善の解決策は、悪い結果が生じる確率を低減する(下側のテールを細くする)とともに、良い結果が生じる確率を高めることである。
図1 金融規制当局が望む政策結果
認識と現実におけるリスク
規制当局と民間セクターのリスク管理者は、この問題への対処法について異なる見解を持っているだけでなく、問題の捉え方そのものも異なることが多い。規制当局は民間投資家による無謀な利回り追求を非難する傾向があるが、投資家は規制当局が表面的なリスク指標に過度に注目していると考えることが多い。
では、どちらを信じるべきか。危機の責任をどこに求めるかは、システム内のリスク量をどのように測定するかによって決まる。リスクを直接観測することはできないため、価格や事象に関する過去のデータを用いて推定を試みるほかない。リスクを測定するモデルは数多く存在するが、それらは互いに一致せず、どれが最も正確であるかを事前に判断する方法はない。それでも私たちは、市場の参加者は皆、単一の「riskometer(リスク計)」にアクセスできるという信念を持ち続けている。それは、システム内の真のリスク水準を捉え、正確な数値として表現できるという神話上の装置である(Danielsson 2011)。
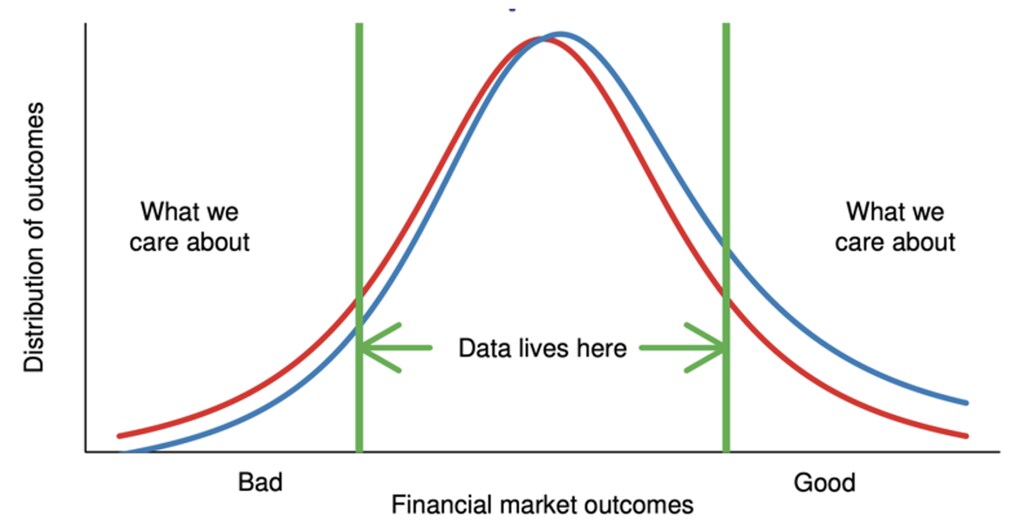
正確なリスク計を作ろうとすることは無意味である。たとえ高頻度で過去データを正確に捉えたとしても、どんなリスク指標も、モデルに入力されるデータのほとんどが、私たちが関心を持つテールではなく、曲線の中央部分(図2)に対応しているという問題を抱えている。その結果、テールリスクの予測は部分的にはモデル作成者の仮定に依拠することになる。そのため、システミックリスクの水準を有効数字1桁より細かく予測しようとするのは軽率であり、実際にはそれよりはるかに高い精度で示されることも一般的である。それは技術的には容易だが無意味であり、測定の正確性に対する誤った信頼を生み出すものである。
図2 金融市場の結果に関する利用可能なデータ
また、2008年の危機やCovid-19のような危機は、リスクの駆動要因が異なり、それぞれ異なる政策対応を必要とする(Danielsson et al 2020)。危機は、場所や時期によって異なる形で発生するため、歴史から多くを学ぶことは難しい可能性がある。Laeven and Valencia(2012)は、典型的なOECD加盟国では、システミック危機が43年に1度しか起きないことを明らかにし、リスクモデルを訓練することがかなり困難であることを示した。
システムにおけるリスクの蓄積には、一見すると平穏な状態が何年も、場合によっては何十年も続くことがある。その平穏そのものが、システミックリスクを生み出す一因となりうる。ハイマン・ミンスキー(1986)の言葉を借りれば、「安定は不安定化する」。システム内でリスクが蓄積する間、民間投資家が用いるモデルは、実際のシステミックリスクとは相関のないリスク指標を報告する。図3は一例、すなわち仮説的な価格バブルを示している。価格が着実に上昇すると(青)、誤解を招くリスク認識(赤)が生まれる。観測されていないシステミックリスクは緑の曲線で示され、価格が下落するにつれて低下する(Danielsson et al. 2009)。
図3 価格バブル
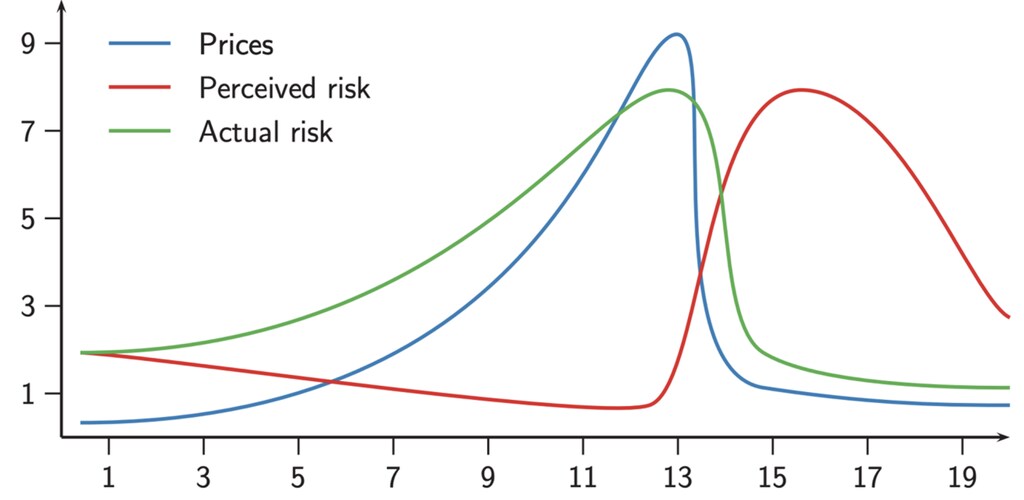
銀行のリスク予測モデルは、この種の危機の前にはリスクを過小評価し(まるで何もせずに利益を得ているかのように見える)、危機の後にはリスクを過大評価する(価格変動が大きすぎる)。したがって、私たちのモデルは、あらゆる状態において体系的に誤っている(Danielsson 2019)。
規制は、世界の状態における外生的変化に対応する。しかし、近年システミックリスクを生み出している外生的事象、例えばサブプライム危機やブレグジットは、主に政治的なものである。選挙で選ばれていないマクロプルーデンス規制当局は、そのリスクを低減するための正当性や行動能力が限られている(Danielsson and Macrae 2016)。
市場参加者の自己保存本能も、危機の力学を駆動する内生的ボラティリティを生み出しうる。報告されたリスクを認識し緩和しようとする過程で、自己資本規制やレバレッジ制限のような画一的な規制が、事象や政策に対する参加者の短期的な行動を規律づける。各主体は、自らの目的(または偏り)と規制との調和を図ろうとするが、同時に、当初のシグナルを増幅させうる形で相互作用もしている。
統制問題の解決
したがって、規制にはトリレンマがある(図4)。安定性、効率性、画一性のすべてを同時に実現することはできない。
図4 規制のトリレンマ
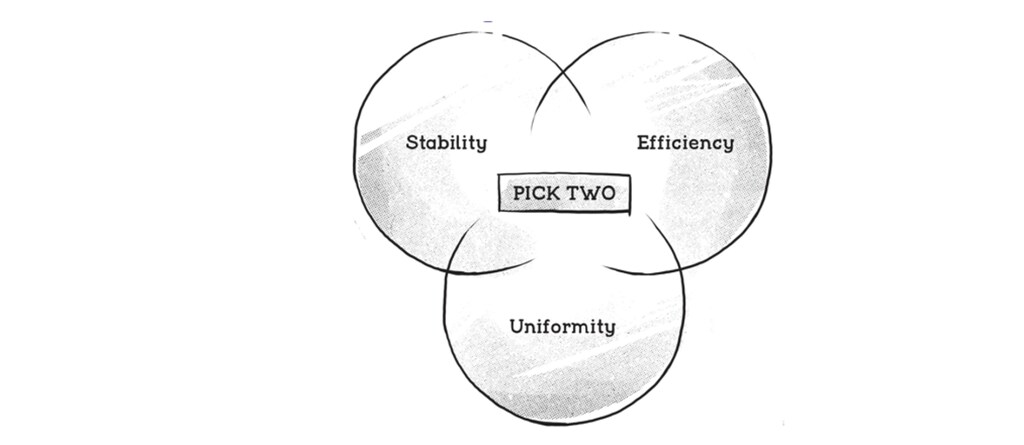
特に2008年以降、ほとんどの規制当局は画一性を選択する傾向にあった。画一的な規制は、公平な競争条件を目指すものである。それは外生的事象によって駆動される測定可能な要因に焦点を当てる。そのため、規制対象の事業体は、それらの事象に対して同様の反応を示す傾向がある。また、内生的変化、すなわち市場参加者のリスクを増幅させる反応を無視するため、行動空間のごく一部しか扱っていない。
ここで、規制における画一性を減らし、これらの事象に対して異なる対応を自由に選択できる、より多様な金融機関を創設すると想定してみよう。これは、システムのショック吸収能力を高め、自動安定化機能を向上させるのに役立つだろう。そのためには、規制は公平な競争条件という考え方を捨て、フィンテックやDeFiなどの分野で新たな業態を持つ新規参入者に対する規制を緩和する必要がある。
これは、リスク回避的な規制の設計者にとっては受け入れがたい考えかもしれない。また、既存の規制を好む既存事業者からも不評を買う可能性が高い。なかでも、その制度の一部であることに伴う高い固定費が、新規参入者からの保護として機能しているからである。代替策は、目的に適さない規制を作り続けることである。
参考文献
Carney, M(2017)、「Ten Years On: Fixing the Fault Lines of the Global Financial Crisis」、 Banque de France Financial Stability Review 21.
Danielsson, J(2009)、「The myth of the riskometer」、VoxEU.org、1月5日
Danielsson, J(2019)、「Perceived and actual risk」、VoxEU.org、12月12日。
Danielsson, J(2022)、The Illusion of Control, Yale University Press.
Danielsson, J および R Macrae(2016)、「The fatal flaw in macropru: It ignores political risk」、VoxEU.org、12月8日。
Danielsson, J および H S Shin(2002)、「Endogenous Risk」、『Modern Risk Management: A History』所収の章。
Danielsson, J、H S Shin、J-P Zigrand(2009)、「Modelling financial turmoil through endogenous risk」、VoxEU.org、3月11日。
Danielsson, J、M Valenzuela、I Zer(2018)、「Learning from history: Volatility and financial crises」、Review of Financial Studies 31(7).
Danielsson, Jon、Robert Macrae、Dimitri Vayanos、Jean-Pierre Zigrand(2020)、「The Coronavirus Crisis Is No 2008」、VoxEU.org、3月26日。
Danielsson, J、M Valenzuela、I Zer(2022a)、「How global risk perceptions affect economic growth」、VoxEU.org、1月13日。
Danielsson, J、M Valenzuela、I Zer(2022b)、「The impact of risk cycles on business cycles: A Historical view」、International Finance Discussion Papers、および Review of Financial Studies に掲載予定。
Minsky, H(1986)、Stabilizing an Unstable Economy, Yale University Press.
Valencia, F および L Laeven(2012)、「Systemic Banking Crises Database: An Update, IMF Working Paper 2012/163.




