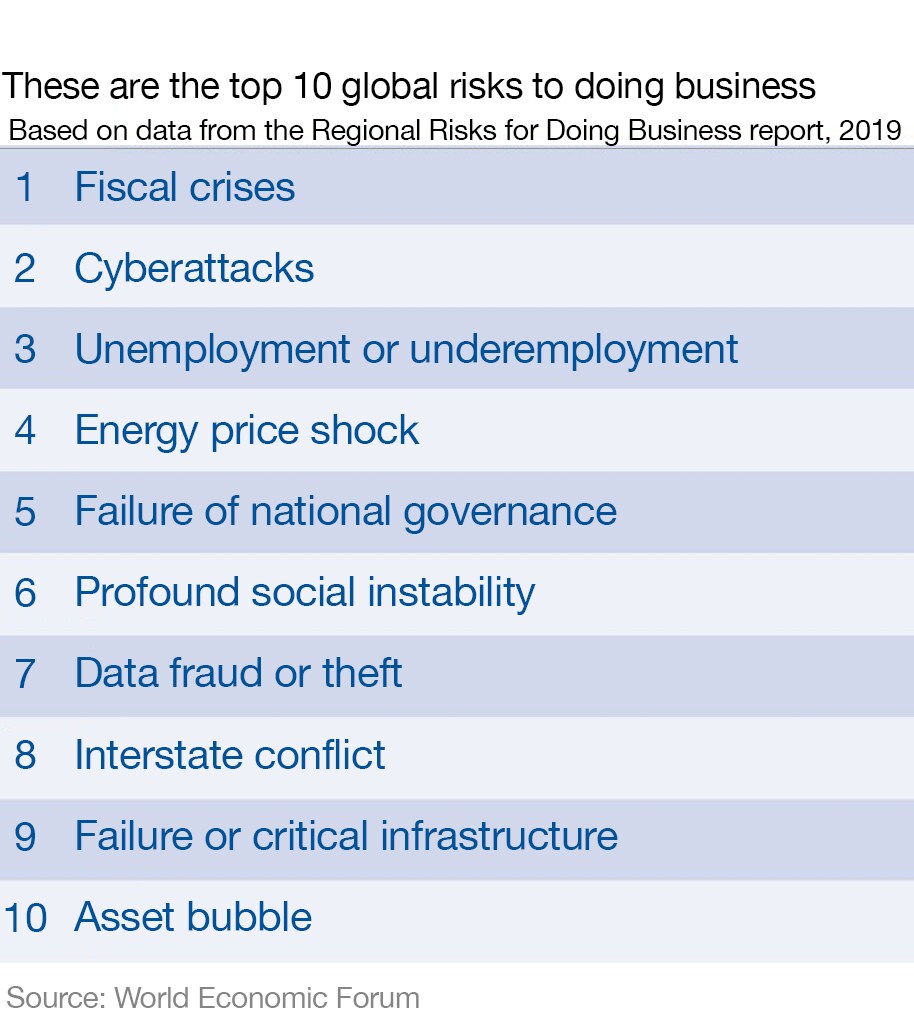
経済リスクは依然として高く、経営者の間では財政危機のリスクが最大の懸念事項となっています。これは世界経済フォーラムがチューリッヒ保険グループと提携して発表した最新の「地域別ビジネス環境リスク報告書」で明らかになりました。
確かに、過去数年間の経済成長にもかかわらず、企業、家計、政府の債務が極めて高い水準にあることは、世界のすべての人にとって懸念されるべき問題です。
しかし、政府債務が高水準にある中で、次の景気後退を回避するか、少なくとも緩和するために、過去と同様に財政支援(政府支出)が展開されるのかという疑問が生じています。
政府の債務残高がこれほど高く、政府への信頼がこれほど低い中で(ポピュリズムの台頭が続いていることにも注目すべきです)、投資家は政府への融資を競って行っています。さらに注目すべきは、その特権に対してマイナス金利を支払うことさえ厭わないことです。固定利付き投資の約30%、すなわち約16兆ドルの政府債券および社債がマイナス利回りとなっており、その中には高利回り指数に含まれるいくつかの企業も含まれています。これはまさに誤称と言えるでしょう。
その理由の一つは、世界経済の成長が再び鈍化する中で、中央銀行が設定する金利がさらに低下していることです。今年は、世界の中央銀行の半数以上が利下げを行いました。しかし、バランスシート不況は特殊な性質を持っており、過去10年間に見てきたように、金融政策は成長を刺激する効果がますます薄れています。
このような不確実な世界において、二大経済大国の間の貿易戦争がすべての人に影響を及ぼしている中で、金融工学が重要な手段となっています。投資や生産性の向上を通じて経済のパイを拡大し、潜在成長率を高めるのではなく、企業は安価な債務を利用して、高コストの株式資本を買い戻し、消却するよう促されており、その結果、経済成長を刺激するよりも資産価格のリフレーションを招いています。
実際、過去10年間で米国の設備投資は約50%増加した一方、自社株買いや配当の増加は300%に達しています。もちろん、これは短期的には経済的に合理的です。今日の即時の金銭的利益は、将来の投資を通じて得られるかもしれない利益への期待よりも価値があります。何かを変える必要があります。
財政危機のリスクを低減するためには、政府支出について異なる考え方をする必要があります。投資のための支出は、消費のための支出と同じように考えるべきではありません。政府は安価な借入れを活用して「投資」を行うべきであり、厳格なルールの適用によってそれを禁じられるべきではありません。
確かに債務水準は非常に現実的な懸念事項ですが、景気後退への傾斜も同様に懸念されます。政府は中央銀行と連携して、より強靭で持続可能な成長環境を創出する必要があります。これは過去10年間で達成されなかったことです。金融政策のみによって資産価格のリフレーションを促すのではなく、インセンティブと財政施策によって、現在の「金融工学」ではなく、世界経済の「実体工学」を促進する必要があります。実体工学を促進する必要があります。現在の金融工学ではなく、世界経済の
先進国経済は前進し、「新興国」経済へと転換して成長の潜在力を高める必要があり、先進企業は「新興」企業となって長期的に生産性と収益性を向上させる必要があります。これを実現するには、変革を促すための税制優遇措置と、民間セクターを押しのけるのではなく、包含するための成長に対する乗数効果を生み出す政府投資が必要です。
この状況が早急に改善されなければ、財政危機が発生し、次の世界的な景気後退を早め、深刻化させる可能性があります。




