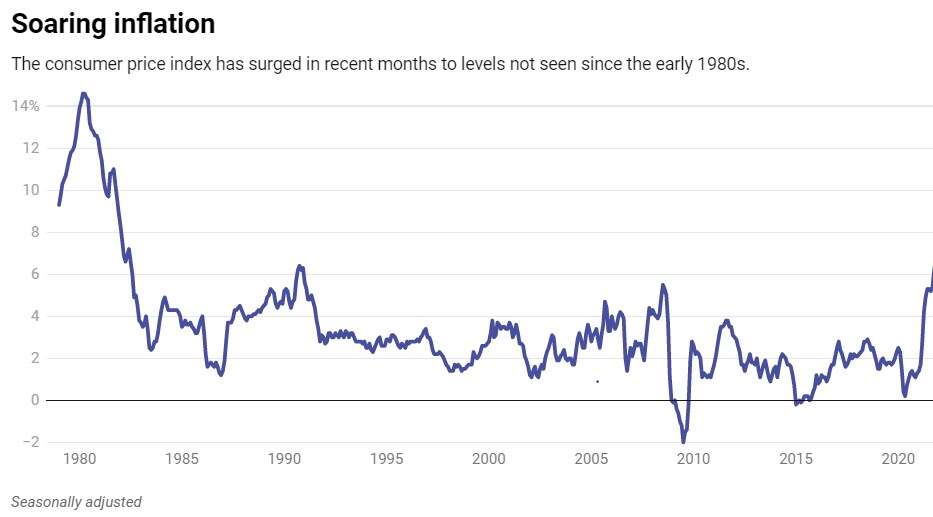
米国の消費者物価は、30年にわたる低インフレの後、急激に上昇しています。
経済学者のロドニー・ラムチャラン氏は、連邦準備制度理事会(FRB)が1年の間に数回にわたって金利を引き上げることで、インフレを抑制する仕組みを説明しています。
ただし、こうした措置にはコストが伴う、と同氏は説明しています。
約30年にわたる比較的低いインフレ率の後、消費者物価は再び急騰しています。
たとえばガソリン価格は、2022年1月に40%上昇し、前年同月比となりました。中古車・トラックも41%上昇しました。これは2022年2月10日に発表されたデータによるものです。その他にも、ホテル、卵、油脂類がそれぞれ24%、13%、11%上昇するなど、高インフレが見られる分野があります。全体の平均では、物価は約7.5%上昇し、1982年以来最も速いインフレ率となりました。
これは、米連邦準備制度に課せられた任務の一部であり、インフレが手に負えなくなるのを防ぐとともに、同制度が望ましいとする約2%のペースまで引き下げることを意味します。
そのためFRBは、今年中に数回、金利を引き上げる方針を示しています。場合によっては、最大5回に及ぶ可能性もあり、3月から開始される予定です。さらに、1月の予想を上回るインフレ統計は、同制度が全体的な日程を前倒しする必要があるかもしれないことを示唆しています。
この政策は効果を発揮するでしょうか?もし効果があるとすれば、それはなぜでしょうか?
私は、数十年にわたり金融政策が経済に与える影響を研究してきた経済学者であり、その間に連邦準備制度、国際通貨基金(IMF)、そして現在は南カリフォルニア大学に在籍してきました。最初の問いへの答えは、おそらく「はい」だと考えますが、それにはコストが伴います。その理由を説明しましょう。
金利の上昇は需要を減少させる
連邦準備制度は、連邦funds金利(フェデラル・ファンド・レート)を管理しており、これはしばしば同制度の目標金利と呼ばれます。
これは、銀行同士が翌日物の短期資金を貸し借りする際に用いる金利です。銀行は、例えば互いから借り入れるなどして資金を調達し、それを消費者や企業への融資に充てます。したがって、FRBが目標金利を引き上げると、融資に回す資金や規制上の要件を満たすための資金を必要とする銀行にとって、借入コストが上昇します。
銀行は当然ながら、こうしたコストの上昇を消費者や企業に転嫁します。つまり、FRBがフェデラル・ファンド・レートを25ベーシスポイント(0.25パーセントポイント)引き上げた場合、消費者や企業も借入に対してより多くの金利を支払うことになります。その上昇幅は、融資の満期や銀行が確保したい利益など、さまざまな要因によって異なります。
借入コストの上昇は、ひいては需要と経済活動を抑制します。たとえば、自動車ローンの金利が上がれば、以前から目をつけていた新車のオープンカーやピックアップトラックの購入を、今は見送ろうと判断する人もいるでしょう。あるいは、工場建設の資金を借り入れる際の利息が上がれば、企業は新たな工場への投資や追加の雇用を控えるようになるかもしれません。
これが、FRBが金利を引き上げた際に経済が負担するコストです。
そして需要の減少はインフレを抑制する
同時に、これこそがインフレのペースを鈍化させる要因でもあります。一般に、物品やサービスの需要が高まると、その価格は上昇します。しかし、借入が高コストになると、経済全体で物品やサービスに対する需要が減少します。価格は必ずしも下落するとは限りませんが、そのインフレ率は通常低下します。
この仕組みの例として、中古車販売店を考えてみましょう。パンデミックの間、この業界のインフレ率は非常に高い水準にありました。ここでは仮に、販売店が展示場に常時100台の在庫を抱えていると想定します。車一台を購入するための総コストが上昇した場合、つまり車の購入資金を融資する際の金利が上がれば、展示場を訪れる消費者が減り、需要は低下します。より多くの車を販売するためには、販売店は買い手を引きつけるために価格を引き下げざるを得なくなるでしょう。
さらに、この販売店は借入コストの上昇に直面し、価格引き下げ後には利益率も圧迫されます。その結果、当初計画していた人数の従業員を雇う余裕がなくなったり、あるいは一部の従業員を解雇せざるを得なくなったりするかもしれません。さらに、頭金を支払うことができる人も減り、車への需要はいっそう低下します。
今度は、需要の減少を経験しているのが一つの販売店だけでなく、規模24兆米ドルの米国経済全体だと想像してみてください。金利のわずかな上昇であっても、経済活動の鈍化を大きく招く波及効果を生み、企業が価格を引き上げる能力を制限しかねません。
金利を急激に引き上げるリスク
しかし、先の例は供給が一定であることを前提としています。これまで見てきたように、世界経済は大規模なサプライチェーンの混乱や供給不足への対応を余儀なくされてきました。こうした問題は、世界の他の地域における生産コストの上昇を招いています。
米国の高いインフレが主に、こうした生産コストの上昇と在庫の低水準に起因しているのであれば、FRBはインフレを抑制するために大幅な金利引き上げを迫られるかもしれません。そして、FRBが金利をより高く、より速く引き上げなければならないほど、経済への悪影響も大きくなるでしょう。
先ほどの自動車の例に沿って考えると、もし現在の自動車にとって重要な部品である半導体の価格が、主にアジアにおける新たなパンデミック関連のロックダウンの影響で急騰した場合、金利水準にかかわらず、自動車メーカーはその高コストを車両価格の上昇という形で消費者に転嫁せざるを得なくなります。
この場合、FRBはインフレのペースを抑えるために、金利を劇的に引き上げ、需要を大幅に減少させる必要が生じるかもしれません。現時点では、インフレ率を2%前後に戻すためには金利をどの程度まで引き上げる必要があるのか、誰も正確には分かっていません。




