電子決済事業者である決済フィンテックが融資市場に参入している。
よく知られた例としてPayPalやSquareがあるが、あまり知られていない例にはケニアのLipa na M-Pesaがある。
こうしたフィンテックサービスは、利用者のデジタル決済履歴を信用力の評価にも活用し、融資を行うことができる。
世界銀行の研究は、この革新的な融資形態がもたらし得る3つのメリットを理解する手がかりとなる。
テクノロジーを基盤とする決済サービス事業者、すなわち決済フィンテックは、決済市場に変革をもたらし、信用市場にも参入しつつある。こうした決済フィンテックの代表例はPayPalとSquareだが、世界各地でほかの事業者も融資市場に参入している。オーストラリアのTyro Paymentsは2016年から完全な銀行免許のもとで事業を行っている。発展途上国では、中国のビッグテック企業以外に、インドのPaytm、Mswipe、Pine Labs、ケニアでLipa na M-Pesaを通じて決済を受け付ける加盟店に融資するKopoKopo、南アフリカのiKhokhaが信用供与を行う決済フィンテックとして挙げられる。これらのフィンテックの多くは、電子決済に自社の販売時点情報管理(PoS)端末を利用する加盟店に融資している。
決済フィンテックが融資事業に参入した理由としてよく挙げられるのは、デジタル技術に精通し、加盟店の(デジタル)売上情報を保有していることだ。加盟店のデジタル決済履歴を使えば、決済フィンテックはその加盟店の信用力を評価できる。一方、取引処理の際に借り手である加盟店のキャッシュフローに直接アクセスできる点は、あまり注目されていない。これにより、決済フィンテックは他のすべての債権者に対して極めて優先的な立場を得る。加盟店が売上金をほかの用途に使う前に、ローンの返済を確実に受けられるからだ。
PayPalやSquareを含む決済フィンテックの多くの融資商品は、貸し手であるフィンテックが借り手である加盟店の取引を処理するたびに、その取引額の一部を自動的に差し引く仕組みになっている。つまり、フィンテックのPoS端末を通じて処理される各取引から、フィンテックはローン返済に充てる分を受け取り、借り手の加盟店は残額だけを受け取る。この「債権回収技術」は貸し手にメリットをもたらすだけでなく、信用を得にくい零細・小規模・中規模企業(MSME)の資金調達を可能にする場合もある。多くのMSMEが信用市場から排除されるのは、財務情報が不足しているためだけではない。債権回収コストが高く、少額の融資に対して割に合わないこともしばしば理由となる。決済フィンテック融資がもたらし得るもう一つのメリットは、上述のように返済額を売上に連動させ、MSMEに柔軟な返済条件のローンを提供できることにある。売上が変動しやすいMSMEにとって、この柔軟性は有益だろう。柔軟な返済により、売上が少ない時期には返済額を減らし、売上が多い時期にその分を補うことで、MSMEは貸し手と一定のリスクを分担できる。
私たちは、この革新的な融資形態がもたらし得る3つのメリットを理解するため、インド最大級の決済フィンテックの一社と協力している。最近発表した論文では、2つ目の利点、すなわち決済処理業務によって決済フィンテックが得る優先的な立場の有効性を分析している。この決済フィンテックは主に零細企業や小規模企業にサービスを提供しており、その多くは信用スコアが低いか、信用履歴がまったくない(融資の10%)。2017年10月から2018年11月までの分析対象期間中、同社は月利2%で、1件当たり平均約INR 38,000(購買力平価で約USD 550)のローンを提供した。借り手の加盟店は平均して通常、1日当たり約INR 4,000の取引を行っていた。ローン全額の返済にかかった期間は平均約4カ月だった。同社が提供したローンのうち約31%は延滞債権(債務不履行、または融資実行前の加盟店の売上高から見込まれる期日を30日超過したローン)で、そのうち実際に債務不履行となったのは12%だった。
興味深いことに、延滞債権を抱える加盟店の大半は、融資実行日の翌日に、貸し手であるフィンテックのPoS端末を通じた取引を大幅かつ不連続に減らしていた。特にこの現象は、過去に同じフィンテックから借り入れたことのある延滞債権を抱える加盟店(延滞したリピートローン)で確認された。延滞した借り手の売上が不連続に落ち込むことは、債務不履行に意図的な要素があることを示している。図1は、借り手である加盟店のリピートローン実行前後における1日当たり総取引額の平均を示す。各加盟店の取引額は、融資実行前の長期平均日次総取引額を1として基準化している。図によると、延滞したリピートローンの借り手の売上は、融資実行日ちょうどに不連続に減少し、融資実行前の長期平均のわずか83%となった。この減少幅は、変化がなかった場合に融資実行日に見込まれる売上と比べて17.8%に相当する。この不連続なパターンは、返済が正常なローンや、リピート借り手の初回ローンでは広く見られない。後者の結果は、学習効果を示唆している。
図1 融資実行前後における加盟店の日次売上の平均
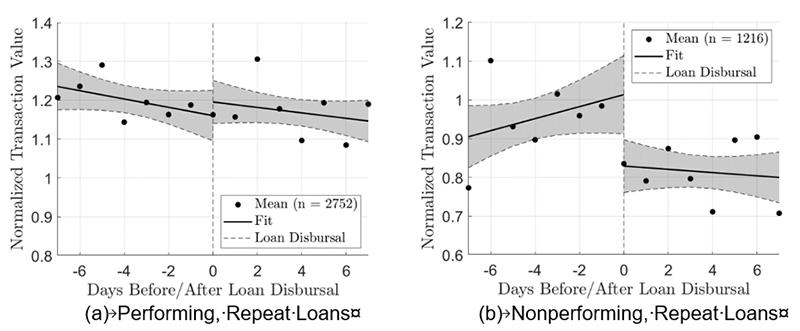
この売上減少が(i)借入当日に直ちに起こり、(ii)有意な不連続として測定できることは、ローンの債務不履行が意図的であることを示している。外生的な所得ショックが原因でローンが延滞したのであれば、そうしたショックが発生する日は融資実行後の特定の日に集中しないと考えられる。むしろ、ショックが起きる日は融資実行日を挟んで滑らかに分布し、影響を受ける加盟店の間でも分散すると予想される。そのため、特定の日に不連続が観測される可能性は低い。ショックも融資実行日も完全には予測できないため、加盟店が売上ショックを予期する日に合わせて融資実行日を完全に調整した結果、融資実行日に不連続が起きたという説明も排除できる。さらに、分析では地区、業種、融資実行日の異なるローンをまとめているため、この不連続がマクロ経済ショックによるものだという可能性も排除できる。
本研究は、この債権回収技術では意図的な債務不履行を完全には防げないことを示している。その理由として、加盟店は売上をフィンテックのPoS端末から現金など別の決済手段に振り向け、自動返済を回避できることが考えられる。もちろん、これが可能なのは、顧客にカード(またはデジタル決済)ではなく現金で支払うよう説得できる場合に限られる。加盟店が実際に売上を現金に振り向けていることを示す事例として、2018年春にインドの一部地区で現金不足が起きたことが挙げられる。現金が不足すると、影響を受けた地区の加盟店は、現金不足の期間中、顧客に現金払いを促すことが難しくなる。この説明と一致して、現金不足が起きた地区では売上の不連続な減少は確認されなかった。
したがって、本研究は、決済フィンテックが債権回収技術を十分に活用できないことを示している。特に現金などの代替決済手段は、優先的な立場の利点を打ち消し得る。経済がデジタル決済へ移行するにつれて、この問題はある程度緩和される可能性があることを、私たちの結果は示唆している。デジタル決済の重要性が高まれば、売上に基づく自動返済付きの融資を提供する決済フィンテックの普及も加速するだろう。しかし、債権回収技術にメリットがあるとはいえ、売上連動型融資の提供者は、借り手を適切に審査し、モニタリングしなければならない。同様に、別の決済手段の利用を抑止できるだけの強固な融資契約を整える必要がある。デジタルトランスフォーメーションとモノのインターネットは、こうした課題への対応に役立ち、決済フィンテック以外の事業者にも同様の金融商品を提供しやすくする可能性がある。




