従来は機関投資家の領域であったプライベート・マーケットが、個人投資家にとっても身近になりつつあります。
新たな調査によると、多くのプライベート・マーケット投資家は、市場の変動の中でポートフォリオを強化する手段として分散投資を重視しています。
調査ではまた、プライベート・クレジットやインフラなど、収益を生み出す戦略へ大きくシフトしていることも明らかになりました。
プライベート・マーケットへのアクセス(公開市場で取引されない株式や債券への投資)は、機関投資家や超富裕層に加え、個人にも広がりつつあります。そのため、この成長しつつある投資家層が、比較的流動性が低いという特徴を持つこの資産クラスについて、どのような点に魅力を感じ、どのような点に課題を感じているのかを理解しておく価値があります。さらに、公開株式と比べて高いリターンが期待できる可能性がある。プライベート・マーケットは、確かに公開市場よりも不透明で、利用しにくい場合があり、投資に長いロックアップ期間が伴うことも少なくありません。
近年のプライベート・マーケットの急成長を考えると、こうした変化を探ることにはさらに意味があります。過去10年間で、運用資産残高(AUM)は3倍以上に膨らみ、2023年には11.8兆ドルに達しました。この上昇傾向は今後も続くとみられており、Preqinのアナリストは、AUMが2027年までに18.3兆ドルを超えると予測しています。
従来、プライベート資産への投資は主に年金基金、寄付基金、その他の大規模機関投資家の領域でした。これらの投資家は、比較的高い最低投資額や、多くの場合10年に及ぶ長期の保有期間という課題に対応できる資源を備えています。
一方で、市場環境は急速に変化しています。規制や技術の進歩により、プライベート・マーケットはより幅広い人々に開かれつつあります。個人投資家は、より高いリターンや分散投資の利点を求める中で、ソブリン・ウェルス・ファンドなどの大手投資家と比べて、より対等な立場に立てるようになりつつあります。世界経済フォーラムの未来の資本市場イニシアチブは、アクセンチュアと協力し、ラザードが議長を務めるもので、業界の専門家グループを集め、個人投資家へのアクセスを責任ある形で広げる方法を検討しています。ホワイトペーパーはこちらで公開されています。
多くの国では、個人投資家は依然として一定の専門性に関する要件を満たす必要がありますが、こうした障壁は日々低くなっています。例えば、欧州長期投資ファンド(ELTIF)の枠組みの最近の改定により、一部の条件付きながら、一般の投資家にもプライベート・マーケットが開かれる可能性があります。
この「プライベート・マーケットの個人化」へのシフトを可能にするデジタル・プラットフォームも、いくつか登場しています。ベルリンに拠点を置くMoonfareは、これまでに世界中の3,800人以上の人々が、プライベート・エクイティ、ベンチャー・キャピタル、セカンダリーを含む幅広いオルタナティブ投資の機会にアクセスできるよう支援してきました。
しかし、現在の経済の不安定さの中で、こうした投資家はプライベート・マーケットをどのように見ているのでしょうか。また、特に魅力的だと感じている具体的な投資機会は何でしょうか。当社の第3回年次投資家調査は、2023年9月に実施され、これらの問いに答えることを目的としています。主なポイントは以下のとおりです。
1. 分散投資に注目
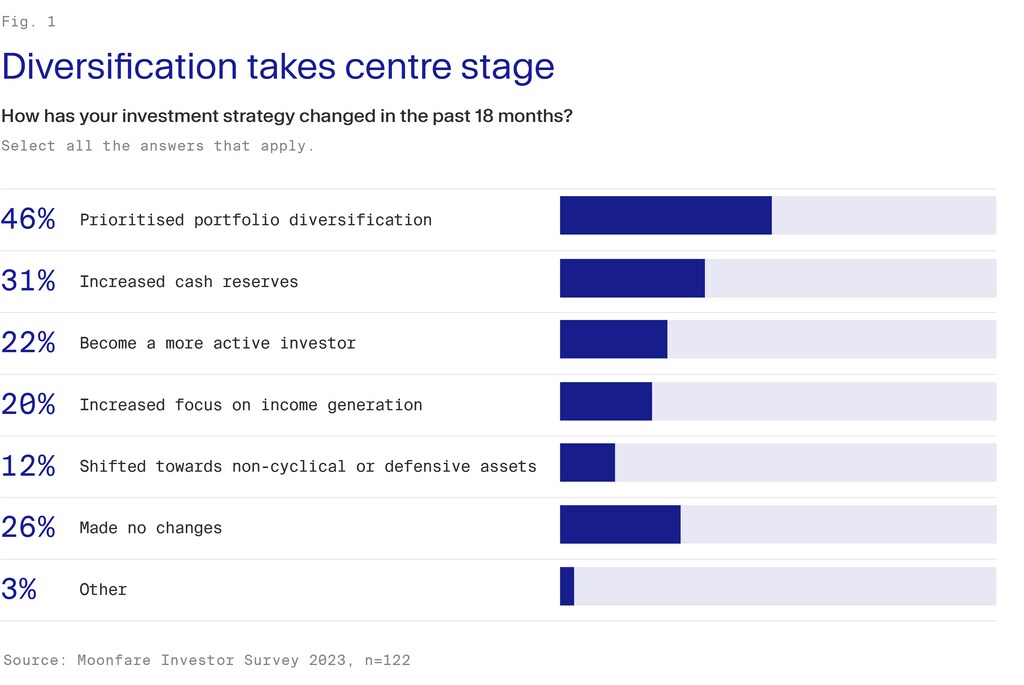
過去18か月間、分散投資は重要なテーマとして浮上しています。金利と物価の上昇に直面する中、調査回答者の46%が、投資の組み合わせを重視することが優先事項の上位にあると回答しました。これに続いて、現金準備の増加や、より積極的な投資家になることが挙げられました(下図1を参照)。この傾向は、投資家が現在のポートフォリオを守るだけでなく、将来の成長に向けて戦略的にポジションを取ろうとしていることを示しています。
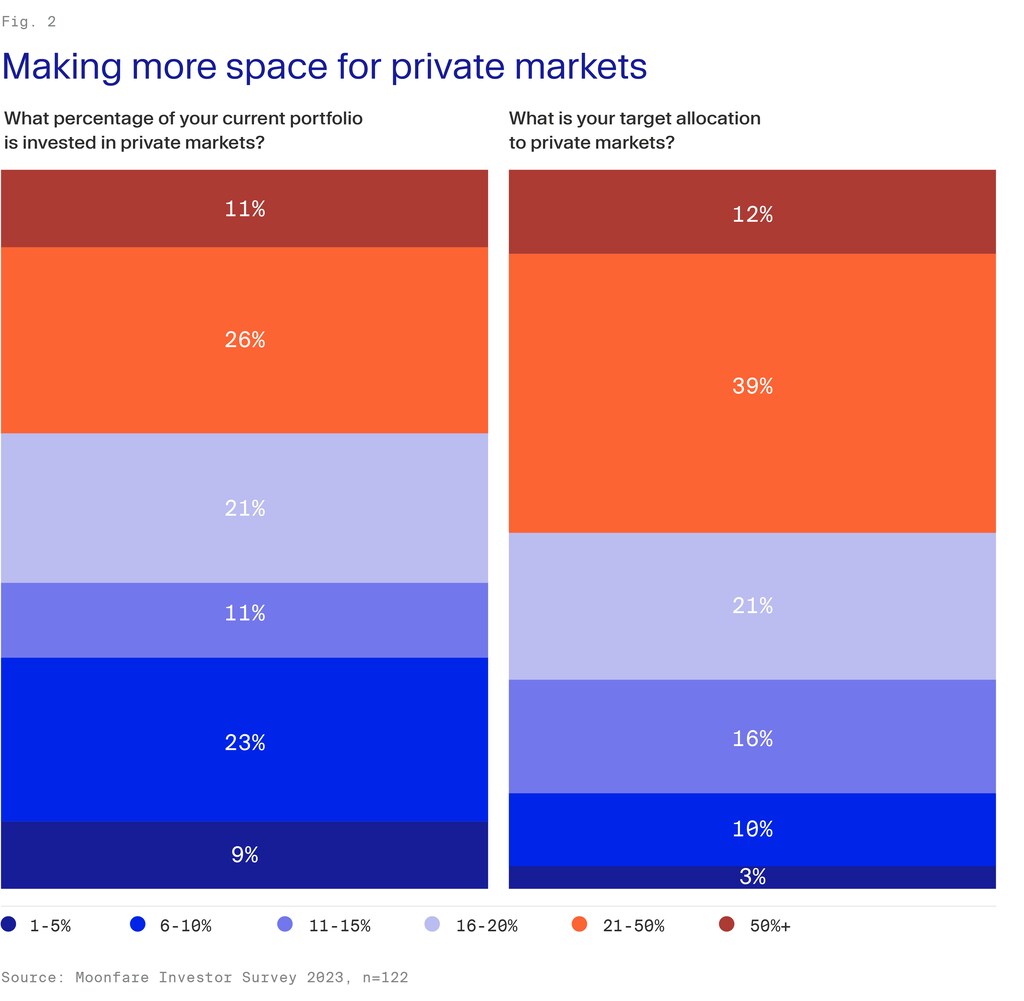
調査では、多くの投資家調査参加者がすでにプライベート・マーケットに大きくさらされていることも明らかになりました。回答者の約26%が、ポートフォリオの21%から50%をこれらの資産に充てており、さらに約35%が11%から20%の割合を充てています(図2を参照)。この投資水準は、年金基金、寄付基金、財団の水準に匹敵します。
2. バイアウトは依然として人気がある一方、防御的な戦略への関心も高まっている
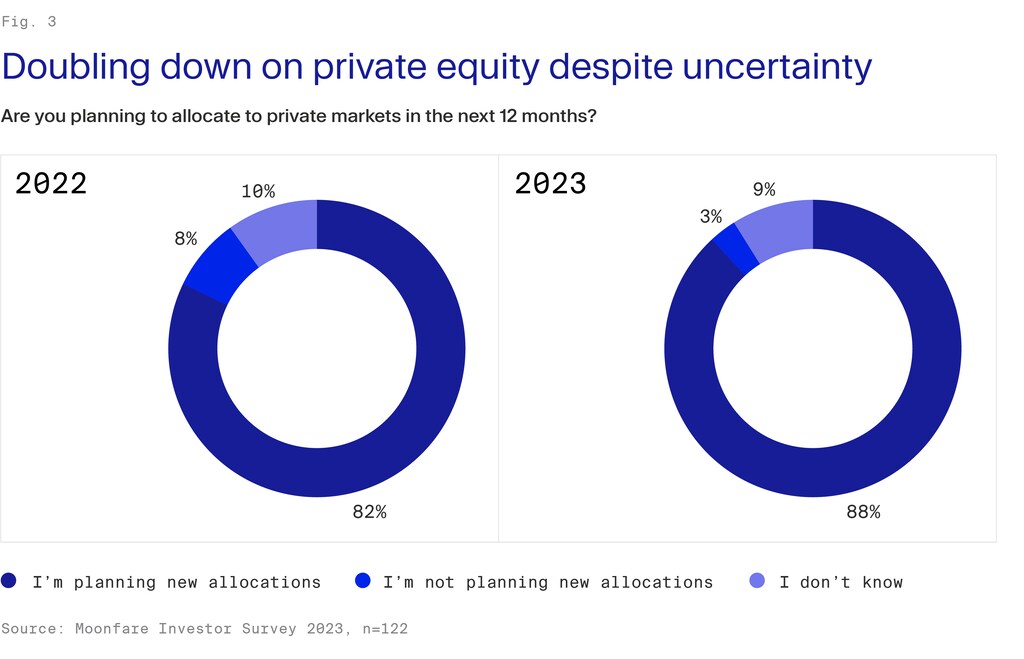
調査では、今後12か月以内に新たな配分を示した回答者が88%に上り、前年から6ポイント増加しており、プライベート・マーケットへの意欲の高まりが示されました(図3を参照)。では、投資家はどのような具体的な戦略を検討しているのでしょうか。
バイアウト、ベンチャー・キャピタル、グロース・エクイティといった従来型のプライベート・マーケット戦略は、分散投資の可能性や、リスク調整後の魅力的なリターンを実績として示してきた、確立されたファンド運用会社へのアクセスという点から、引き続き人気があります。
例えば、バイアウトは引き続き最も好まれる選択肢です。調査では、回答者の83%がこれらの投資に持分を保有しており、2022年と比べて16ポイント増加したことがわかりました(図4を参照)。
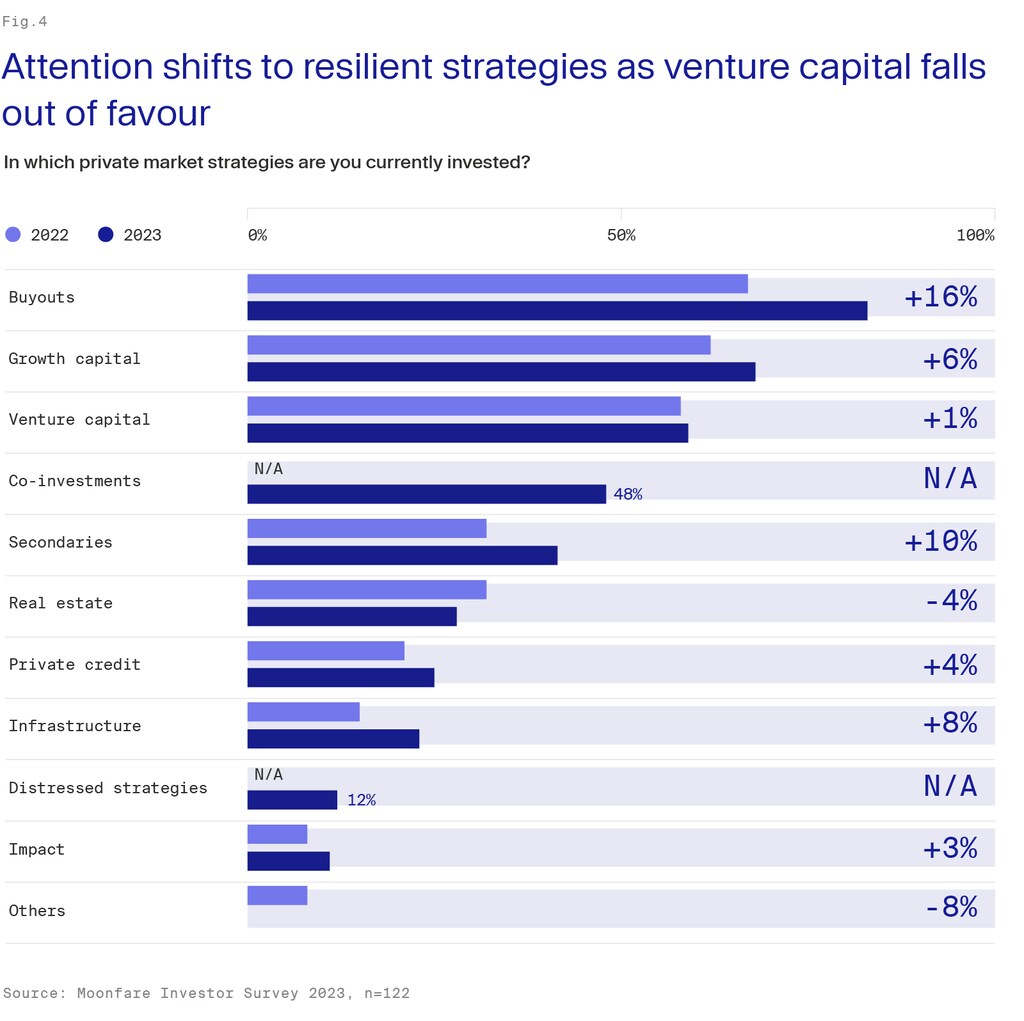
一方で、2023年には、インフラやプライベート・クレジットなど、収益志向の戦略へ向かう傾向も強まっています。これらの資産は、従来型の投資に通常は重しとなる高金利・高インフレの環境において、特に魅力的です。
インフラは、成熟した分散型ポートフォリオに特に魅力的な追加投資先となり得ます。その理由は、インフレや変動に対するヘッジの可能性を提供できるからです。インフラは、景気循環を通じて価値を維持できる長期投資であることが多く、低リスク・低リターンとなる場合もあります。前年にプライベート・インフラ資産の持分を保有していると回答したのは15%にとどまりましたが、2023年にはその割合がほぼ4分の1にまで増加しました。
多くの投資家は現在、セカンダリー市場にも目を向けています。セカンダリー市場では、通常はディスカウントされた価格で、既存の投資先企業の持分を購入するファンドが関与します。調査回答者のほぼ42%がセカンダリー・ファンドへの持分を保有していると報告しており、これは昨年の調査と比べて10ポイントの顕著な増加です。
セカンダリーは、プライマリー投資と比べてリターンの可能性は低いものの、古いビンテージのファンドを通じて、数百社に及ぶ投資先企業を含むこともあり、即座の分散投資を提供できる場合があります。
3. 経済見通しは依然として厳しい
調査に参加した投資家の多くは、プライベート・マーケットに対して強気の見方を持っているかもしれませんが、これは世界経済に対する非常に悲観的な見通しとは著しい対照をなしています。実際、調査では、回答者の46%が経済状況に対して「悪い感触」を持っており、楽観的だと感じているのはわずか16%であることがわかりました(図5を参照)。これらの結果は、景気後退への懸念と継続的な利上げが支配的だった前年と比べると、依然として改善しています。
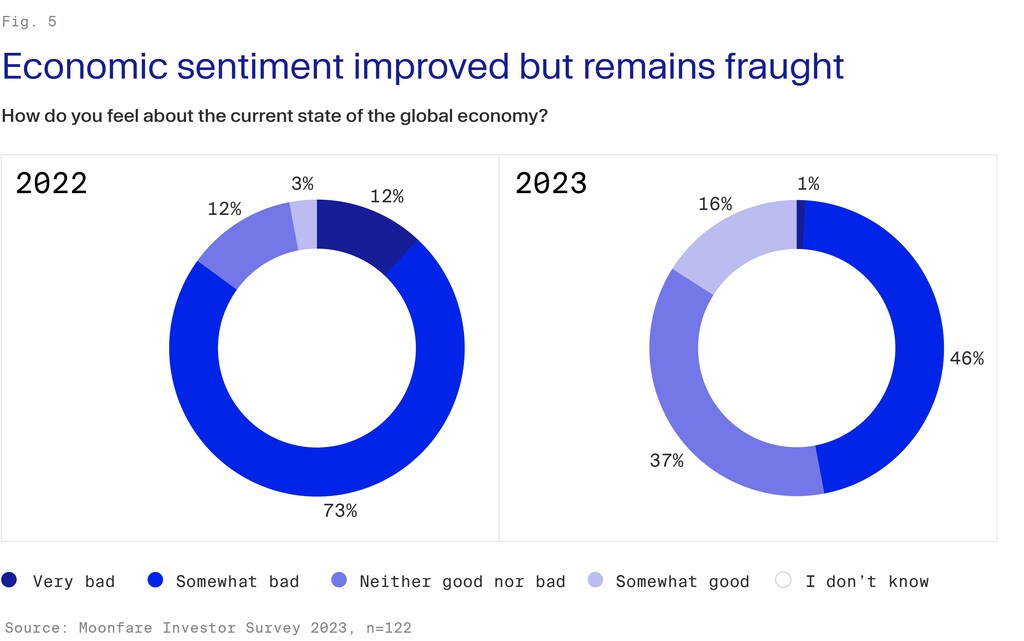
同時に、調査参加者は短期的な経済見通しに慎重であり、現在の状況があと1年から2年続くと予想する人が半数に上る一方、28%はより楽観的で、6か月から12か月続く景気後退の後に回復すると見込んでいます。
世界経済フォーラムは、世界の金融システムをどのように改善しているのでしょうか。
金融・通貨システムセンターは、持続可能性や強靭性から、イノベーションやデジタル化に至るまで、世界の金融システム全体の変革を理解するために、リーダーを集めています。
協力と洞察を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に沿ったものにするよう支援しています。
経済サイクルの転換に伴い、調査は、多くの投資家が行動を起こし、優先事項を見直し、新たな経済環境に適した有望な投資に資本を投入していることを示しています。この過程において、プライベート・マーケットはますます目に見える役割を果たすでしょう。上振れの可能性を維持しながら、真の分散投資を提供できる機会を人々にもたらすことになります。
こちらでMoonfareの免責事項ポリシーはこちらでご確認ください。
アクセンチュア、ラザード、アポロ、AXA、モーティブ・パートナーズ、BMOフィナンシャル・グループ、カルタ、Moonfareと共同で作成された報告書のホワイトペーパーは、こちらからご覧いただけます。その他の協力機関には、ブロードリッジ、BNYメロン、ドイチェ・バンク、エドワード・ジョーンズ、グレースケール・インベストメンツ、J.P.モルガン、ユリウス・ベア、ニューヨーク証券取引所、パートナーズ・グループ、ロビンフッドが含まれます。




