消費者が銀行の保有する金融情報を第三者プロバイダーに提供し、新たな商品に役立ててもらう「オープンバンキング」への関心が高まっています。
この分野の進展には地域差がありますが、COVID-19のパンデミックによって、オープンバンキングサービスへの需要と利用はさらに加速しました。
しかし、オープンバンキングを成功させ、持続可能なものにするには、より多くの銀行がエンドツーエンドのデジタルアーキテクチャを取り入れる必要があります。
近年、テクノロジーによって銀行業界は段階的に開かれてきました。既存の銀行とフィンテックの間に、競争だけでなく協業の時代が到来しています。
これは、銀行サービスをより良くする大きな機会を生みます。特に、資金管理のあらゆる領域で、一人ひとりに合わせたパーソナライズドソリューションを提供できます。新型コロナウイルスのパンデミックから社会が回復するなか、社会的弱者の詐欺被害を防ぐことや、収入が不安定な人々が家計を管理し、住宅ローンを利用できるよう支援することも含まれます。
こうした変化を促す重要な要因の一つが「オープンバンキング」です。消費者が銀行の保有する金融情報を第三者プロバイダーに提供し、アプリケーション・プログラミング・インターフェース(API)と呼ばれる技術を使って、新たな商品やサービスに役立ててもらいます。
最初の具体的な取り組みが始まったのは2010年代後半で、英国のオープンバンキング構想と、EUの決済サービス指令(PSD2)が2018年に導入されました。数年が経ち、新型コロナウイルスのパンデミックが広範な影響を及ぼした今、オープンバンキングがどこまで定着したのかを振り返るのに良い時期です。
Tenemosとエコノミスト・インテリジェンス・ユニット(EIU)の新たな共同レポートは、オープンバンキングの進展について、次の4つの重要な結論を示しています。
1. 高まる期待
今日の銀行にとって、イノベーションは不可欠です。銀行は厳しいコスト圧力、激しい競争、急速に高まる顧客の期待に直面しています。こうした課題に応えるには、新しく差別化された商品、サービス、体験を顧客に提供するしかありません。オープンバンキングは、それを実現する機会です。
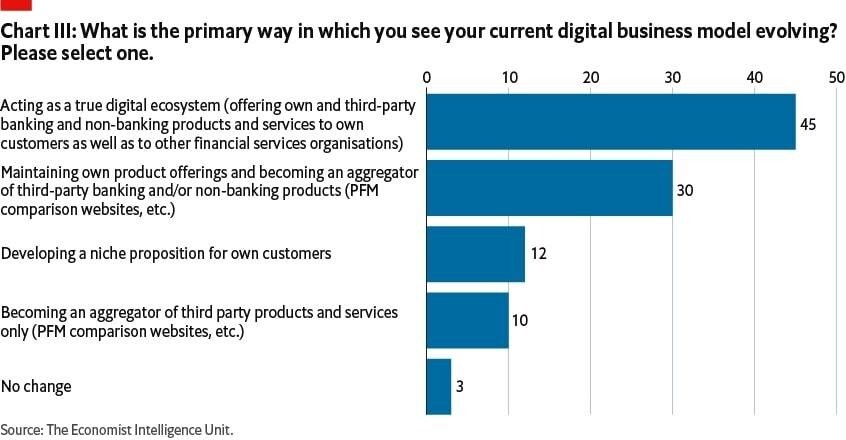
2020年のレポートに向けた調査の回答者の半数以上は経営幹部でした。回答者の29%が、オープンバンキングの取り組みを自らが選ぶイノベーション戦略として挙げました。さらに、経営幹部の45%は、自行が「デジタルエコシステム」になることを望んでいると答えており、その実現にはオープンバンキングが欠かせません。一例が北欧の銀行ノルデアです。早くから取り組み、オープンバンキング分野を代表する企業の一つである同社は、最近フィンテック企業Tinkと提携し、住宅ローン、貯蓄、融資、普通預金口座など、他行の口座も含めた顧客のあらゆる資産状況を一覧できるようにしました。
消費者の関心も明らかです。IPSOS Moriの最近の調査では、75%の人が自分のお金の使い方に関するデータを見たいと回答しました。
2. 地域によって異なる進展
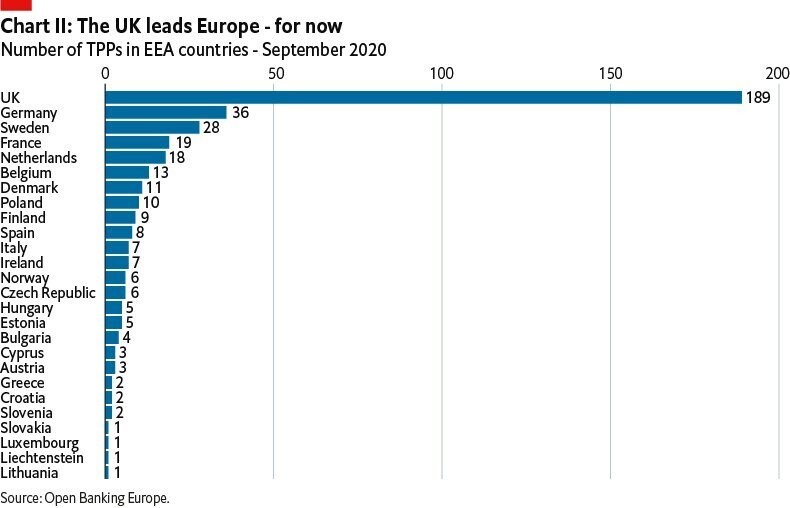
英国はオープンバンキングの先進国として認識されています。規制主導のアプローチを取り、大手銀行に必要なインフラを構築するための早期期限を設定しました。英国の大手銀行9行は、中央プログラムとプラットフォームであるオープンバンキング実施機関(OBIE)にも資金を拠出し、その費用は少なくとも6,000万ポンドに上りました。OBIEの最新年次報告書によると、英国のオープンバンキングシステムの利用者は300万人を超え、700社以上がすでに参加しているか、参加を予定しています。
欧州連合(EU)のオープンバンキングの取り組みも、PSD2という形で規制に重点を置いています。ただし、銀行に第三者と連携するためのAPI構築を義務付けている一方、その方法について具体的な指針はありません。その結果、EUの一部の国ではオープンバンキングがうまく機能しています。一例はベルギーで、KBCがPayPalなどのパートナーと連携したマルチバンクアプリを立ち上げました。一方、対応が遅れている加盟国もあり、EU域内の国境を越えた展開には課題が生じています。
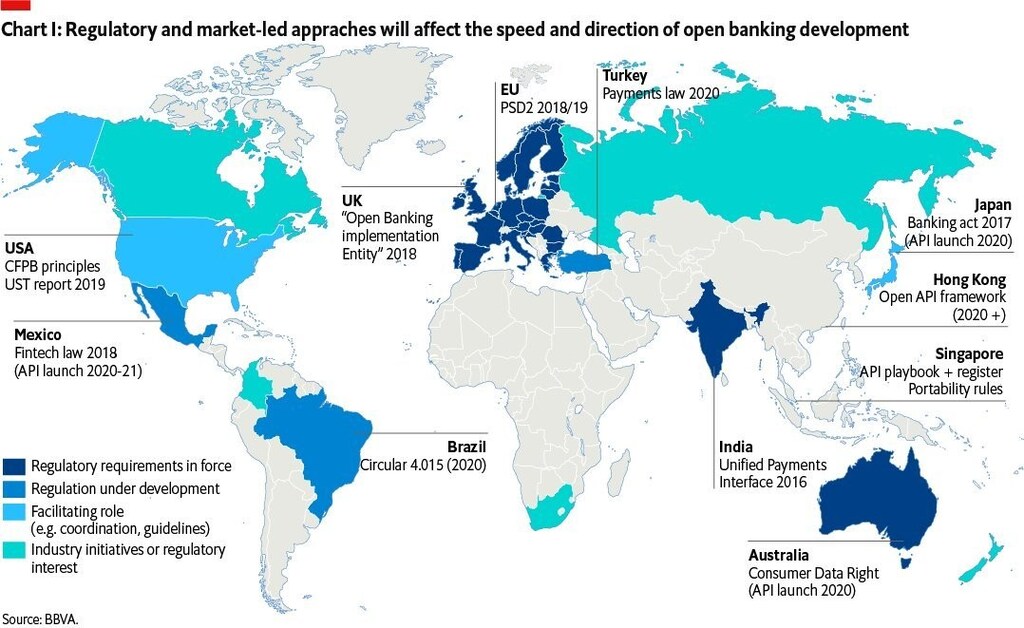
アジア太平洋地域のオープンバンキングはまだ初期段階にあり、これまで市場の力に導かれてきました。しかし、シンガポールや香港など多くのアジア諸国が、今ではオープンバンキングを優先課題としています。アジアでは、個人がデータ共有に比較的前向きであることから、今後数カ月、数年で急速な成長が見込まれます。一方、オーストラリアは新たな消費者データ権を導入しており、これがアジア太平洋地域のオープンバンキングを主導する道を開くでしょう。
米国では、多くの銀行がPlaid、PayPal、Intuit、Zelleなどのフィンテック企業と協業しています。規制当局は欧州と比べて比較的介入を控えており、業界が標準化の進め方を描けるようにしています。金融データ交換(Financial Data Exchange)など、オープンバンキングの慣行の標準化を目指すさまざまな取り組みがあります。カリフォルニア州、ニューヨーク州、バージニア州などではデータプライバシー法が導入されており、これらはオープンバンキングの前提条件と見なされています。
3. COVID-19とその先
新型コロナウイルスのパンデミックにより、銀行業界のデジタルトランスフォーメーションは数年分加速しました。消費者は支店や現金を利用する可能性が低くなり、デジタルチャネルを利用する傾向が強まっています。これは長期的な傾向となるでしょう。
パンデミックはオープンバンキングを大きく後押ししました。英国のオープンバンキングプラットフォームの利用者数は、2020年4月から9月の間に倍増しました。一方、OBIEとIpsos MORIの調査によると、調査対象となった中小企業の50%がパンデミックの開始後にオープンバンキングの利用を始めました。
消費者は、オープンバンキングのさらなる進展も望んでいます。定期購読を簡単に確認できるようにすること、年金情報をまとめること、異なる銀行の口座間で即時に送金できるようにすること、支出をカテゴリー別にまとめてお金の使い方への理解を深めることなどが含まれます。
4. デジタル技術が今後の成功の鍵
EIUとの共同レポートによると、87%の国で何らかのオープンAPIが導入されています。基盤は整いつつありますが、オープンバンキングが成功し、持続可能なものとなるには、消費者の信頼が不可欠です。
消費者はデータ共有による明確なメリットを実感する必要があります。差別化され、一人ひとりに合わせた商品に加え、需要の急増に対応し、オープンバンキングの普及に伴って迅速なサービスを提供できる、安定した信頼性の高いシステムも必要です。
また、自分のデータが保護されると信頼できなければなりません。INGの最近の国際調査では、欧州全体で回答者のうち、自分のデータを企業が共有することに抵抗がない人はわずか30%でした。同意がある場合でも同様です。同様に、英国中小企業連盟の調査では、大半の企業が銀行データの電子的な共有に「慎重」だと分かりました。
多くの銀行が現在も使用する複雑で旧式のITシステムでは、こうした信頼を得られません。運用リスクが高く、新サービスをシームレスに提供できないためです。商品を迅速に開発・投入する能力がなく、革新や、一人ひとりに合わせた高度なパーソナライズ体験の創出も困難です。
オープンバンキングを成功させるには、銀行はエンドツーエンドのデジタルアーキテクチャを取り入れなければなりません。
そのためには、次のような最新の銀行プラットフォームが必要です。
オープンAPIを基盤とする:銀行が第三者プロバイダーと協業し、価値を生み出す唯一の方法です。
AI分析を活用する:これにより、第三者プロバイダーがデータを容易に処理できます。また、銀行がデータを内部で活用し、サービスのパーソナライズ向上につながる質の高い知見を得ることも可能になります。EIUの調査では、回答者のほぼ3分の1(32%)がこれを最優先事項に挙げました。
柔軟に拡張できる:クラウドなどの先進技術は、利用の急増や大きな変動に対応できます。
高度なセキュリティを備える:銀行のプラットフォームには最高水準のセキュリティが求められます。これには、認証、認可、アクセス制御などが含まれます。
革命か、進化か?
こうした根本的な変化が世界規模で完全に進化するには時間がかかりますが、新型コロナウイルスのパンデミックによって、その流れが加速していることは間違いありません。高度な銀行テクノロジーにより、オープンバンキングは銀行、フィンテックのパートナー、そして世界中の何十億もの銀行利用者に真の変革をもたらす道を歩んでいます。




