暗号資産は、従来の資金の移動に伴う煩雑な事務処理やセキュリティ手続きを省きながら、国際送金をより効率的、便利かつ安全にすることができます。
暗号資産の普及が進むにつれ、規制当局は金融安定性や、マネーロンダリングおよびテロ資金供与の防止に関する問題に直面しており、その課題が生じています。
こうした暗号資産犯罪に対処するため、規制当局は技術の専門家と協力し、先見的な姿勢で、目的に適した法律を設計する必要があります。
デジタル通貨は10年ほど前から存在していますが、それを規制する制度は分断されており、効果が乏しく、一部の国では存在すらしていません。そのため、詐欺的なビットコイン取引業者が資金を持ち逃げする行為から、テロ資金供与や国際的なマネーロンダリングに至るまで、不正な活動が横行しています。
デジタル通貨は避けられない未来であるため、暗号資産犯罪を助長する法の抜け穴を塞ぐには、国際的な協調と各国による individual な対応が必要です。最近、世界各国の金融・規制の専門家が、デジタル資産とそれがもたらすマネーロンダリングのリスクについて、 Absaが主催し、世界経済フォーラム(WEF)のグローバル・フューチャーズ・カウンシルおよび金融活動作業部会(FATF)と協力して開催したウェビナーで議論しました。
世界各国の規制当局にとっての課題は、暗号資産の普及拡大に伴うリスクに対処するための適切な規制手段を見つけることです。既存の規制手段には、消費者犯罪、金融犯罪、マネーロンダリングのリスクに対処する上での限界があります。マネーロンダリング業者が、利益を「現金化」するためにビットコイン、イーサ、リップルなどのデジタル通貨に目を向け、取引を世界中で瞬時かつ匿名のまま転々とさせるようになったことから、暗号資産に対する規制当局の監視が強まっています。
規制に関する考え方の大きな転換を示すものとして、世界63の加盟中央銀行および金融当局が所有する国際決済銀行(BIS)は、「暗号資産は貨幣ではなく、マネーロンダリング、ランサムウェア攻撃、その他の金融犯罪の促進に利用され得る投機的資産である」と宣言しました。この見解は、2014年以降60以上の中央銀行がデジタル通貨プロジェクトに着手したことを受けたものであり、一部の中央銀行は、中央銀行デジタル通貨を、長期的に金融システムの健全性を守るための望ましい手段と考えていることを示唆しています。
ビットコインの最近の価格変動は、暗号資産を資産クラスとして長期的に存続可能かどうかについても、重要な疑問を投げかけています。同様に、ランサムウェアやその他の金融犯罪事件の増加は、新たに生じているマネーロンダリング対策およびテロ資金供与対策(AML/CFT)のリスクへの対応に関する懸念を強めています。
こうした新しい形態の貨幣は、金融業界、政策立案者、消費者にとって、機会と課題の両方をもたらすことは明らかです。デジタル通貨は、従来の資金の移動に伴う煩雑な事務処理やセキュリティ手続きを省きながら、国際送金をより効率的、便利かつ安全にすることができ、それにより経済全体の効率性が向上します。
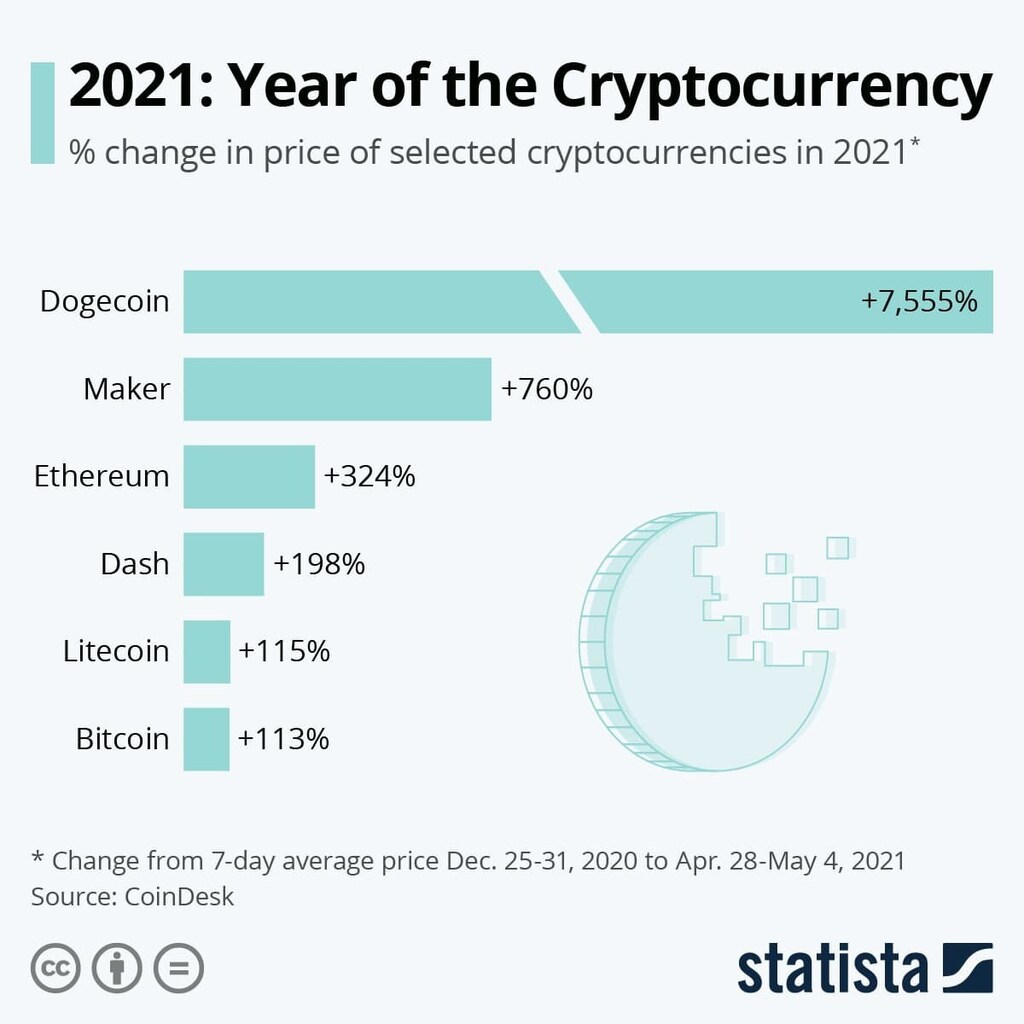
しかし、より多くの一般の人々が暗号資産に投資し、機関投資家がポートフォリオに組み入れるにつれ、その普及拡大は、金融安定性や、マネーロンダリングおよびテロ資金供与の防止に関する重要な問題を提起しています。
これらの犯罪への対処に関しては、規制当局は技術の専門家と協力し、法律が変化に追いつくようにする必要があります。さらに、規制当局は先見的な姿勢を持ち、目的に適した法律を設計すべきであり、避けられない事態を阻止しようとしてはなりません。
さらに、デジタル資産の規制には国際協力、現地での執行、そして非常に速い動向を追跡できる技術的能力を備えた当局による対応が不可欠であり、協力が極めて重要です。
2019年、FATFは、暗号資産の活動およびサービス提供者に関連するリスクを評価し、軽減することを各国に義務付けるガイドラインを導入しました。また、サービス提供者が所轄の国家当局に登録され、監督を受けることを求めました。しかしFATFの報告によれば、これらのガイドラインを採用している国は4分の1にすぎません。
一部の法域では、マネーロンダリング対策の枠組みを整備し、基準を満たさない取引業者に制裁を科していますが、世界的な統一性の欠如により、犯罪者は規制のない国へ速やかに移動しかねません。いわゆる「トラベルルール」の導入は、法域間の裁定取引を排除するうえで不可欠となるでしょう。また、資産取引の匿名性を排除し、取引に関するデータを収集することも極めて重要です。
FATFは、ガイドラインを更新し、国家間の情報共有を促進しています。FATFは、厳格な規制がイノベーションを阻害するのではなく、むしろ業界を強化し、より大きな経済成長をもたらすと見ています。
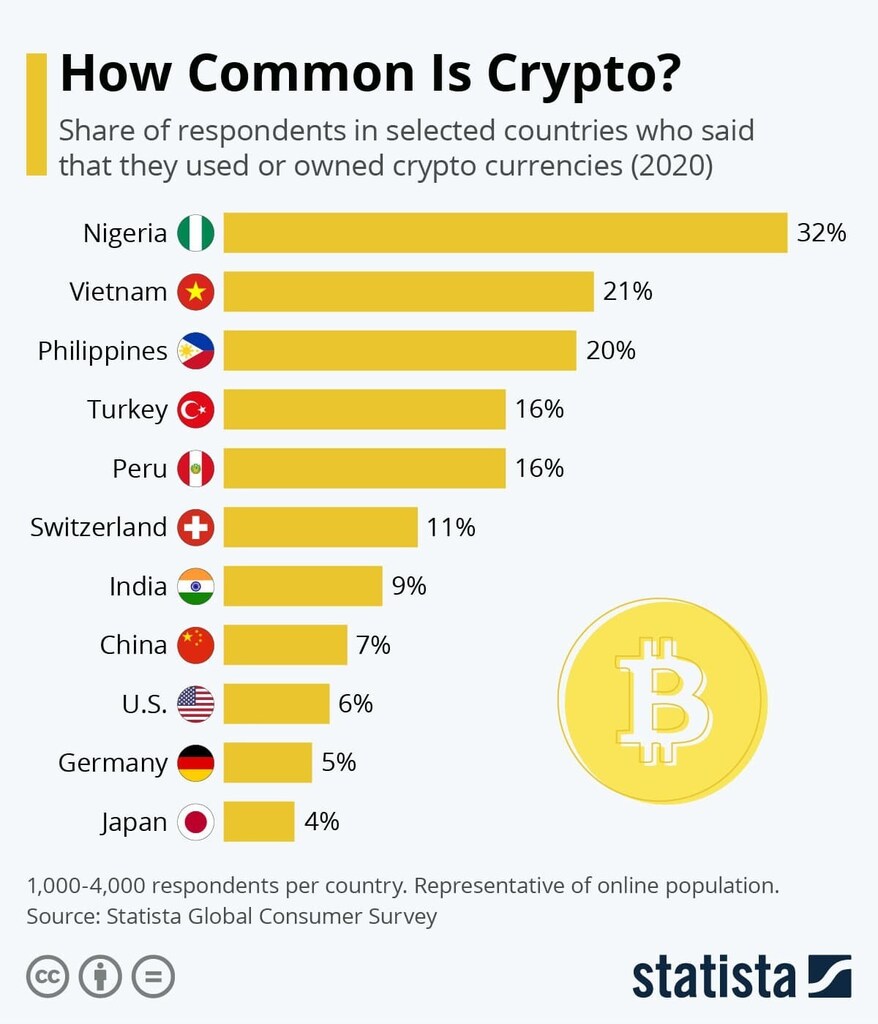
南アフリカでは、暗号資産の購入は規制されておらず、司法・矯正サービス大臣のロナルド・ラモラ氏によれば、この保護の欠如により消費者は極めて脆弱な状態に置かれており、一部の期待に満ちた投資家は資金を失っています。
一部の取引プラットフォームや金融機関は「顧客確認(KYC)」プロトコルを導入していますが、これは一般的な慣行ではありません。このため、マネーロンダリングやテロ活動の資金供与を目的として暗号資産を購入する犯罪組織や、為替管理を回避し、不正な資金の流れを隠蔽しようとする試みに対して、私たちは脆弱な状態にあります。
新たな動向に対して統一的に対応しつつ、柔軟かつ効果的な規制の枠組みを構築するには、政府間の協力が不可欠です。南アフリカには、警察、ホークス(Hawks)、南アフリカ歳入庁を含む金融詐欺を調査する省庁横断のワーキンググループがすでにありますが、そのインテリジェンスセンターを拡大し、暗号資産サービス提供者を含める計画があります。
その他の新たなデジタル資産には、CBDC(中央銀行デジタル通貨)があります。約20のCBDCが開発中であり、中国人民銀行は、物理的な現金をe-RMBまたはデジタル人民元として知られるデジタル通貨に置き換える計画です。複数の都市で行われているパイロットプロジェクトに参加している中国市民は、アプリをダウンロードして抽選に応募すると、指定されたサービス提供者で使える金銭を獲得できる可能性があります。
大規模なインフラプロジェクトではありますが、中国のパイロットプロジェクトの参加者は、デジタル人民元が便利で、効率的かつ安全であることに同意しています。CBDCは国際貿易を強化するものとされており、中国は先行者としての優位性により、その安全性を背景に自国通貨を国際化できる可能性があります。
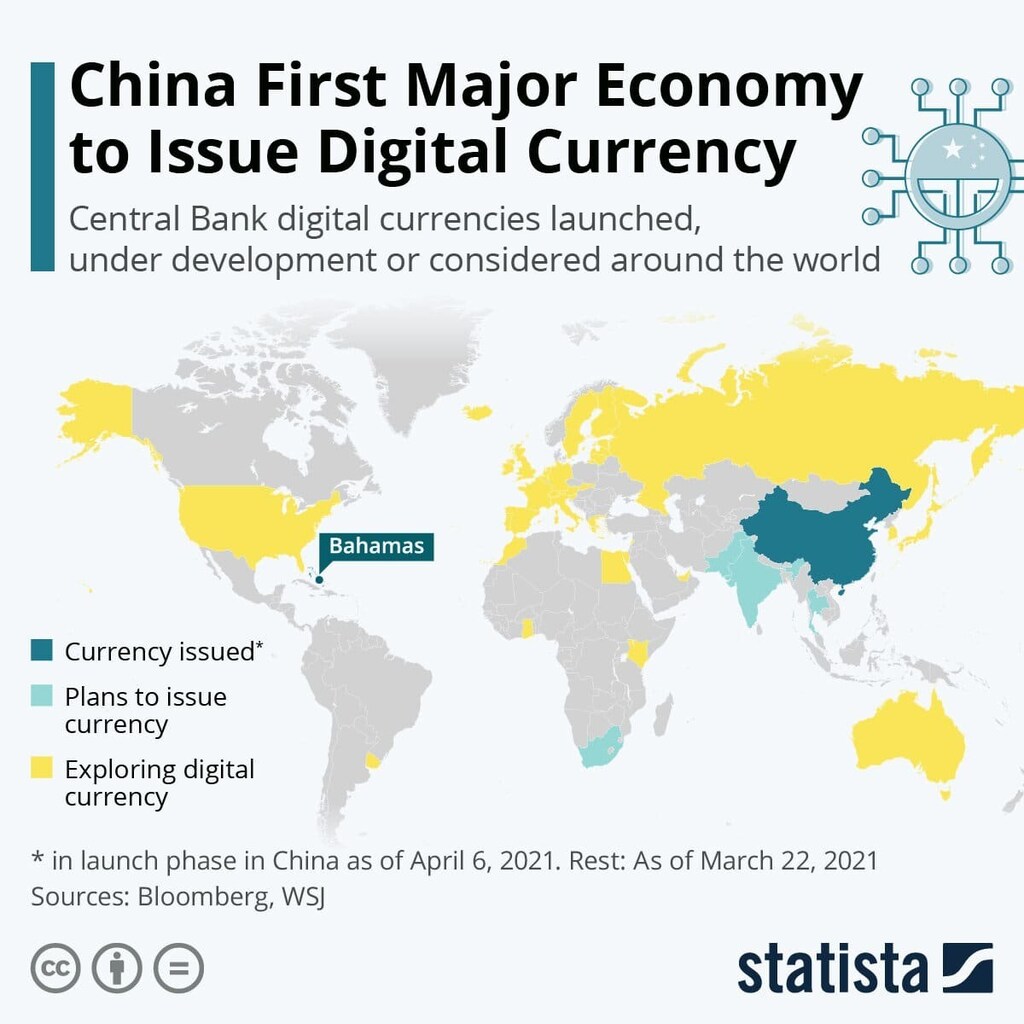
異なるCBDC同士を相互に連携させる方法を見いだすことが課題の一つであり、国際通貨基金(IMF)はデジタルマネーの国境を越えた利用について研究しています。国内通貨と並行して外国のシステムが利用された場合、この「通貨代替」がもたらす影響や、それが国内通貨を損なうか、為替制度に影響を与えるかといった問題が提起されています。
ブロックチェーン技術は、世界が貨幣や経済の考え方を新たな視点から捉え直すことを可能にし、金融市場において非常に求められているイノベーションを生み出しています。ブロックチェーンのスケーラビリティに関する問題が解決され、技術的な解決策によって不正のリスクが低減されれば、デジタル通貨は世界中で前向きな体験をもたらす可能性があります。
過去の金融危機は、世界のシステムが相互に連結していることを示しており、暗号資産が移動する速度を考えると、当局はこれらの広大なネットワーク全体で取引を監視、停止、または取り消すことに苦慮することになります。とりわけ技術監督当局の間で、状況を監視するために国境を越えた対話が不可欠です。
現実として、暗号資産はすでに10年の歴史を持ち、金融機関はより迅速に対応すべきでした。しかし、暗号資産犯罪を助長する匿名性のような問題には、既存の規制やシステムでは対処できません。
将来にわたって持続するよう、適切かつ確実に取り組む必要があります。そのため、進展にはやや時間がかかるかもしれませんが、実効性を確保するには、ルールとツールが目的に適していることが重要です。
本ブログ記事の共著者は、欧州証券市場監督局(ESMA)のチーフエコノミスト兼リスク分析責任者であるステファン・ケルン(Steffen Kern)です。本記事に示された見解は筆者個人のものであり、必ずしも欧州証券市場監督局の見解を反映するものではありません。




