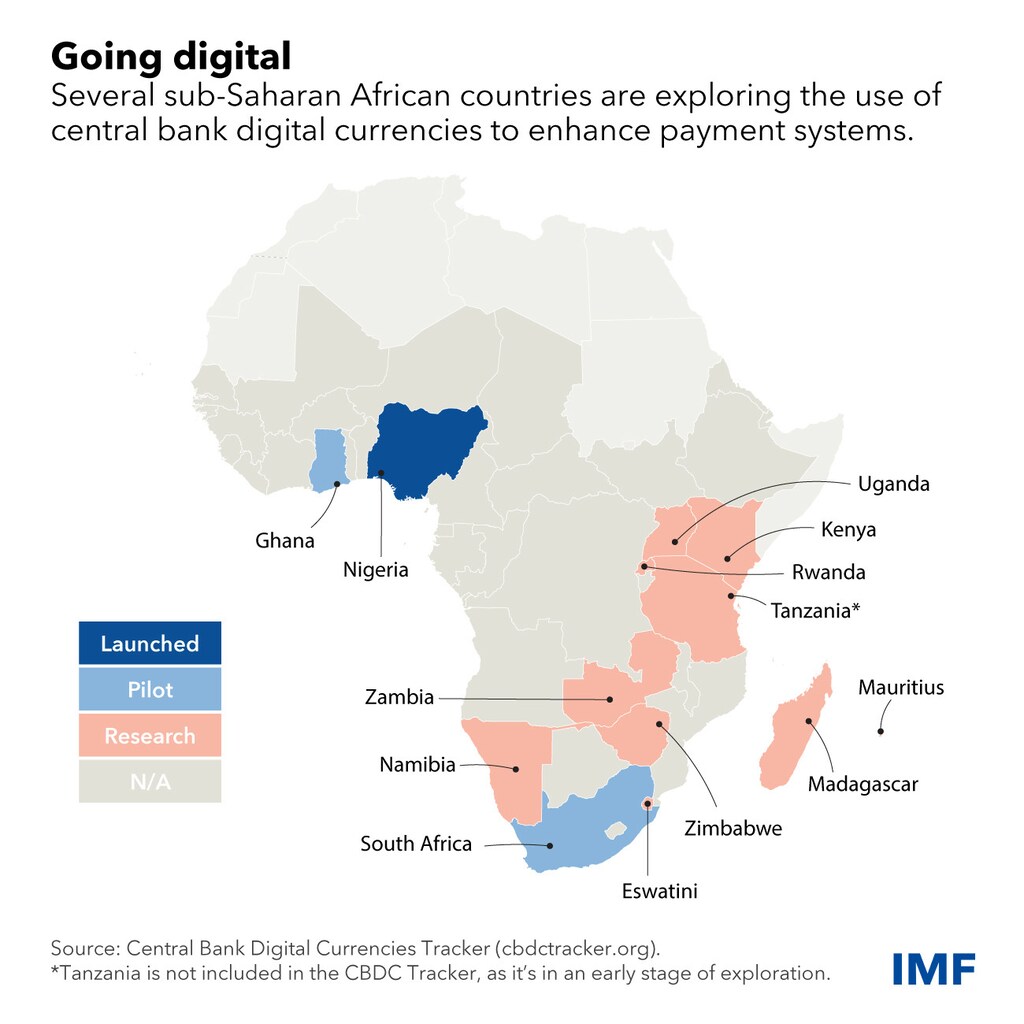
サハラ以南アフリカの複数の中央銀行がデジタル通貨の実証段階にあり、ナイジェリアは10月にeナイラを導入した。
中央銀行デジタル通貨(CBDC)は現金をデジタル化したもので、中央銀行が発行・規制するため、暗号資産より安全性が高く、価格変動も小さい。
CBDCは、これまで銀行口座を持たなかった人々にも金融サービスを提供し、国境を越える送金や決済をより速く、安価にする可能性がある。
ただし、データプライバシー、サイバー攻撃、デジタルインフラへの市民のアクセスなど、リスクや課題もある。
サハラ以南アフリカの複数の中央銀行がデジタル通貨を調査、または実証段階にあり、ナイジェリアが10月に導入したeナイラに続いている。ナイジェリアはバハマに次いで、CBDCを導入した2番目の国となった。
CBDCは現金をデジタル化したもので、中央銀行が発行・規制するため、暗号資産より安全性が高く、価格変動も小さい。今週のチャートが示すように、南アフリカとガーナは実証実験を進めており、ほかの国々は調査段階にある。
南アフリカ準備銀行は、プロジェクト・ホコハの第2段階の一環として、金融機関が銀行間送金にのみ利用できるホールセール型CBDCの実験を行っている。プロジェクト・ホコハ。同国はまた、国境を越える実証実験にも参加しており、オーストラリア、マレーシア、シンガポールの中央銀行と協力している。
一方、ガーナ銀行は、汎用型、すなわちリテール型CBDCであるeセディの実験を行っている。デジタルウォレットアプリ、またはオフラインでも使える非接触型スマートカードがあれば、誰でも利用できる。
アフリカ諸国でCBDCの発行が増えている理由
CBDCを発行する動機は国によって異なるが、この地域には重要な恩恵をもたらす可能性がある。
第一に、金融包摂の促進である。CBDCは、特にオフライン利用を想定して設計すれば、これまで銀行口座を持たなかった人々にも金融サービスを提供できる。インターネットに接続できない遠隔地でも、基本的な機能を備えた携帯電話を使って、ほとんど費用をかけずに、あるいは無料でデジタル取引ができる。
CBDCは、特にパンデミックや自然災害などの突発的な危機の際に、対象を絞った福祉給付金の配布にも利用できる。
また、国境を越える送金や決済を円滑にできる。サハラ以南アフリカは、送金の受け取りと送り出しにかかる費用が世界で最も高い地域であり、送金額に対する平均費用は8%弱に上る。CBDCは決済経路を短縮し、サービス事業者間の競争を促すことで、送金をより簡単、迅速、安価にできる。国境を越える決済の清算が速まれば、地域内および世界各地との貿易拡大にもつながる。
ただし、CBDCの発行前に検討すべきリスクや課題がある。政府は、携帯電話やインターネット接続など、デジタルインフラへのアクセスを改善する必要がある。この地域では大きな進展があったものの、さらなる投資が求められる。
さらに広く見れば、中央銀行は、サイバー攻撃の可能性を含むデータプライバシーへのリスクや、金融の健全性に関するリスクを管理する専門知識と技術的能力を高める必要がある。そのため各国は、顧客確認(KYC)の要件をより容易に徹底できるよう、国民識別制度を強化する必要がある。また、市民がCBDCの購入にあたり銀行から過剰に資金を引き出し、銀行の融資能力に影響を及ぼすリスクもある。これは金融システムが不安定な国々にとって、特に大きな問題となる。
中央銀行は、CBDCがデジタル決済サービスを提供する民間業界に及ぼす影響も検討する必要がある。同業界は、モバイルマネーを通じた金融包摂の促進において重要な進展を遂げてきた。




