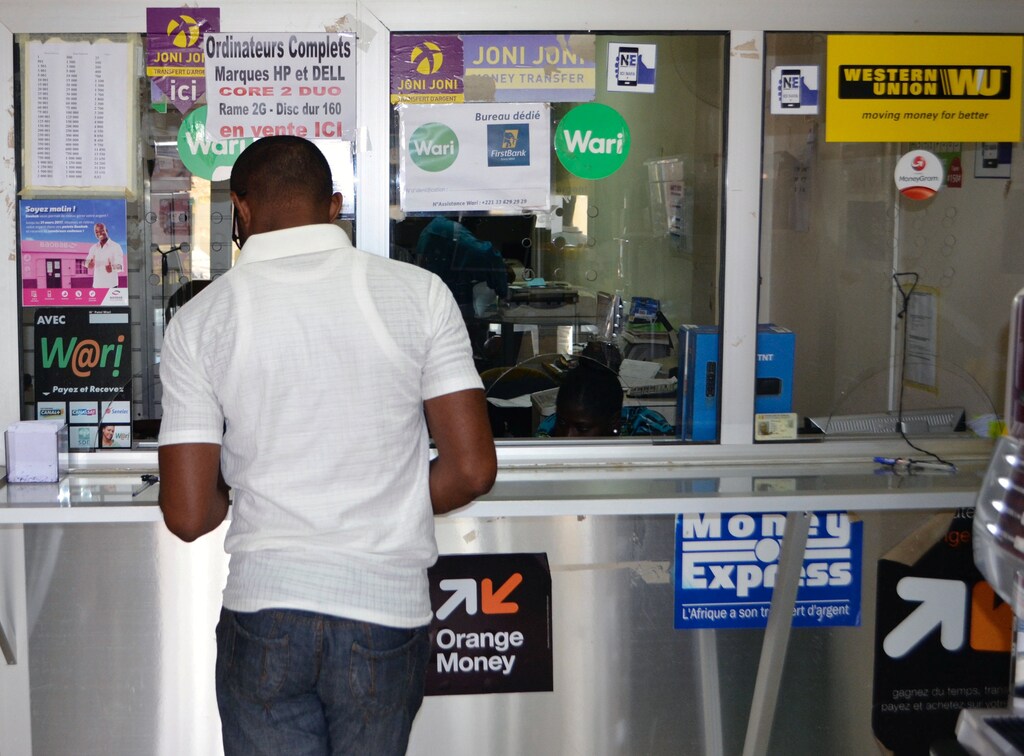
ウガンダ中部ブイクウェ県在住のエドワード・ジョセフ・カレメラさん(39)は、8年前からルワンダとウガンダの間で魚を売買する事業を営んでいる。かつては、ビクトリア湖畔のキインディにある倉庫から、魚の届け先であるルワンダの首都キガリにあるニャブゴゴまで、バスで骨の折れる9時間の道のりを、月に少なくとも6回往復していた。商品はトラックで運ばれるが、代金を受け取るためにも現地へ行く必要があった。受け取った金をウガンダ・シリングに両替し、魚を買い足しに戻っていた。
長距離移動のため事業の継続は難しくなっていた。同じ顧客と長年取引していても状況は変わらず、自分で代金を受け取りに行くしかなかった。
しかし、国境を越えた送金サービスが導入されて以来、キガリの顧客は、カレメラさんがウガンダにいる間に、MTNウガンダのモバイルマネー口座へ代金を送れるようになった。費用を抑えられ、事業も拡大した。
カレメラさんは、モバイルマネーは事業にとって大きな恩恵であり、携帯電話が使えるようになったのはまだ20年も前のことではないが、携帯電話なしの生活は想像できないと話す。「商売がずっと楽になり、費用も抑えられるようになりました。従業員とのやり取りも簡単です。必要なものがあれば、お金を送るだけで買ってきてもらえます」
モバイルマネーサービスは、ワールド・レミット、スモール・ワールド、ウエスタンユニオンなどの提携先を通じて、他国からの国際送金にも対応するようになった。
カレメラさんのような事例は、携帯電話によってアフリカが、開発の遅れによって失われた年月を取り戻す現実的な機会を得ているという見方を裏付ける。
サハラ以南アフリカのモバイルマネー口座数は銀行口座数を上回ったと、世界的な業界団体GSMAの報告書は述べている。これにより、銀行口座を持たない農村部の貧困層数百万人が金融サービスに参加し、小規模で大半がインフォーマルな事業向けの貯蓄や融資、送金などのサービスを利用できる可能性が大きく広がる。
アナリストは、モバイルマネーがアフリカにもたらす影響には、まだ大きな開拓余地があるとみている。GSMAによると、事業として成立する農村部のモバイルマネー市場で、利用が進んでいるのはわずか17%にとどまる。たとえばタンザニアでは、特に農村部で、人口の最大92%がいまだ銀行口座を持たない。
とはいえ、この地域でのモバイルマネーの普及は世界の他地域を上回るペースで進み、世界全体の277サービスのうち140サービスを占める。地域の成人の40%超が日常的に利用しているが、これはまだ始まりにすぎないようだ。
通信業界の幹部らは、現下の市場環境は容赦なく、現状に安住できないと話す。スマートフォンとインターネットの普及が進むなか、通信事業者には、音声通話やSMS以外の追加サービスから収益を上げる圧力が強まっている。その一方で、収益の伸びは鈍化している。いわゆるOTT(オーバー・ザ・トップ)プラットフォームによる disruption が原因だ。音声通話やインスタントメッセージの利用で、音声通話やSMSを介さず、WhatsAppやFacebookなどのソーシャルメディアを使う人が増えている。
「通信事業者には、イノベーションとモバイルマネーの拡張性を生かす以外に選択肢はない」と、GSMAのマッツ・グラントリッド事務局長は、最近ダルエスサラームで開かれたモバイル360のイベントで述べた。
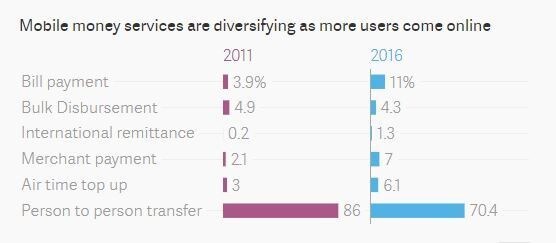
華やかな数字が物語るのは、全体の一部にすぎない。モバイルマネーがもたらす真の平等化効果は、金融サービスをめぐるイノベーションの影響にある。通信事業者は、アフリカのあらゆる経済階層にまたがる多様な利用事例を生み出してきた。送金や通話時間のチャージといった基本的なものから、請求書の支払いや銀行口座からモバイルウォレットへの送金といった、より高度なものまである。
デジタル文化への戸惑いを乗り越え、デジタルリテラシーを身につける人が増えるにつれ、タップ・アンド・ペイなどの加盟店向け決済ソリューションで買い物をし、公共料金やケーブルテレビの視聴料、さらには税金も支払うようになっている。モバイルマネーの利用は効率性を大きく高める。たとえばダルエスサラーム水道・下水道公社は、モバイルマネーで料金の徴収を始めたところ、徴収額が38%増加した。
グラントリッド氏はまた、通信事業者は生活を便利にし、問題を解決する非通信サービスをさらに開発するとともに、既存の利用事例を強化する必要があると指摘した。業界が存続していくには、こうした新たな収益源が鍵となる。
モバイルマネーは、社会の恵まれない人々にとって命綱となっている。たとえばタンザニアのニャルグス難民キャンプでは、難民の最大52%が、人道支援の現金給付、母国からの送金、賃金の受け取りにモバイルマネーを利用している。
イノベーションは東アフリカで生まれたが、西アフリカが新たなモバイルマネーの最前線として台頭している。現在、サハラ以南アフリカのモバイルマネーのアクティブ口座のほぼ29%が西アフリカにある。5年前はわずか8%だった。
ガボン、ガーナ、ケニア、ナミビア、タンザニア、ウガンダ、ジンバブエなどの市場では、利用者の40%超がモバイルマネーを継続的に利用している。
ボーダコム・タンザニアでモバイルコマース担当ディレクターを務めるシトヨ・ロポコイイット氏は、事業者は他のMNO(移動体通信事業者)との相互運用にとどまらず、銀行など他の事業者も巻き込む新サービスを生み出し、既存サービスも強化する必要があると述べた。
「中国にいたとき、現金を目にすることすらありませんでした。すべての取引がキャッシュレスで、とても効率的でした。私たちが目指すべき姿です。しかし、MNOだけでは実現できません。他の業界の事業者と相互運用する必要があります」とシトヨ氏は述べた。
モバイルマネーによる貯蓄・信用商品の種類が増え、人々が少額融資を利用する方法は急速に変化している。M-Pesaの融資商品M-Shwariだけでも、2012年以降、総額13億ドルの少額融資を実行し、その大半は中小企業に向けられた。不良債権比率は1.92%で、銀行の金利が法外に高いこともあり、こうした融資商品の利用は今後さらに広がるだろう。
モバイルマネーは、アフリカのさまざまな社会・経済集団にとっても命綱となっている。代理店の数は2011年の10万店から2016年には150万店へ増加し、この地域のモバイルマネー収益の47%が代理店に渡った。
携帯電話が広く行き渡っていることは、特にアフリカで強みとなってきた。携帯電話は多機能なツールとして、人々の暮らしをあらゆる面で改善している。世界が次の10億人をインターネットにつなごうとするなか、これを加速するには、各国政府が必要な政策支援を行い、時代遅れの規制を改める必要がある。




