新たな調査結果によると、ニューヨーク連邦準備銀行は、ミレニアル世代の負債がすでに1兆米ドルを超えたことを明らかにした。
この憂慮すべき負債額は、わずか5年間で22%超増加し、歴史上のどの世代をも上回っている。この状況を見て、ミレニアル世代がなぜこれほど苦しい状況に陥ったのか、疑問に思うかもしれない。
負債の大きさと同様に重要なのは、ミレニアル世代の経済的な選択が予想とどう異なるかだ。負債残高が示す印象よりも、彼らははるかに保守的である。実際、前の世代と比べると、この世代は財政面でかなり慎重だ。
時代が生み出した世代
米国のミレニアル世代、すなわち1981年から1996年の間に生まれた人々は、陰と陽という宇宙的な二面性を、ほかの多くの世代にはない形で経験してきた。
あらゆる世代の何百万人もの人々が世界金融危機からいまだ完全には立ち直っていない一方、ソーシャルメディアのおかげで、極端な富の誇示はかつてないほど目につくようになった。
ミレニアル世代は医療の飛躍的な進歩の恩恵を受ける一方で、今や米国の主要な死因となっているオピオイド危機のさなかを生きてきた。また、彼らは画期的な技術の進歩を目の当たりにし、その実現にも貢献してきた。同時に、米国が主導することの多い29年間にわたる世界各地での軍事行動がもたらす倫理的、財政的な影響と向き合わなければならない。
こうした経験はミレニアル世代の行動に影響しているのだろうか。彼らはお金の使い方により慎重になったようだ。この点は、この世代を対象とした調査で詳しく記録されている。
ほかの世代と比べて
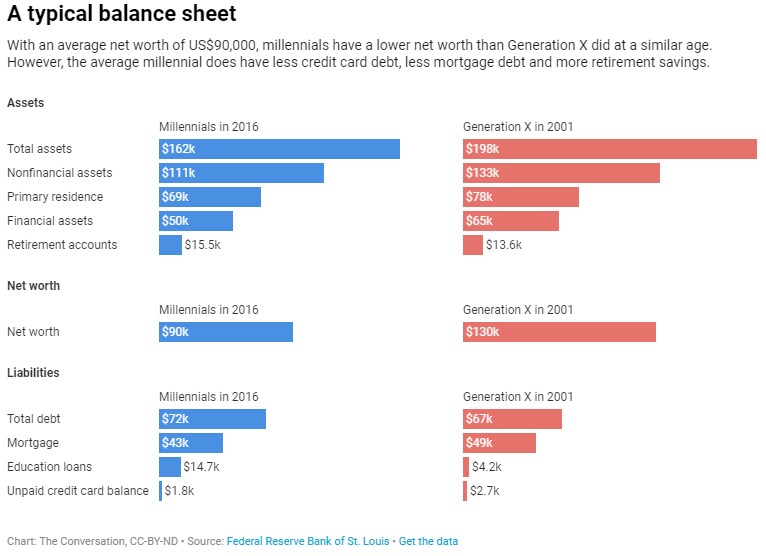
ミレニアル世代が積み上げた負債額は、同じ年齢時点で前の世代に当たるX世代を上回るものの、負債の内訳は大きく異なる。
セントルイス連邦準備銀行の2018年の報告書によると、ミレニアル世代の住宅ローン負債は約15%少なく、クレジットカード負債はX世代の約3分の2だった。
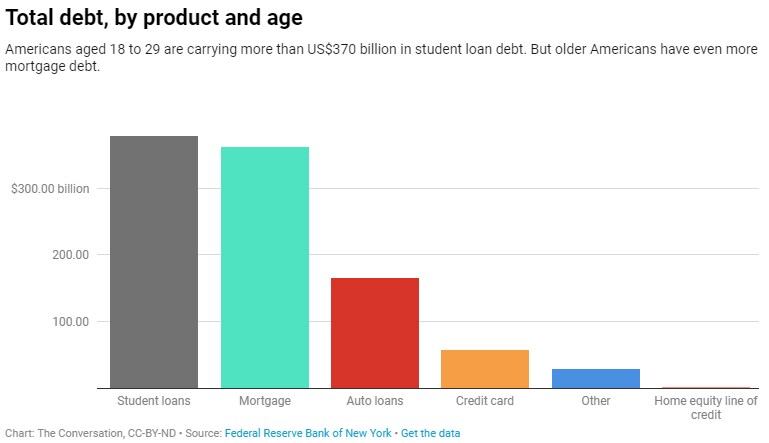
一方、学生ローンの負債は300%を超える増加となった。学生ローンはミレニアル世代に限らず、より幅広い年齢層に影響しており、借り手は4,300万人を超えるが、最も重い負担を負っているのはこの世代だ。
前の世代の行動を踏まえると、クレジットカード負債や住宅ローン負債が少ないことは、ミレニアル世代がよりリスクを避けた金銭管理をしていることの表れと考えられる。
世代間のもう一つの顕著な行動の違いは、同じ年齢時点で比べると、ミレニアル世代の退職後に向けた貯蓄額が、過去のどの世代よりも多いことだ。X世代が同じ頃に約13,600ドルを貯めていたのに対し、ミレニアル世代は退職後のための口座に平均15,500ドルを貯蓄している。
ミレニアル世代は高等教育にもより積極的だ。2001年から2016年にかけて、25~29歳で4年制以上の学位を持つ人の数は25%増加した。
退職後の貯蓄の増加と追加の教育はいずれも、経済学者が保守的な投資戦略とみなす可能性のある行動であり、クレジットカード負債の少なさと組み合わされれば、なおさらそう言える。しかし、こうした態度や見方の変化を測るのは難しい。
住宅市場
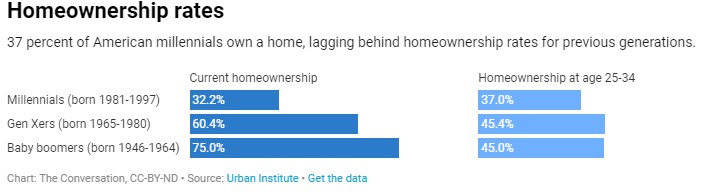
この世代の消費行動に見られるもう一つの大きな変化は、ミレニアル世代が住宅市場に参入して持ち家を取得し、それに伴う負債を負う時期を遅らせていることだ。
統計は、米国国勢調査局と米国地域社会調査によるデータが、持ち家率のこの顕著な差を示している。持ち家のミレニアル世代の割合は、前の世代を約8ポイント下回る。
学生ローンは、連邦準備制度理事会が2019年1月の「消費者と地域社会の状況」報告書で要因として挙げたとおり、ミレニアル世代が持ち家取得を先延ばしにする一因だ。しかし、彼らが退職後の貯蓄口座により多く拠出する傾向を考えると、住宅市場への参入を妨げているのが学生ローンだけだとは断定できない。
例えば近年、都市化の進展によって都市部の住宅価格が上昇している。この傾向は、若者が多く住む、または移り住んでいる郡で特に顕著だ。雇用の中心地に近い地域で住宅価格が上昇していることが、ミレニアル世代の住宅市場への参入が遅れている理由の一端かもしれない。
ミレニアル世代の暮らし向きは良くなっているのか
ミレニアル世代を評価するには、成功を別の視点から捉える必要があるかもしれない。それは、年長世代のアメリカン・ドリームの尺度に基づく住宅やその他の有形資産の取得だけでなく、より幅広いものを重視する視点だ。
何しろ、前の世代はミレニアル世代を、世界経済の先行きが不透明な時代と不動産ブームや低迷が繰り返される時代へと導いてきた。ミレニアル世代は、自らが生きてきた時代と住宅の実質的な経済的リターンを考え、こうした長期の負債を負うことにためらいを見せている。住宅のリターンはインフレ率をわずかに上回る程度であり、税金、保険、維持費を考慮すれば、さらに魅力が薄れる。
こうした行動の変化と経済環境を合わせた結果、ミレニアル世代の平均純資産は約9万ドルとなり、同じ年齢時点のX世代の13万ドルと比べて少ない。
しかし、純資産だけですべてを語れるわけではないと私は考える。ミレニアル世代は高等教育を重視してきたため、X世代の同年代よりも就業期間が短い。就職より教育を選んだことを考えれば、純資産の数値は十分に理にかなっている。数年後にはミレニアル世代も「追いつき」、住宅所有に伴う負債を抱える段階に入ると主張する人もいるだろう。しかし、彼らの人生観は、物を手に入れることを重視しないのかもしれない。
長期にわたる学生ローンは、ミレニアル世代が前の世代と同じペースで資産を蓄える力を弱めてきた。一方で、この世代の多くは資産に対する別の見方を取り入れているようだ。物よりも経験や預貯金を得ることを好むのである。経験はより長く続く幸福につながるという研究結果があり、ミレニアル世代の財政状況を測るもう一つの視点となるかもしれない。




