米国人は、主要な金融の概念の理解において全般的に成績が振るわず、この金融知識の不足は世界的に広がり、経済面と個人の結果の両方に影響を及ぼしています。
金融教育は、学校から職場まで、人生のあらゆる段階で実施されるべきであり、高校生と大学生には必修の金融リテラシー講座を設けるべきです。
金融リテラシーは生涯にわたる学びの過程であり、フィンテックは、消費者が十分な情報に基づいて金融の意思決定を行うことを、今後も影響を与え、支援していくと考えられます。
4月は米国では金融リテラシー月間であり、新たに公表されたデータは、金融リテラシーに注力する緊急の必要性があることを明確に示しています。
金融知識の不足がもたらす結果は、コストが大きく、広範囲に及びます。家計、雇用主、地域社会、さらには経済全体にまで影響が及んでいます。しかし、TIAA研究所とGFLEC(グローバル金融リテラシー教育センター)による個人金融指数(P-Fin指数)は、4月17日に公表されたもので、退職後の資産形成、負債管理、リスクへの保険加入といった判断の基礎となる概念の理解に関して、米国人に不合格の評価を与えています。
平均すると、米国人は、個人金融の知識を測るために我々が設計した28問のうち、約半分にしか正答できません。
この金融リテラシーの不足は、米国だけの問題ではなく、世界的な課題です。我々の研究によると、世界全体で成人の3人に1人しか金融リテラシーを備えていません。これは、個人が下さなければならない多くの金融の意思決定を考えると、非常に低い水準です。
この世界的な研究では、金融の意思決定における四つの基本的な概念(金利、複利、インフレーション、リスク分散)に関する基礎知識を問う設問を用いて、金融リテラシーを測定しています。調査回答者のうち、女性、低所得の成人、教育水準の低い人々は、 金融知識に格差が生じやすい傾向があります。こうした相関関係は、発展途上国や金融市場が十分に発達している国々においても当てはまります(以下の図1)。
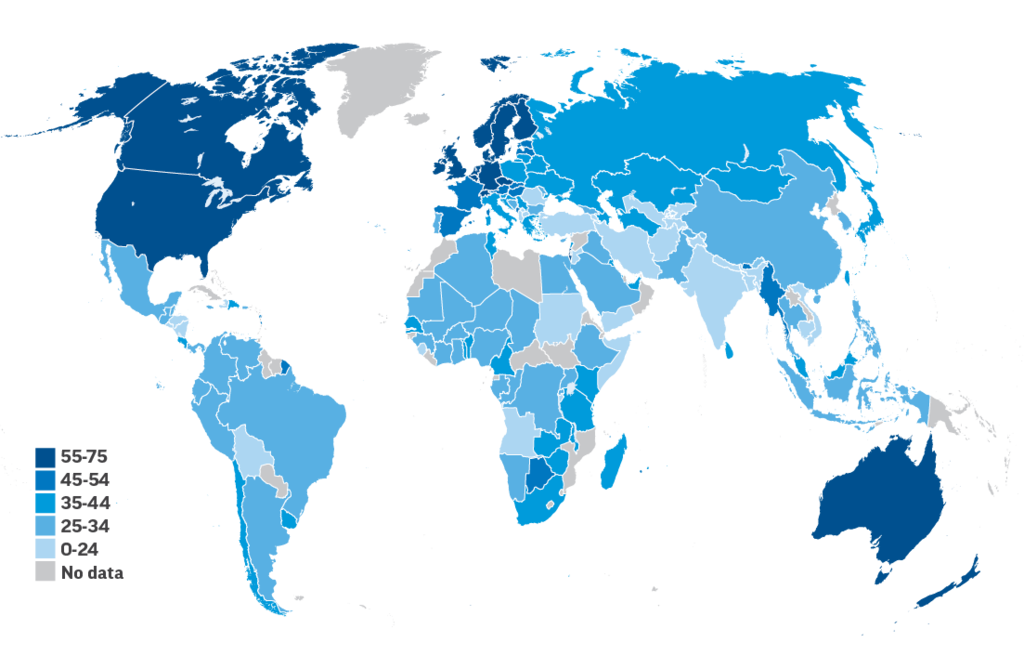
2023年のJournal for Financial Literacy and Wellbeing(金融リテラシーと幸福に関する学術誌)に掲載された金融リテラシーに関する最近の国際比較は、これらの知見を裏付けています。これらの研究では、世界的な調査で金融リテラシーを測定するために用いられたものと非常によく似た設問が使われました。研究では、金融リテラシーの水準は、ペルーからイタリア、シンガポールから日本に至るまで低いことが明らかになりました。金融面で安定した生活を築くために必要な基礎的な金融知識が欠けている人が多すぎ、これは家族、地域社会、そして国々にとって好ましくない状況です。
この課題への対応が必要であることは、若い世代の金融リテラシーが特に低いことからも浮き彫りになっています。若年層は労働市場において大きな割合を占めているため、これは憂慮すべき乖離です。さらに、若者は、自らの生活と経済全体に影響を与える重要で結果の大きい金融の意思決定を、これから行おうとしているか、すでに行っています。それは今も、そして将来にわたっても続くことです。
若者は経済に影響を与える存在であるにもかかわらず、一つの重大な障壁によって足止めされています。それは、学校で金融リテラシーを教えられていないことです。人生を変えるような金融の意思決定を行う前に、若者に知識を与えて力をつける必要があります。そうすることで、堅固な基盤の上でキャリアを始めることができます。高校の卒業要件として個人金融の講座を義務づける、あるいは大学でその講座を提供することで、若者がより安定した金融の将来を築ける立場に置かれることが確実になるでしょう。
しかし、そこで止めてはなりません。親もまた、金融リテラシーの低さに悩まされています。世界的なデータは、すでに多くの金融の意思決定を行い、その結果が大きな影響を及ぼしている年配の回答者の間でも、知識が低いことを示しています。金銭管理に関しては、経験が優れた教師となりうるはずです。言い換えれば、実践は金融リテラシーを自然に育むものではないということです。
段階的な金融リテラシー・プログラム
だからこそ、金融の学習を生涯にわたる過程として重視する必要があります。職場や地域社会での金融ウェルビーイング・プログラムを通じて、これを実現できます。こうしたプログラムの利点は、対象となる集団のニーズに合わせて調整できることであり、女性、低所得者層、その他金融リテラシーが遅れている人々の知識向上に役立てられることです。
これらのプログラムは実現可能です。論文(コーネル・ロー・レビュー誌掲載)「確定拠出型年金制度と金融リテラシー欠如の課題」では、職場の金融ウェルビーイング・プログラムに盛り込むべき三つの要件(自己評価、必要最低限の実質的な内容、そして実施のタイミング)について論じています。
従業員が今日直面している経済環境と労働市場は大きく変化しており、今後もさらに変化し続けることは間違いありません。21世紀において十分な情報に基づいて意思決定を行えるよう、労働者に知識とスキルを身につけさせるための取り組みを強化すべき時が来ています。
フィンテックなどのフィンテック(金融テクノロジー)分野が金融の実務を革新し、金融の姿を変えつつある中、金融業界は、賢明な意思決定を行うための知識やリソースを提供することで、利用者を支援できる立場にあります。人々が金融の専門家になる必要はありませんが、良い金融アドバイザーを選んだり、十分な情報に基づいた意思決定に役立つツールを見極めたりできるよう、人々に能力を身につけさせる必要があります。
我々の研究によると、金融リテラシーはフィンテック利用者に大きな恩恵をもたらします。例えば、金融リテラシーが高い人は、コストのかかる金銭管理を行う可能性が低いことが示されています。言い換えれば、金融リテラシーとフィンテックは、両者が一体となって機能するときに、良好な金融の結果をもたらします。
金融リテラシーは重要であり、金融知識の不足がもたらすコストを真剣に認識すべき時が来ています。金融リテラシーが低い人は、個人の金融問題への対処や心配事に、週12時間もの時間を費やしている可能性があり、これは丸一日半の労働時間に相当します。
この12時間のうち、7時間は職場で発生しています。金融リテラシーが高い人の場合、金融に関する心配に費やす時間は週4時間に減少し、そのうち労働時間に食い込むのは1時間のみです(以下の図2、報告書)。
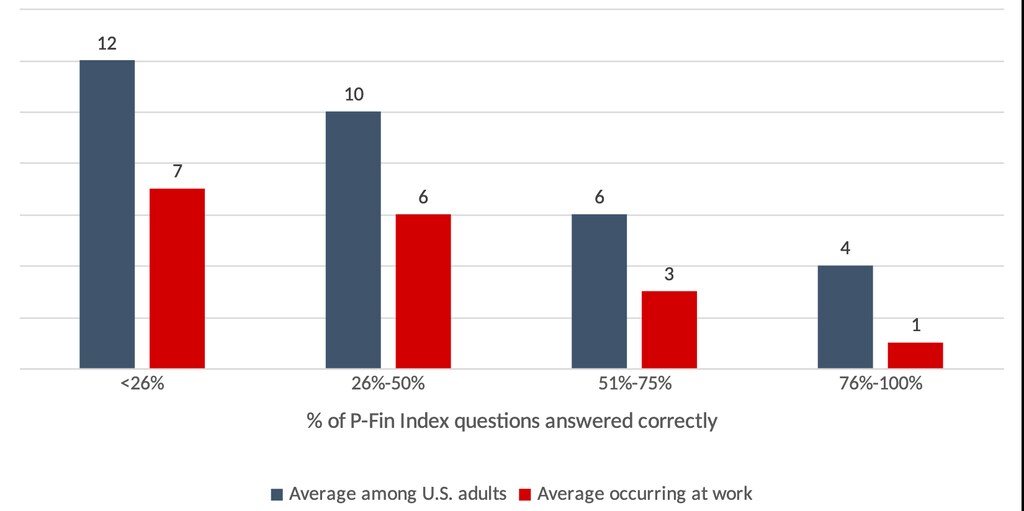
金融知識の不足がコストを生むことは明白です。それは私たちの時間を多く奪います。職場の生産性や経済的な幸福にも影響を及ぼします。今年は現状を検証し、金融教育を加速させるための取り組みを強化しましょう。そして来年4月には、進捗を報告し、祝うことができるでしょう。