金融界を形作る主要なニュースや動向をご確認ください。
主要ニュース:新たな米国の関税警告にもかかわらず市場は安定を維持。ASEANは変化する貿易リスクに対応。英中銀:関税引き上げにより企業破綻の波が生じる可能性。
世界経済フォーラムの金融分野における取り組みの詳細は、金融・通貨システムセンターをご覧ください。
1. 米国の最新の貿易関税発表に対する市場の反応は鈍い
日本と韓国を含む14か国からの輸入品に対する米国の最新の関税発表は、世界の金融市場で限定的な反応しか引き起こしていないと、広く報じられています。
当初は下落したものの、米国株価指数は安定を取り戻し、S&P 500とナスダックは序盤の損失から回復した一方、ダウは小幅に下落して取引を終えました。投資家が関税の延期と新たな貿易上の脅威を消化したためですとCNNは報じています。欧州およびアジアの市場も安定を保ち、投資家にパニックや広範な売りの兆候はほとんど見られませんでした。
市場に期待を寄せる向きもあります。トランプ大統領が、関税制度を全面的に導入することを最終的に見送る可能性があるという見方です。ただし、テレグラフは次のように報じています。国債利回りが上昇。財政上の圧力に対する投資家の懸念を反映したものです。
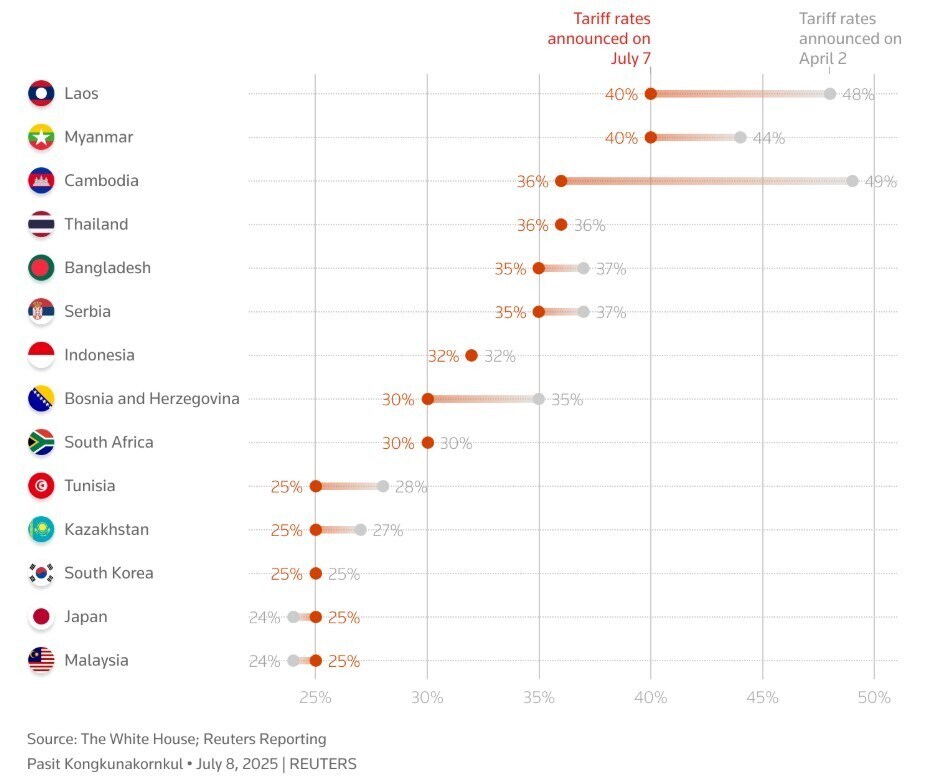
トランプ氏は、14か国の首脳に書簡を送付したことを確認し、次のように警告しました。25%から40%の範囲の新たな関税は、新たな貿易協定が締結されない限り、8月1日に発効するとしています。また、さらに書簡を送付する予定があると警告しました。ホワイトハウスは、これらの税率は4月に発表されたものとおおむね一致しているものの、交渉の継続を経て一部の国では若干低い関税が適用されると述べています。
以下は、NPRの概要で取り上げられた主な見出しです。NPRの概要:
米国のほぼすべての輸入品に最低10%の関税が適用され、中国製品には30%が課されます。
関税収入は6月に300億ドルに達し、3月の額の3倍となりました。
トランプ氏は、8月1日までに貿易協定を締結していない国に対して最大49%の関税を課す計画です。
日本やカンボジアなどは、24~49%の関税が提案されています。
英国とベトナムは合意に達し、それぞれの税率は10%と20%です。
欧州連合(EU)には最大50%の関税が課される可能性があります。現在、EU製品には10%の関税が課されています。
欧州はまだ報復関税を課していませんが、貿易摩擦が激化すれば課す可能性があります。
鉄鋼・アルミニウムには50%(英国は25%)、自動車には25%の関税が課されています。
銅、医薬品、半導体、木材に対する新たな関税が検討されています。
国際緊急経済権限法に基づく関税に対する法的異議申し立てが係争中です。
トランプ氏は、いかなる報復関税も米国のさらなる関税引き上げを招く可能性があると警告しました。また、8月1日の期限は最終的なものであることを示唆しました。
市場の反応は鈍いものの、一部のアナリストは、長期化する不確実性が最終的に企業の設備投資や個人消費を圧迫しかねないと警告しています。ある市場ストラテジストはCNBCに対し、「私たちは以前にも同じような局面を経験している。明確な激化や予期せぬ事態がない限り、投資家は様子見の姿勢を取っている」と語りました。
世界経済フォーラムが、世界の金融システムの変化を理解する上でリーダーを支援する方法
金融・通貨システムセンターは、持続可能性や強靭性からイノベーション、デジタル化に至るまで、世界の金融システム全体の変革を理解するためにリーダーを集めています。
協力と知見を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に適合させるのを支援しています。
2. 米国の関税がASEANの貿易の流れと投資の優先順位を再編
米国および欧州の市場は最新の関税に関する見出しをおおむね受け流しているものの、アジアの動向は、無関心ではなく戦略的適応であるとロイターは報じています。
ロイター NEXT Asiaサミットで講演した企業幹部や投資ファンドのマネージャーらは、中国企業が東南アジアへ生産を分散させていることや、同地域への外国直接投資の流入が増加していることなど、投資戦略における静かな転換について説明しました。
インドは主要な恩恵を受ける国として浮上しており、一部では中国へのエクスポージャーに対する構造的なヘッジと見なされています。「より多くの資本が分散化と強靭性を求めている」と、あるCEOは述べ、ASEAN全域で取引が増加していることを指摘しました。
世界経済フォーラムの取材に対し、ビジェイ・エスワラン、QI Group of Companies執行会長は、「これは外交的なヘッジではなく、意図的な分散化である」と考えています。同地域は2024年に4.6%成長し、米国およびEUを大きく上回りました。
市場の反応は鈍いものの、サミットでは、長期化する貿易摩擦に向けて、アジアの投資環境が調整されつつあることが示唆されました。
3. その他の注目金融ニュース
米国の銅価格は、史上最高値へ13%急騰しました。7月8日、トランプ大統領が銅輸入品に対する50%の関税を発表したことを受けたものです。フィナンシャル・タイムズが報じています。フィナンシャル・タイムズ。ロンドン金属取引所の価格は翌日に下落したものの、アナリストは、買い手が購入を先送りするにつれて需要が鈍化する可能性があると警告しています。米国は銅の約60%を輸入に依存しており、銅は電子機器や建設で広く使用されています。
一方、トランプ氏が医薬品に対して医薬品に対する最大200%の関税の可能性。欧州の製薬会社の株価は当初下落したものの、7月9日に回復しました。一方、米国の製薬株は0.7%上昇しました。米国へのジェネリック医薬品の主要供給国であるインドの製薬セクターはほとんど反応せず、ヘルスケア指数はほぼ横ばいで終わりました。
世界の銀行は、第2四半期の市場収益が10%増加すると予想されています。分析会社Crisil Coalition Greenwichによると、変動する米国の関税政策の中で取引活動が増加したことが要因です。これは第1四半期の15%の増加に続くもので、関税関連の変動が株式および米国債の取引高を押し上げました。
イングランド銀行(BoE)は、大幅な関税引き上げが企業のデフォルトや銀行損失の増加を招きかねないと警告しています。最新の金融安定報告書で、BoEは、世界的な緊張の高まりと不安定な貿易関税が既存の経済的脆弱性を深める恐れがあると述べました。多額の債務を抱える世界の企業が最もリスクにさらされていると指摘された一方、英国企業は、収益への潜在的な打撃や借入コストの上昇にもかかわらず、概ね強靭であるとされています。
欧州中央銀行も世界的なリスクの高まりに対する懸念を同調して示し、関税と並行して、安全保障上の脅威や外国投資に対する潜在的な制限も考慮に入れるとしています。
中国人民銀行は金融機関に調査を実施しており、最近の米ドルの弱含みについて、その原因と人民元の見通しを調査しているとロイターは報じています。この動きは、米国との主要な関税期限を前に行われました。
日本の家計支出は5月に前年同月比4.7%増加しました。自動車関連支出と外食が牽引し、予測を上回りました。アナリストは、世界的な貿易摩擦と米国の関税による不確実性が続く中、回復は緩やかにとどまる可能性があると警告しています。
インドの市場規制当局であるSEBIは、米国企業に対する取引禁止措置を講じました。同社がBank Nifty指数を操作したとされており、銀行株を大量に同時購入しつつ、関連デリバティブを売り建てて価格変動から利益を得ようとしたとのことです。
金融安定理事会(FSB)は、世界の規制当局に対し、中核市場のリスクを低減するため、レバレッジの上限設定や非銀行金融機関の規模抑制を検討すべきだと求めています。FSBは、ヘッジファンド、プライベートクレジット事業者、保険会社などを含む急成長中の「シャドーバンキング」セクターが、2022年時点で約218兆ドルの資産を保有していると述べました。同理事会は、同セクターの不透明性と規模が市場の安定に対するリスクを高めていると警告しました。
FSBはまた、気候関連の取り組みに関する報告書を改訂しました。加盟国間の意見の相違が浮き彫りになったとブルームバーグは報じています。更新された報告書は、7月後半にG20に共有される予定であり、世界の金融当局者が気候変動を金融リスクとしてどのように扱うべきかをめぐって対立してから1か月後のものです。

4. 世界経済フォーラムのストーリーをさらに読む
フィンテック分野は持続的成長の段階に入りつつあります。パンデミック中の急速な拡大を経て、世界経済フォーラムの「Future of Global Fintech」報告書によると、成長率は安定化しつつあり、収益と利益は引き続き増加しています。同報告書は、フィンテックが十分なサービスを受けていない層や中小企業の金融アクセス改善において重要な役割を果たす一方、経済的な不確実性、規制の変化、AIイノベーションといった課題に対処していることを強調しています。
Oliver WymanのSeth BordenとDaniel Tannebaumは、関税の激化によって世界の金融システムが分断されつつある状況を分析しています。世界の成長率が2.3%に減速すると予測される中、金融機関は地政学的リスクや国境を越えた課題の高まりに直面しています。著者らは、次のような戦略を推奨しています。パートナーシップの多様化と明確なコミュニケーションにより、この不安定な環境を乗り切ること。
若い投資家は個人投資の未来を変えつつあるのでしょうか。世界経済フォーラムは、Robinhood、BCGとの提携により、Global Retail Investor Outlook 2024を発表し、次のことを明らかにしました。Z世代とミレニアル世代が個人投資のあり方を変えつつあります。45%が前の世代よりも早く投資を始めており、これらの投資家はAIを活用したデジタルプラットフォームや、自動化と人によるアドバイスを組み合わせたハイブリッドモデルを好んでいます。この変化は、より若く、テクノロジーに精通し、多様な市場参加者によって推進される大きな変革を示しています。
米国の信用評価機関FICOは、後払い決済(Buy Now Pay Later)のデータを初めて信用スコアに組み込む計画を最近発表しました。これにより、短期的なデジタル借入が長期的な財務状況にどう影響するかが変わることになります。ただし、マイクロローンにはマクロ的なリスクが伴う可能性があります。




