2008年の世界金融危機以降、金融システムは広範な変化を遂げてきた。本稿では、金融仲介機関がバランスシートを管理する方法の変化という観点からこれらの変化を捉え、規制改革の課題を論じるとともに、市場流動性と信用供給に対する規制の影響を検証する。現時点の証拠は、意図せぬコストを限定的に抑えながら、金融システムの安全性が高まったことを示唆している。
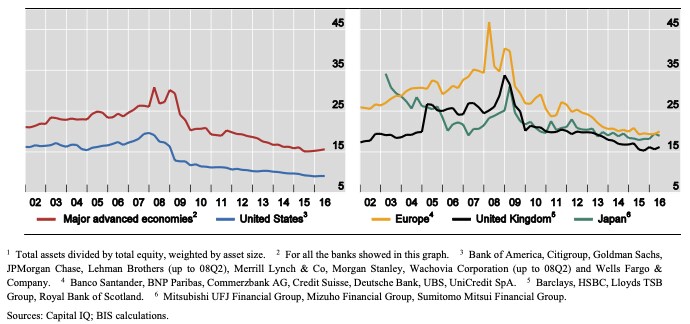
銀行のバランスシート・レバレッジは縮小し、ディーラーの社債保有は減少した後、横ばいとなっている(図1)。こうした要因から、ディーラーがマーケットメイクへの取り組みを弱め、市場流動性に悪影響を及ぼしている可能性が懸念される(例:CGFS 2014、CGFS 2016)。
図1 銀行のバランスシート・レバレッジ
最近の論文(Adrian et al. 2018)では、危機後の規制改革がこうした動きの一部を説明する可能性はあるものの、その大半は規制による制約が及ぶ前から進んでいたことを示した。また、債券市場の流動性が広範に悪化したことを示す証拠は限られている。ディーラーが最も重要なマーケットメーカーである市場では、従来の市場流動性指標は総じて流動性が堅調であることを示している。
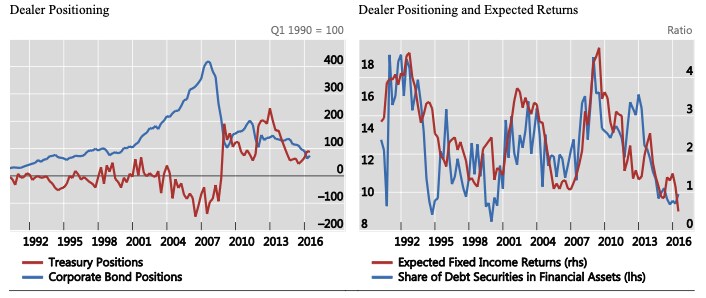
ディーラーによる社債保有の減少は、期待収益率の低下によるところが大きいと考えられる(図2)。期待される債券の収益率とディーラーの債券ポジションには強い相関(55%)があり、資産評価が急変する時期には通常、ポジションも大きく調整されることが分かった。
図2 米国ディーラーのポジションと期待収益率
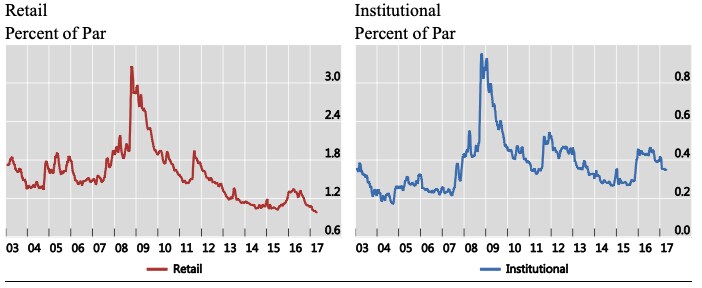
規制の強化により、機関投資家などが流動性を供給する能力が低下した可能性はある。しかし、世界金融危機以降、債券市場の流動性が広範に悪化したことを示す証拠は限られている(Adrian et al. 2017)。図3は、社債市場の流動性が機関投資家規模の取引では悪化した一方、小規模な取引では悪化していないことを示す。これは一部には、ディーラーが債券をバランスシートに保有せずに済むよう、反対売買の注文を取り次ぐエージェンシー・モデルへ移行したためかもしれない。従来、ディーラーはプリンシパルとして顧客が売却を望む債券を買い取り、反対売買が成立するまでバランスシート上で保有していた。そのため、取引相手が見つかるまでに価格が下落するリスクを負っていた。
図3 価格インパクトで測定した社債市場の流動性
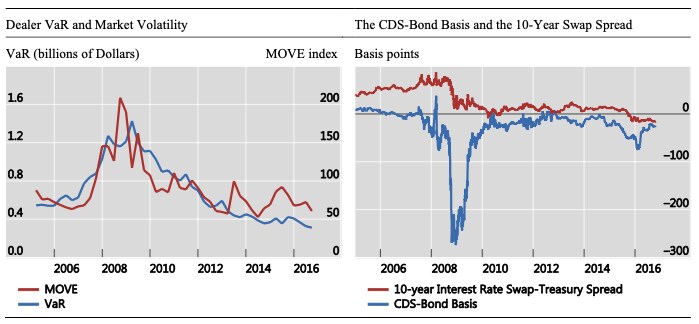
レバレッジの縮小やディーラーのポジション縮小には、保守的なリスク管理や資金調達コストの高さも影響していると考えられる。図4の左パネルは、企業全体のバリュー・アット・リスクで測定した米国大手ディーラー8社のバランスシート余力が、危機以降、市場ボラティリティの低下と歩調を合わせて大幅に縮小したことを示している。市場ボラティリティは、Merrill Lynch Option Volatility Estimate(MOVE)指数で表している。
バランスシート余力の低下は、資金調達コスト指標の悪化と関連づけられることが多い。図4の右パネルには、その指標のうち2つを示している。1つは、10年物金利スワップ金利と10年物米国債利回りの差である。スワップ・スプレッドは通常プラスだが、2010年には一時マイナスとなり、2015年後半にもマイナスに転じて、2016年半ばまでその状態が続いた。こうしたスワップ・スプレッドのマイナスは、銀行のバランスシートに対する規制上の制約を示す証拠としてしばしば挙げられる。
市場の混乱を測るもう1つの指標は、クレジット・デフォルト・スワップ(CDS)・債券ベーシスである。これは、市場で観測されるCDSスプレッドと、原債券の利回りから算出される理論上のCDSスプレッドとの差を指す。図4の右パネルは、投資適格債ポートフォリオのベーシスを示している。予想どおり、危機前はほぼゼロだった。しかし危機後は平均ベーシスがマイナスとなっている。これは、ディーラーに債券を買い(およびCDSプロテクションを買い)、スプレッドを裁定するために必要なバランスシート余力が不足していることを反映している可能性が高い。
図4 米国ディーラーのバリュー・アット・リスクと資金調達コスト
総じて、規制改革によって金融システムの安全性は大幅に高まったと考えられる一方、望ましくない意図せぬ影響を示す証拠は現時点で限られている。その影響は、規制改革がもたらす幅広い便益と比較して評価する必要がある。改革により、銀行の規制資本は量・質ともに向上した。また、新たな流動性要件によって銀行の流動性特性が強化され、流動性面、金融面、経済面のストレスに耐える能力も改善した。これにより、市場流動性危機が広範に発生する確率が低下し、マーケットメイクの安定性が高まるはずである(Fender and Lewrick 2015)。
もちろん、国際基準設定機関は現在、新たな規制体制のコストと便益の評価に一段と注力しており、今後数年でより詳細な定量評価が示されると見込まれる。




