銀行のバランスシート上のレバレッジは縮小しており、ディーラーの社債保有残高は減少後に横ばいとなっている(図1)。これらの要因から、ディーラーがマーケットメイクへのコミットメントを縮小し、市場流動性に悪影響を及ぼす可能性があるとの懸念が生じている(例:CGFS 2014、CGFS 2016)。
図1銀行のバランスシート上のレバレッジ
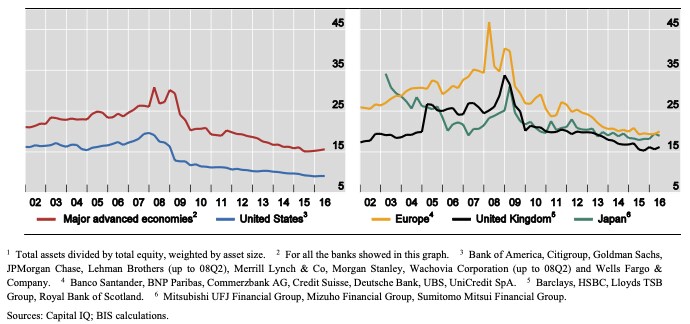
出典:Adrian et al. (2018)。
最近の論文(Adrian et al. 2018)において、我々は、危機後の規制改革がこうした動向の一部を説明しうる一方で、その大半の動きは規制による制約効果が及ぶ前から生じていたことを明らかにした。また、社債市場の流動性が広範に悪化したことを示す証拠は限定的である。ディーラーが最も重要なマーケットメーカーである市場における従来の市場流動性指標は、市場流動性が堅調であることを示す傾向にある。
ディーラーの社債保有残高の減少は、期待収益の低下により大きく関係している可能性が高い(図2)。我々は、期待される確定利付き証券の収益率とディーラーの確定利付き証券のポジションとの間に強い相関(55%)があることを見出した。資産評価の急激な変動の時期には、通常、ポジションの急激な調整を伴っている。
図2米国ディーラーのポジションと期待収益
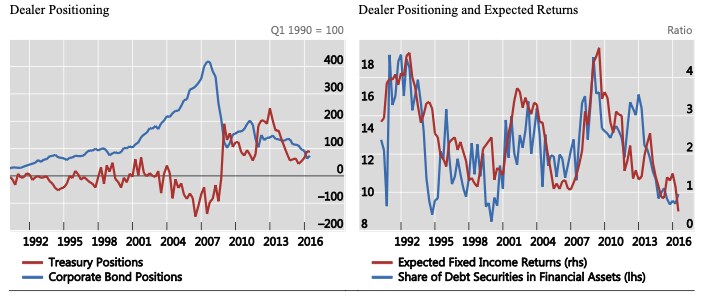
出典:Adrian et al. (2018)。
より厳格な規制によって、金融機関が流動性を供給する能力が低下した可能性はあるが、グローバル危機以降、社債市場の流動性が広範に悪化したことを示す証拠は限定的である(Adrian et al. 2017)。図3は、機関投資家規模の取引については社債の流動性が悪化している一方、小規模な取引についてはそうではないことを示している。これは、ディーラーが、バランスシート上に債券を保有することを避けるために反対売買の注文をマッチングするエージェンシーモデルへと移行したことによって、部分的に説明できる可能性がある。従来、ディーラーはプリンシパルとして行動し、顧客が売却を希望する際に顧客から債券を買い取り、その後に反対売買が見つかるまでバランスシート上で保有していた。その間、価格が下落するリスクを負っていた。
図3価格インパクトで測定した社債市場の流動性
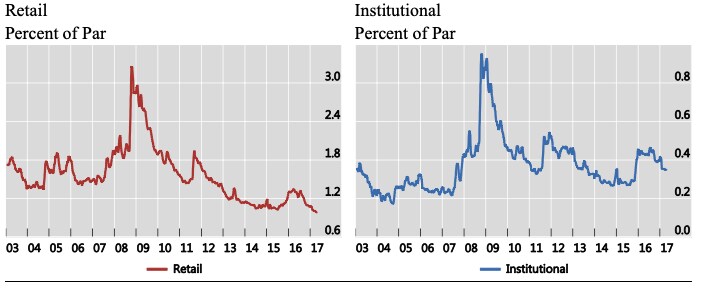
出典:Adrian et al. (2018)。
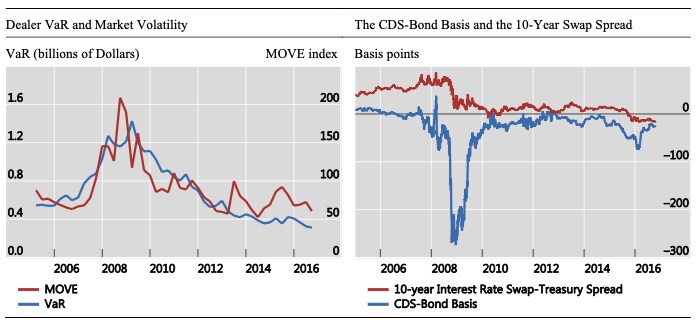
レバレッジおよびディーラーのポジションテイクの縮小について、その他に考えられる原因としては、保守的なリスク管理と資金調達コストの高止まりが挙げられる。図4の左パネルは、企業全体のバリュー・アット・リスクで測定した、大手米国ディーラー8社のバランスシート上の余力が、危機以降に大幅に減少していることを示している。これは、メリルリンチ・オプション・ボラティリティ推定(MOVE)指数によって代理的に示される市場ボラティリティの低下と軌を一にしている。
バランスシート上の余力の減少は、資金調達コスト指標の悪化と関連していることが多い。その2つを図4の右パネルに示している。1つ目は、10年物金利スワップと10年物米国債利回りとの間のスプレッドである。スワップスプレッドは通常プラスで推移してきたが、2010年には一時的にマイナスとなり、2015年後半にもマイナスに転じた(2016年半ばまでマイナスの状態が続いた)。こうしたマイナスのスワップスプレッドは、銀行に対する規制上のバランスシート制約の証左として挙げられることが多い。
市場の乖離を示すもう1つの指標は、クレジット・デフォルト・スワップ(CDS)と債券のベーシスである。これは、市場のCDSスプレッドと、原債券の利回りから導かれる理論上のCDSスプレッドとの差である。図4の右パネルは、投資適格債のポートフォリオにおけるベーシスを示している。危機以前は、予想どおりゼロに近い水準であった。しかし、危機以降、平均ベーシスはマイナスで推移しており、これはディーラーが、スプレッドを裁定するために債券を購入する(およびCDSプロテクションを購入する)ために必要なバランスシートの余力を欠いていることを反映している可能性が高い。
図4米国ディーラーのバリュー・アット・リスクと資金調達コスト
出典:Adrian et al. (2018)。
全体として、規制改革によって金融システムは著しく安全になったと我々は見ている。一方、意図しない悪影響の証拠は現時点では限定的であり、規制改革のより広範な便益と比較検討する必要がある。今回の改革により、銀行の規制資本の量と質が向上し、新たな流動性規制によって銀行の流動性プロファイルが強化され、流動性、金融および経済のストレスに耐える能力が高まった。これにより、市場流動性の広範な危機が発生する確率は低下し、マーケットメイクはより強固になるはずである(Fender and Lewrick 2015)。
もちろん、国際的な基準設定主体は現在、新たな規制制度のコストと便益の評価にますます注力しており、今後数年間でより詳細な定量化を期待している。




