ラテンアメリカでは成長の勢いが続いているものの、資金調達の入手が難しくなりコストも上昇しているため、同地域の経済は減速し、インフレ率も高止まりしている。
政策の優先課題は、脆弱なグループを保護しつつ、物価の安定を回復し、財政の持続可能性を維持することである。
財政政策と金融政策のバランスを取ることは、包摂的で持続可能な成長を実現するうえで鍵となり、これこそが将来のショックに対する強靭性を築く最善の方法である。
ラテンアメリカ諸国は、パンデミックとロシアによるウクライナ侵攻という二つの過去のショックの影響に引き続き対処しているが、今度は三つ目のショックに直面している。それは世界の金融環境の引き締めである。
成長の勢いは現在プラスであり、サービス部門や雇用がパンデミック前の水準に戻ったことや、高い商品価格、堅調な対外需要、送金、観光の回復といった概ね良好な対外環境の支えを反映している。送金、観光の回復。これにより、今年の成長率は複数回上方修正された。
しかし、主要中央銀行がインフレを抑制するために利上げを進めるにつれ、資金調達は入手しにくくなり、コストも上昇している。新興市場への資本流入は鈍化し、対外借入コストは上昇している。新興市場の中央銀行もインフレと戦うために利上げを進めており、国内金利も上昇しているが、それに加えて、投資家のリスクの高い資産への投資意欲が低下していることも背景にある。
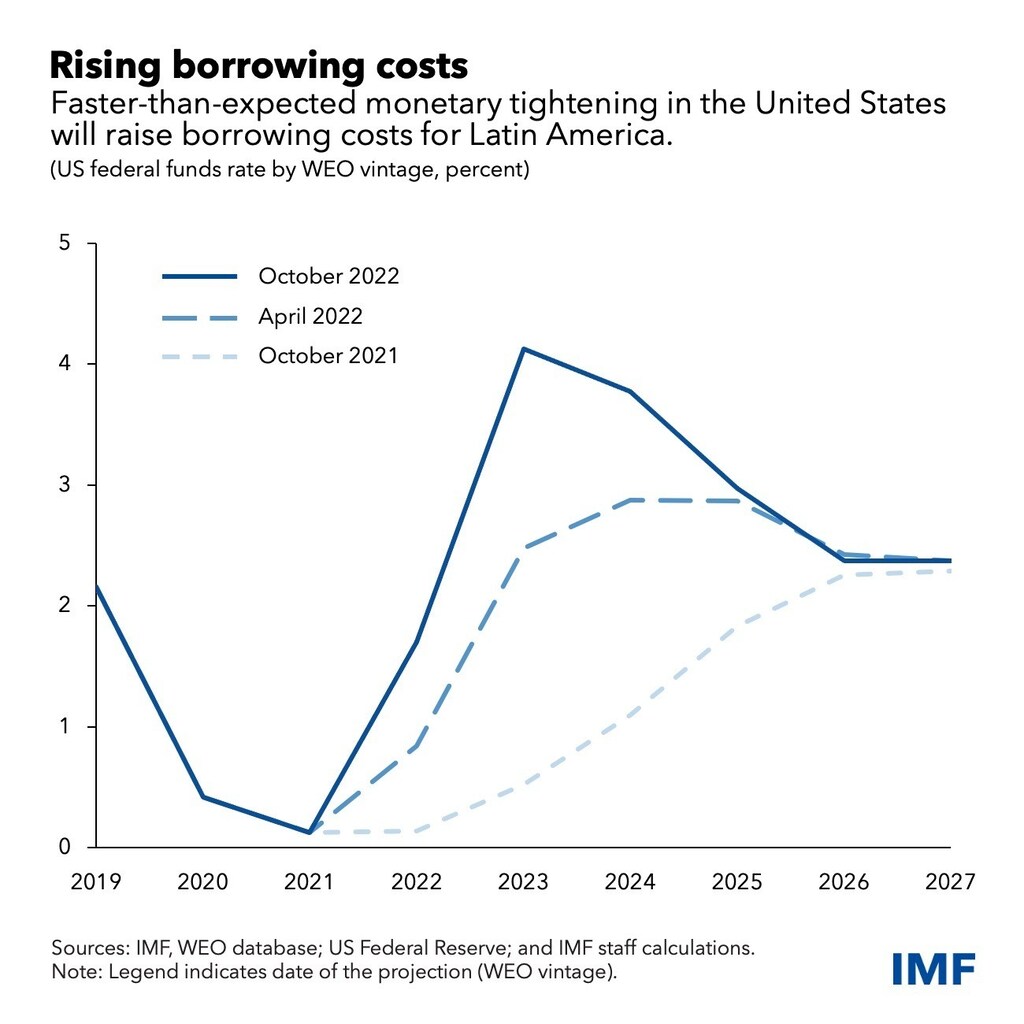
ラテンアメリカでは、借入コストの上昇が国内信用、民間消費、投資を圧迫するため、これらの要因により経済活動が減速している。
今年初めには、主要な商品輸出国が集まる同地域が、食料とエネルギー供給に対する世界的な需要の中で投資家の関心を集めたことから、商品価格の急騰と堅調な成長の勢いが、世界の金融環境の引き締めの影響を相殺するのに役立った。しかし、世界経済の減速に伴い、金利上昇によって商品価格が下落しており、その緩衝効果は弱まっている。この減速により、同地域への輸出、送金、観光も減少する可能性がある。
世界の金利の先行きや、インフレを円滑に抑制できるか(いわゆる「ソフトランディング」)についての不確実性から、ボラティリティの急上昇や投資家のリスク回避も起こり得る。言い換えれば、世界的な金利上昇への移行は順調には進まないかもしれない。
堅調な成長だが減速へ
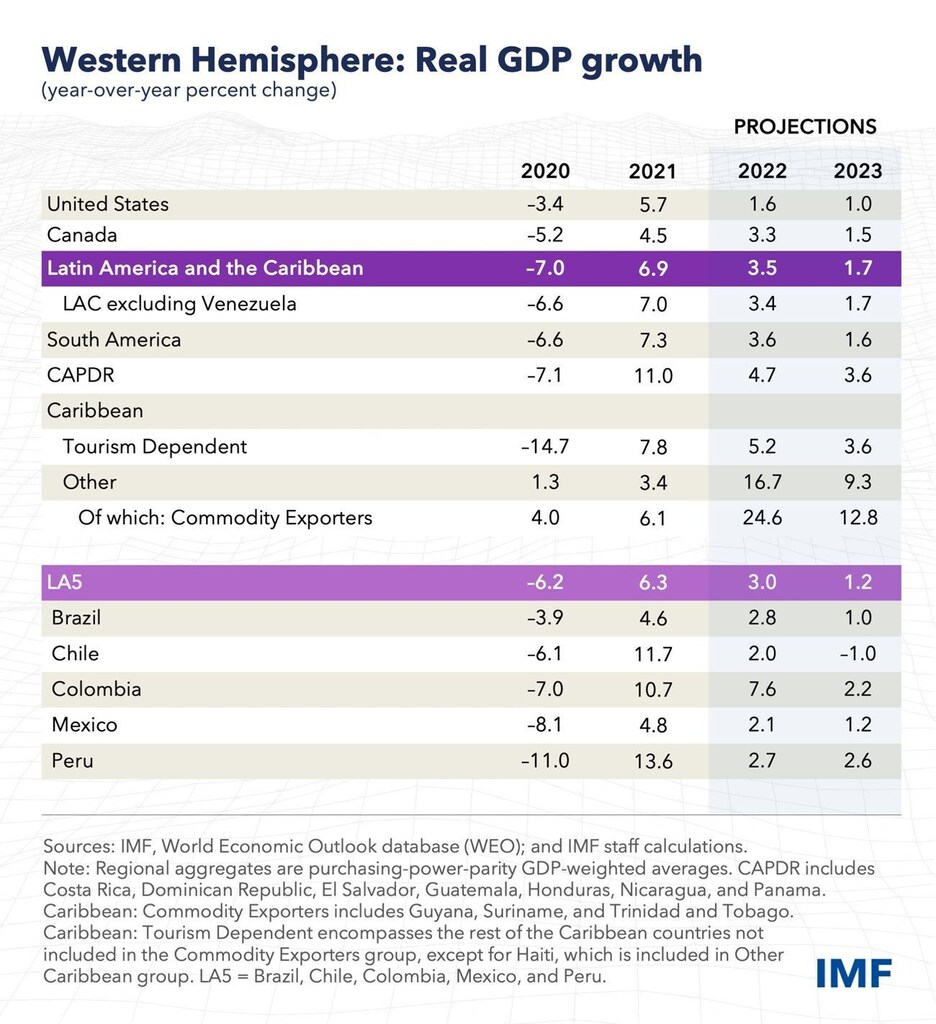
経済活動に予想外の好材料が見られることから、今年のラテンアメリカおよびカリブ地域の成長率予測を、7月時点の3%から3.5%に上方修正した。7月。
しかし、今後の風向きの変化により、来年の成長は7月時点の予測よりも急速に減速し、1.7%まで低下する見込みである。
商品輸出国(南米諸国、メキシコ、一部のカリブ諸国)は、商品価格の下落が利上げの影響を増幅させるため、来年の成長率が半減する見通しである。
以下の中央アメリカ、パナマ、ドミニカ共和国の経済も、米国との貿易や流入する送金が弱まるため減速する見込みであるが、商品価格の下落による恩恵を受けるだろう。観光に依存するカリブ諸国の経済は回復を続けるものの、観光の見通しが弱含んでいることから、7月時点の想定よりも回復は緩やかになる見込みである。
根強いインフレとの闘い
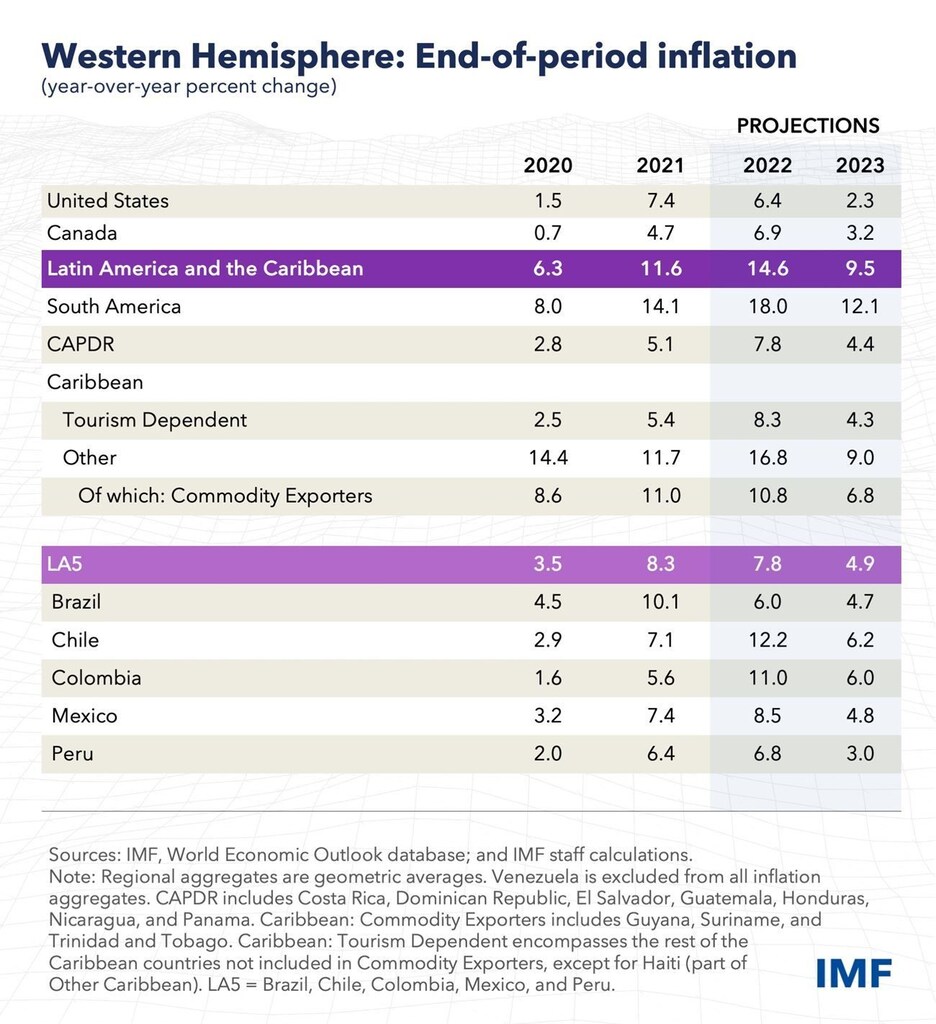
成長は鈍化しているが、ラテンアメリカでは当面、高インフレが続く見込みである。
同地域の主要中央銀行は、他の新興市場や先進国に先駆けて利上げを行い、迅速に対応してきた。これはインフレの抑制に役立つだろうが、金融政策が国内需要を抑制して物価への下押し圧力を発揮するには時間がかかるため、効果が表れるまでには時間を要する。
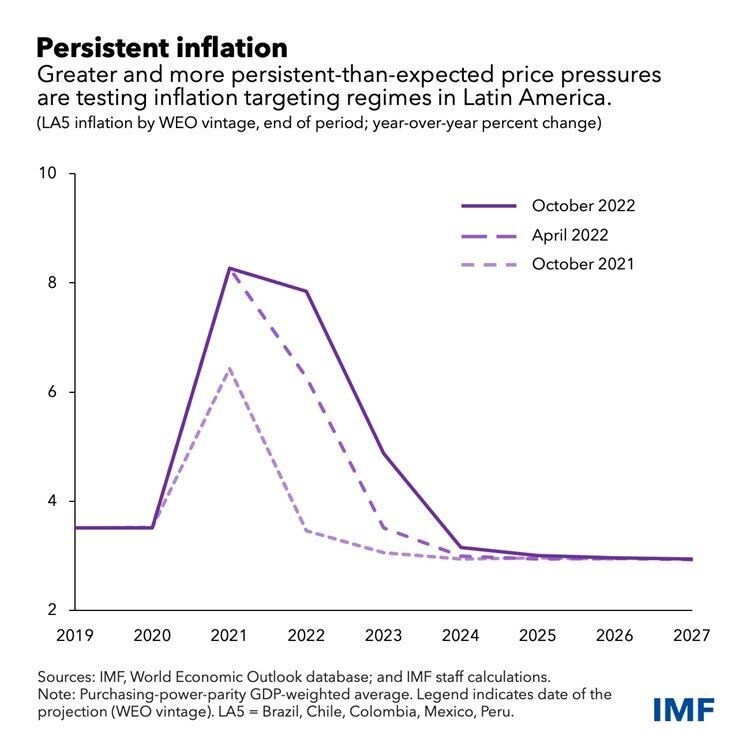
また、価格上昇圧力は最近、食料とエネルギー以外の消費バスケットの品目にも広がっている。ブラジル、チリ、コロンビア、メキシコ、ペルーではこの傾向が見られ、インフレ率は最近、20年ぶりの高水準となる10%に達し、インフレターゲット制度の苦労して築いてきた信頼性が試されている。
そのため、インフレ見通しを引き上げた。これら5か国の物価上昇率は年末までに約7.8%に達し、来年末までには約4.9%と依然として高水準にとどまる見込みであり、ほとんどの場合、中央銀行の許容範囲を上回ったままとなる。
世界的な金利上昇は、民間および公共部門のバランスシートの強靭性も試すことになる。同地域の銀行システムは概ね健全であり、財務困難のリスクを緩和している。また、多くの国で規制や監督も改善している。
しかし、依然として脆弱な部分が残っている。例えば、企業債務は過去10年間で大幅に増加しており、特に銀行システム外での増加が目立つ。これらの脆弱性を監視することは、潜在的なストレスの源を特定し、早期に対応するうえで重要となる。
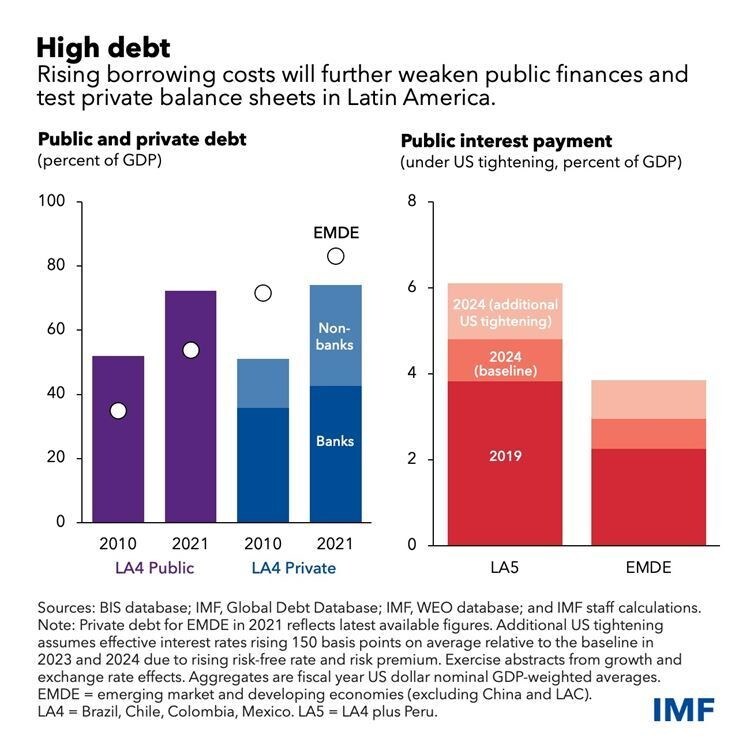
同地域の国際準備の高水準と、中央銀行の強い信頼性は、金融環境の引き締めの影響を緩和するのに役立つが、公的債務や資金需要が依然として高水準にあるため、借入コストの上昇は利払いの増加を通じて公的財政を試すことになる。
バランスを取る作業
同地域の中央銀行は迅速に行動し、長期的なインフレ期待を安定させてきた。
今後も金融政策は方針を維持し、時期尚早に緩和すべきではない。不確実性が高い中で金融政策を運営することは難しいが、インフレが定着してから後に物価の安定を回復しなければならなくなれば、極めて高いコストを伴うだろう。
財政政策は、必要な場合には政策余地の再構築に重点を置くべきである。そのためには、公共支出を抑制し、税制の設計を改善し、持続的な規律を確保するために財政の枠組みを強化する必要がある。
ただし、同地域では社会的ニーズが切実であるため、債務と財政赤字を削減する政策は、包摂的である場合、すなわち貧困層を保護する場合にのみ、効果的かつ持続的となり得る。
財政余地が存在する場合でも、財政政策は金融政策と歩調を合わせるべきであり、特に高インフレが続き成長が弱まる間は、国内需要を刺激しない形で脆弱なグループを支援することに重点を置くべきである。これには、貧困層を保護するための支出措置を相殺するよう、慎重な調整が求められる。
このバランスを適切に取ることが、包摂的で持続可能な成長を実現するうえで鍵となり、これこそが将来のショックに対する強靭性を築く最善の方法である。