2007〜08年の世界金融危機の後、世界貿易は突然かつ前例のない規模で縮小しました。これは「大貿易崩壊(Great Trade Collapse)」として知られる局面です(Baldwin 2009)。この現象について一般的に挙げられる説明の一つは、世界的な流動性逼迫に伴う貿易金融の供給減少です(Ahn et al. 2011、Auboin and Engemann 2012、Del Prete and Federico 2014、Paravisini et al. 2015)。2008年以降、エコノミストやアナリストは、円滑に機能する貿易金融市場が世界の貿易システムに不可欠であることを指摘してきました。貿易の資金調達に用いられる手段や、世界の貿易金融市場の構造と規制にも改めて注目が集まっています(Asmundsson et al. 2011、BIS 2014、Niepman and Schmidt-Eisenlohr 2016a、2016b、2017)。
貿易金融は、国際金融の中で最も古い分野です。国際商取引の歴史の始まりから、商人や企業は商取引を資金面で支えるための運転資金を必要としてきました。また、遠隔地貿易に伴うリスクを低減する方法も模索してきました。しかし、貿易金融が極めて長期にわたってどのように発展してきたかについては、ほとんど知られていません。最近の研究では、中世から現代までの国際貿易金融の主要な展開を検証し、その構造と統治の仕組みを時代ごとに比較しました(Accominotti and Ugolini 2019)。私たちの目的は、過去にどのような代替的な構造が存在したかを明らかにし、より強靭な貿易金融の設計に向けて規制当局に示唆を与えられるかどうかを理解することです。
貿易金融の誕生
歴史的に見ると、商品貿易の資金調達において最も広く使われた手段は為替手形でした。為替手形とは、ある当事者(振出人)が別の当事者(支払人)に宛てて、所定の期日に所定の金額を第三者(受取人)に支払うよう求める、私的な書面による指図です。為替手形は、国際的な支払いと信用の両方の手段となっています。
近世初期まで、西ヨーロッパの貿易金融商品は、現地の商人や銀行家が発行する個別性の強い手段から成っていました。13世紀には、主要なヨーロッパの交易拠点(フィレンツェ、ヴェネツィア、ジェノヴァ、ブルージュなど)に通信相手を持つイタリアの商事会社が、貿易金融の主要な提供者でした。中世の為替手形はこうした文脈の中で生まれました。当初の為替手形は標準化された金融商品ではなく、二人の現地の代理人の間で交わされ、外国の通信相手に提示されることになっていた、私的な信用契約の証書でした(De Roover 1953)。中世の為替手形で資金調達された取引の例を図1に示します。
図1 中世の為替手形
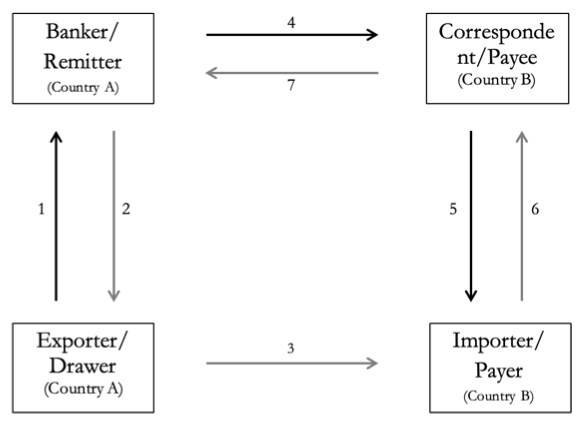
注:この例は、De Roover(1953, pp. 45-47)が記述した取引に基づいています。ブルージュ(国A)に拠点を置くフィレンツェの輸出業者(振出人)が為替手形を振り出し、それをブルージュ拠点の銀行家(送金依頼人、元々もフィレンツェ出身)に売却します。手形は、バルセロナ(国B)の輸入業者(支払人、同じくフィレンツェ出身)に対し、将来の特定の日に、ブルージュ拠点の銀行家の指定する、バルセロナの特定の通信相手(受取人)へ所定の金額を支払うよう指示するものです。1. 為替手形を振り出す。2. 為替手形を買い取る/現金を提供する。3. 商品を船積みする。4. 手形を送付する。5. 満期に手形を提示する。6. 満期に手形を支払う/現金を提供する。7. 満期に送金依頼人の口座に入金する。
その後、近世初期にアントワープとアムステルダムで新たな法的規定が導入され、手形を「譲渡(negotiate)」する権利、すなわち元の債権者の債務者に対する請求権を第三者に移転する能力が認められたことで、為替手形の性質は大きく変わりました。為替手形は取引所で売買される金融商品へと変貌したのです。とはいえ、この時期においても為替手形の流通は、比較的少数の商人の間に依然として限られていました。
第一次グローバル化の時代の貿易金融
18世紀から20世紀にかけて、世界の貿易金融市場は、ロンドンという一つの主要な金融センターへの集中を強めていきました。当時、ロンドンでは為替手形の大規模な割引市場が生まれ、やがて世界の金融市場へと段階的に発展しました。第一次グローバル化の時代には、国際貿易の大部分はポンド建ての手形によって資金調達されていました。これらの手形はロンドンの専門的な代理人を通じて発行されましたが、購入したのは国内外のあらゆる種類の投資家でした。ロンドンで支払われる為替手形は、世界中で行われる商取引の資金調達に用いられました。図2は、ロンドン宛ての手形が、二つの外国間の商取引の資金調達にどのように使われ得たかの例を示しています。
図2 ロンドンの引受人(または引受)に対する手形
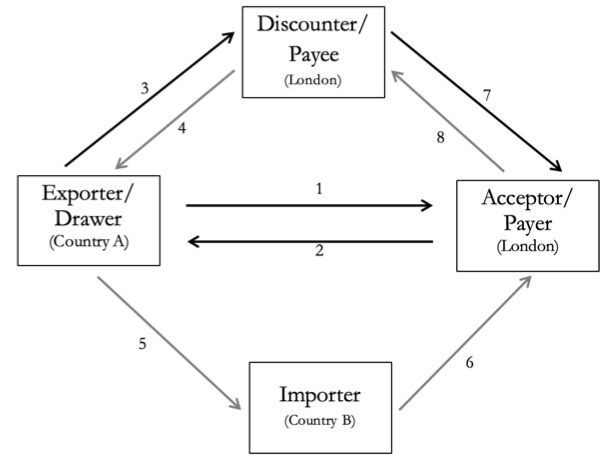
注:国Aの輸出業者が、国Bの輸入業者に商品を販売し、生産・船積みの資金調達が必要となっています。輸入業者は、取引関係のあるロンドンの引受人に対してポンド建ての手形を振り出すよう、輸出業者に指示します。引受人は、手数料と引き換えに手形に署名(手形を「引き受ける」)し、満期時に所持人へ支払う(支払いを保証する)ことを約束します。輸出業者は、市場金利でロンドンの投資家に手形を割り引きます。満期時には、手形の所持人が、その間に輸入業者から支払いを受けていた引受人に対し、(ポンドで)支払いを請求します。1. 手形を振り出す。2. 手形を引き受ける。3. 引き受けられた手形を売却する。4. 手形を割り引く/現金を提供する。5. 商品を船積みする。6. 満期前に支払いを行う(「資金手当て」)。7. 満期に手形を提示する。8. 満期に手形を支払う/現金を提供する。
世界の貿易金融市場へのアクセスは、ロンドンの少数の民間および公的主体が実施する、非公式な統治ルールの集合によって規制されていました。特に、「引受商会(acceptance houses)」として知られる金融機関は、ロンドンの手形市場で借入を希望する外国企業の債務を保証することを専門としていました。これらの仲介者は、ロンドンの信用供与を受けるために自らの署名を必要とする世界中の多数の借り手を審査し、監視していました。彼らはロンドン市場への門番として機能していました。イングランド銀行が金融調節のために手形を購入したことや、いかなる市場環境下でも適格手形を再割引する約束をしたことも、手形の高い流動性に寄与しました。手形の適格基準を定めることで、同行は貿易金融商品の組成を規制することにも貢献しました(Flandreau and Ugolini 2014、Jobst and Ugolini 2015)。
したがって、ロンドンの支配的な地位により、英国の公的機関と民間主体は、世界の貿易金融を規制する大きな権限を得ていました。この集中的な市場構造は、第一次世界大戦直前に存在した英国の帝国的支配の広範なシステムの重要な構成要素でした。
脱グローバル化の時代における貿易金融の崩壊
その後、第一次世界大戦および戦間期にかけて、世界の貿易金融におけるロンドンの重要性は次第に低下しました。第一次世界大戦はロンドンの手形市場の機能に大きな混乱をもたらしました。1920年代に国際貿易が回復すると、ロンドンは国際的な貿易金融センターとしてニューヨークとの競争に直面することになりました(Eichengreen and Flandreau 2012)。1930年代初頭には、ニューヨークとロンドンが世界の貿易の同等のシェアを資金調達していました。
大恐慌と1931年の世界金融危機が、国際貿易金融の終焉を早めました。1929年から1933年の間に、世界の輸出は前例のないペースで縮小しました。1931年の危機は、貿易金融商品の組成に関わっていたロンドンとニューヨークの仲介機関にも深刻な影響を与えました(Accominotti 2012、2019)。1930年代半ばには、多くの国が貿易フローに量的制限を課し、国境を越えた信用供与の余地が縮小しました。
第二次グローバル化の時代における貿易金融の再建
1971〜1973年にブレトン・ウッズ体制が崩壊するまで、国際的な支払いは厳格な政府規制の下にありました。1970年代および1980年代に資本規制が段階的に撤廃されたことで、国際貿易が復活し、企業による信用需要も高まりました。
現在最も一般的に用いられている貿易金融の手段は、信用状(図3を参照)と荷為替取引です(Amiti and Weinstein 2011、BIS 2014、Niepman and Schmidt-Eisenlohr 2016a、2016b、2017)。
図3 確認信用状
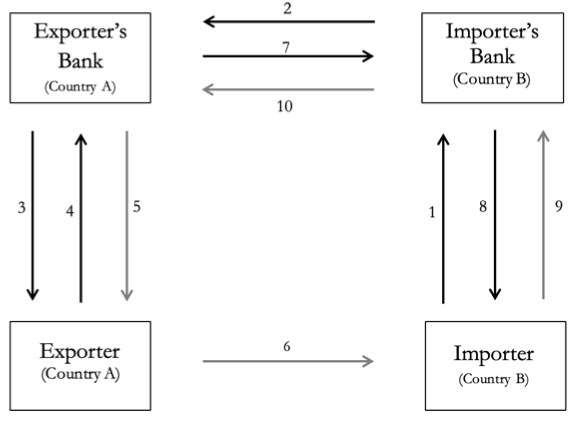
注:国Aの輸出業者が、国Bの輸入業者に商品を販売します。輸入業者は、書類の提示時に支払いが行われることを輸出業者に保証する信用状を、自国の銀行に対して彼女を受益者として発行するよう依頼します。支払いは輸出業者の銀行によっても保証されます(信用状が確認されている)。信用状は発行銀行によって引き受けられ、輸出業者はそれを自国の銀行に割り引きます(信用を得る)。1. 信用状を申請する。2. 信用状を送付する。3. 信用状を確認する。4. 信用状を売却する。5. 信用状を割り引く/現金を提供する。6. 商品を船積みする。7. 書類を送付する。8. 満期に書類を提示する。9. 満期に支払う/現金を提供する。10. 満期に入金する。本記述は、Amiti and Weinstein(2011)、BIS(2014)、Niepman and Schmidt-Eisenlohr(2016、2017)の手段の説明に基づいています。
今日の世界の貿易金融の構造は、第一次グローバル化の時代とは二つの点で異なります。第一に、世界の貿易フローの大部分がロンドンを通じて資金調達されていた19世紀とは対照的に、現在の貿易金融は主に現地ベースで仲介されています。すなわち、輸出業者と輸入業者それぞれの国に所在する国内銀行や、世界的な銀行の支店によって仲介されています(BIS 2014)。この分散型の市場構造の一つの含意は、銀行システムが十分に発達していない国に所在する企業が、仲介機能の欠如に苦しむ可能性があることです。この現象は「貿易金融ギャップ(trade finance gap)」として知られています(Asmundson et al. 2011)。
第二に、マネーマーケット取引のための貿易金融商品の利用が減少したことで、貿易金融の提供に関わる投資家の範囲が大幅に狭まりました。19世紀には、ポンド建て手形は非常に流動性が高く安全な金融商品とみなされていたため、その投資家は多数に上り、極めて多様でした。対照的に、現在の貿易金融商品は、主にそれを発行した銀行のバランスシートに残ったままです。貿易金融の信用を証券化する試みもなされてきましたが、それらの商品に関する情報が不足しているため、需要は限られたままです(BIS 2014: 27-30)。
結論
国際貿易金融の構造の長期的な進化は、その統治にも影響を及ぼしています。19世紀には、世界の貿易金融市場は高度に集中しており、規制は当時の主要な政治・経済大国であった英国によって行使されていました。ロンドンによる貿易金融市場の独占は、英国の金融機関に大きな利益をもたらしたため、潜在的な競合国から批判を浴びました。対照的に、現在優勢となっているより分散的な構造は、貿易金融市場に対する国際的な統制を実現しにくくしています。この市場構造には明確な利点がある一方で、輸出入企業が現地の信用環境への依存を強めることにもなり、貿易金融市場の統治を一種の無秩序へと押し戻しています。




