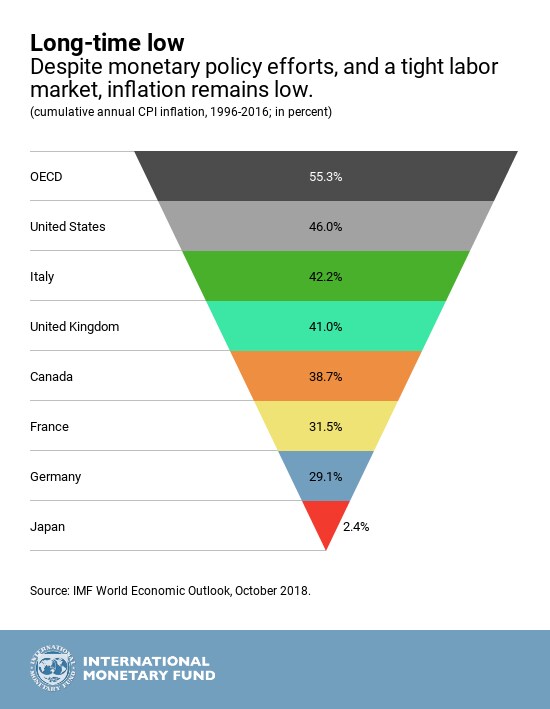
日本は長期にわたり力強い経済成長を遂げてきた。政策面では、6年間にわたる「アベノミクス」により、財政赤字の縮小、ほぼ過去最高水準の失業率、女性の労働力人口参加率の上昇が実現した。しかし、インフレ率は依然として低い水準にあり、日本の人口の高齢化と減少(人口動態上の逆風)が強まるにつれ、マクロ経済と金融部門の課題も拡大する見通しである。
年初の一時的な減速の後、GDP成長率は2018年に1.1%となり、推計潜在成長率を上回る水準を維持すると見込まれている。インフレ率はエネルギー価格の上昇を背景に勢いを増しているが、労働市場が非常にひっ迫しているにもかかわらず、日本銀行(日銀)の2%の物価目標を下回っている。金融環境全体は概ね良好な状態が続いている。
日本の国会は、残業時間に法的な上限を設けること、正規・非正規労働者の均等な取扱を確保すること、および高度な専門職を労働時間規制の適用外とすることを目的とする労働市場関連法を成立させた。ただし、新法の実効性は実施にかかっている。労働力人口を拡大する取り組みは成果を上げており、女性、高齢者、外国人労働者の流入がそれに寄与している。コーポレートガバナンス改革は前進し、通商政策は2つの新たな貿易協定により加速している。
経済成長は堅調を保つと見られているが、下振れリスクも存在する。予定される2019年の消費税率の引き上げは、近期の成長の勢いを妙げる可能性がある。また、貿易や地政学的な緊張に起因する世界経済の減速と不確実性の高まりも、成長を損ない、円高や株式市場の急落を引き起こし、デフレリスクを再び高めるおそれがある。また、財政の黒字に戦する目標時期も、FY2020からFY2025に再設定された。
以下は、日本の経済的な特徴と政策の優先事項を示すす5つのグラフである:
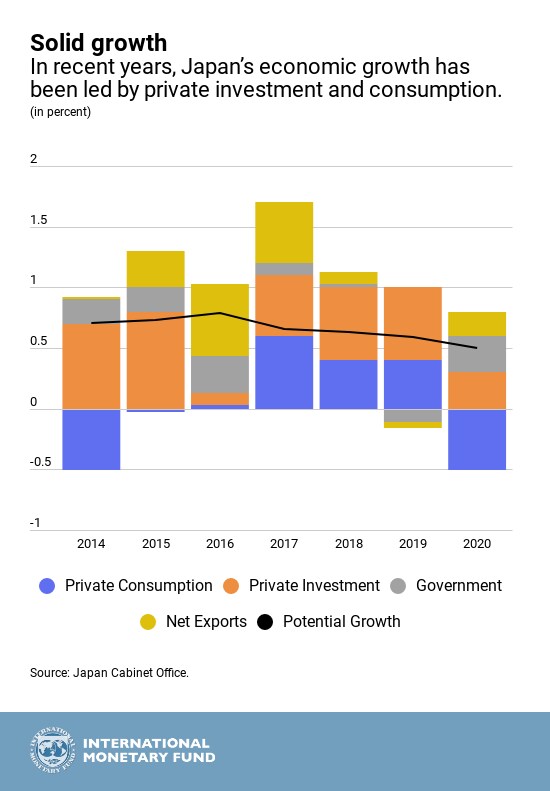
日本は近年、輸出の伸び、民間投資、個人消費の組み合わせにより、力強い経済成長を遂げてきた。ただし、対外部門が誰静化するにつれ、GDP成長率は長期的な潜在成長率の水準へと回帰すると見込まれている。
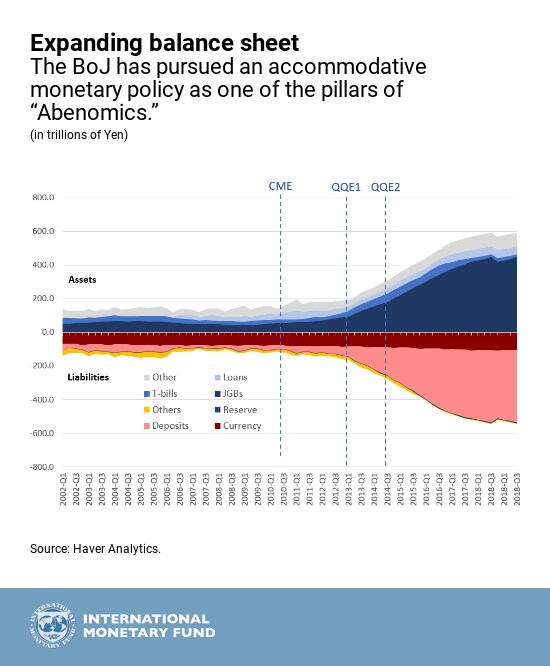
日銀の金融所事政策には、マイナス金利政策(短期金利を対象)、イールドカーブ・コントロールの枠組み(10年物の日本国債(JGB)利回りをゼロ近辺に設定)、およびJGB、社債、不動産投資信託(REIT)、上場投資信託(ETF)の買入を通じた資産負債の大幅な拡大が含まれている。
2020年の税制要因による急騰の後、インフレ率は中期的に上昇するが、日銀の2%の目標を下回る水準にとどまる可能性が高い。インフレの慣性の一部は、日本が長期にわたりほぼインフレを経験していないことに関連しており、将来の物価上昇への期待はこのインフレ経験の欠如と密接に結びついている。
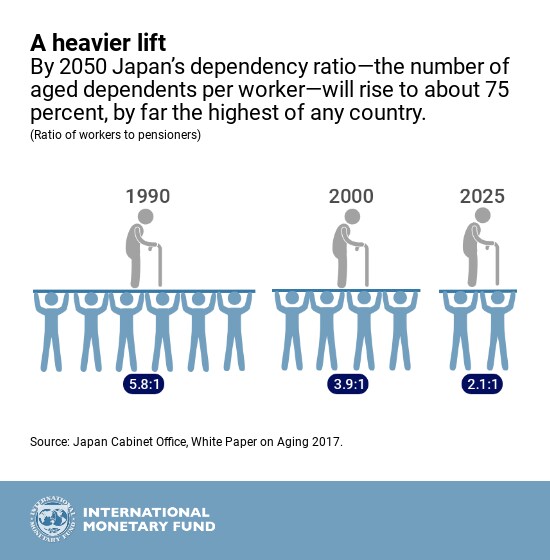
日本の人口の高齢化と労働力人口の減少は課題をもたらす。また日本の人口は急速に高齢化しており、今後4十年間で、人口に占る65歳以上の割合は現在の十人に3人強から、ほぼ十人に4人強へと上昇する見込みである。これは、労働力人口の減少と高齢化、および消費へのシフトにより、成長と生産性を押し下げるとみられる。同時に、年齢に関連する政府支出の増加と課税基盤の縮小により、財政上の課題はさらに大きくなる。
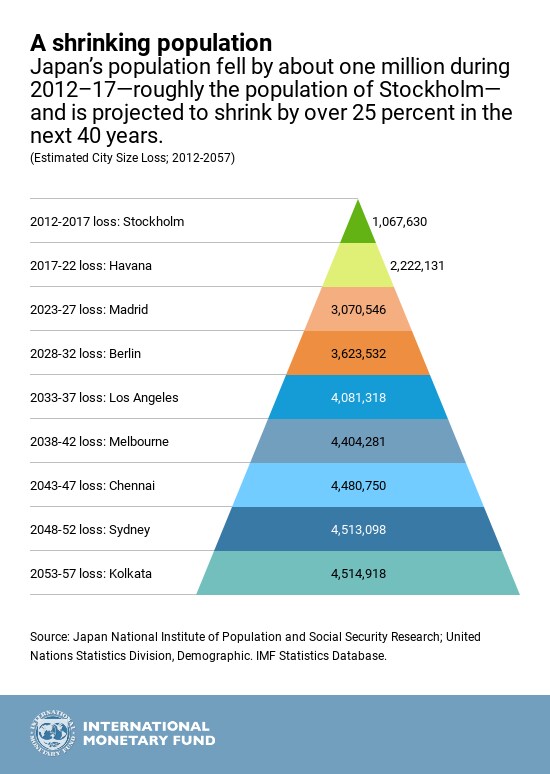
日本の人口動態上の課題に対処し、債務持続性のリスクを軽減するためには、中長期にわたる確固たる財政再建計画が必要である。予定されている2019年の消費税率の引き上げは、待ち望んでいた財源をもたらすであろう。ただし、特に高齢化、労働力人口の減少、医療やその他の社会保障制度に伴う支出の增加を踏まえると、中長期的に大きな公的債務を安定させ、削減するための具体的な戦略が必要である。