今週、世界の主要中央銀行の総裁が、新興市場国の同僚や学者、銀行の最高経営責任者らとともに、ワイオミング州ジャクソンホールで開催される第39回経済政策シンポジウムに出席する。
カンザスシティ連邦準備銀行が主催するこの年次会合で交わされる世界経済や金融市場をめぐる議論は、政策当局者の決定、ひいては私たちの暮らしに影響を及ぼす可能性がある。
今年のシンポジウムのテーマは「ダイナミックな世界経済の育成」だ。具体的な議題はまだ分からない。例年、開幕日まで公表されないためだ。しかし、過去のシンポジウムで議論されたテーマのうち、今日の世界経済情勢に関係し、今年の出席者の会話でも取り上げられる可能性があるものを4つ紹介する。
1. 中央銀行のバランスシートと金融安定(2016年)
世界金融危機後、各国の中央銀行は、自国経済を立て直すためにさまざまな手段を組み合わせて用いた。借入コストを下げるために金利を大幅に引き下げる従来の手法は、経済成長を促す目的で広く実施された。多くの中央銀行はさらに、国債、政府機関債、社債、ときには株式などの金融資産を大量に取得し、バランスシートを拡大するという、より異例の手法も採用した。大量に。
政策当局者の現在の議論は、米連邦準備制度理事会(FRB)の7月会合の議事録からも分かるように、金融引き締めの手をいつ、どのように緩めるかを中心に展開している。この議論は英国、ユーロ圏、アジアでも同様に見られ、昨年のシンポジウムでも大きな議題となった。
金利をいつ引き上げるか、そして世界経済の回復を妨げたり資本市場を動揺させたりせずに、中央銀行のバランスシートをどう縮小するかという問いへの答えは、金融安定を守るうえで極めて重要だ。
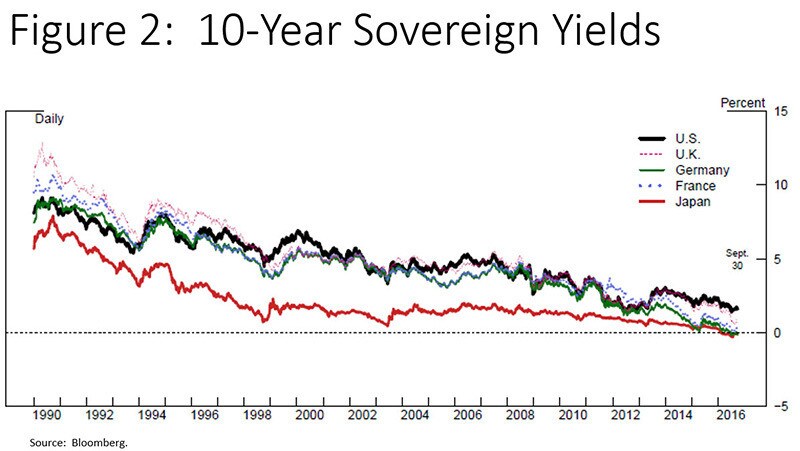
世界的に市場のボラティリティが低い状態が続いていることも、中央銀行にとってのリスクを高めている。中央銀行のシグナルを市場が誤って解釈した場合に起き得る急激な市場変動のリスクは増大している。株価は大幅に上昇し、信用スプレッド(企業や政府が借り入れる際に支払う金利の差)は縮小している。市場は、誤りを許容する余地をほとんど織り込んでいないようだ。ボラティリティが低いと、今後も価格変動は小さいと市場参加者が見込むため、借入金による投資、すなわちレバレッジによって資産バブルが形成される可能性が高まる。企業の将来利益の見積もりが不十分だったり、地政学的ショックが発生したりすれば、投資家心理が悪化し、株式やコモディティなどのリスク資産で大幅な価格変動を招く恐れがある。
中央銀行があまりに急激または大幅に行動すれば、自らが育てようとしている世界経済の新たな楽観ムードを押しつぶしかねない。
2. インフレの原因(1984年)
中央銀行総裁にとって、インフレ、すなわち物価上昇は主要かつ継続的な検討課題だ。中央銀行は金利を設定して、経済を混乱させる急激な物価上昇を未然に防ぎ、インフレに先手を打とうとする。将来のインフレ急騰を抑えることは、前述の金利や中央銀行のバランスシートをめぐる議論の核心にある。
しかし、近年はそれほど単純ではない。世界経済には流動性があふれている。通常なら、同じ量の商品をより多くの資金が追いかけ、価格がさらに上昇することで、インフレの引き金となる状況だ。ところが、インフレはどこにも見当たらない。米国で発表された最近の経済統計(小売、住宅建設、製造業の各部門の調査に基づく)は堅調だったものの、物価上昇圧力の高まりは示されなかった。
とりわけ賃金の伸びは低迷しているにもかかわらず、世界の失業率は金融危機以降、目立って低下している。
賃金の伸びが低い要因としてよく挙げられるのが、経済にもたらされた構造変化だ。それは第4次産業革命(4IR)によるものだ。テクノロジーによって、中程度の技能を持つ労働者の賃金は停滞または減少する一方、最も高い技能を持つ労働者の賃金は大幅に上昇していると考えられている。
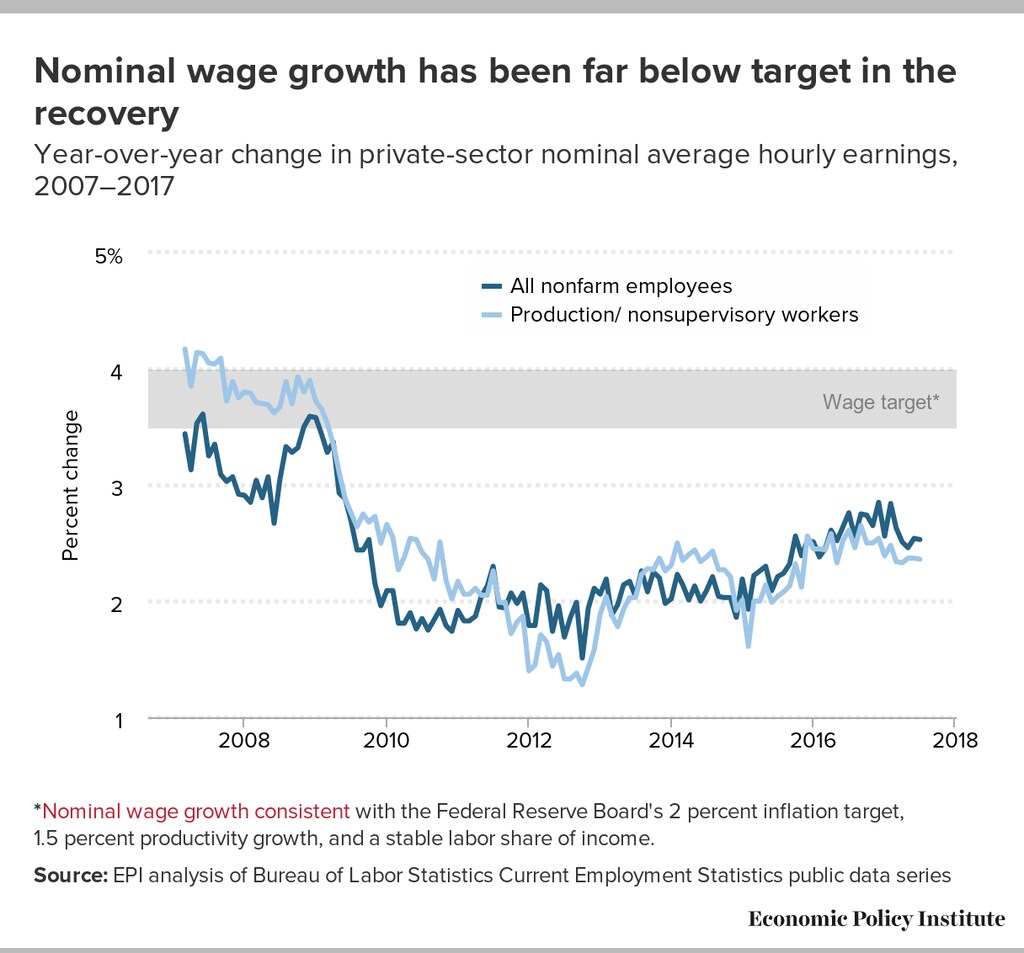
賃金の停滞は中央銀行総裁にとって厄介な問題だ。ある人の支出は、別の人の所得だからである。所得の増加は消費支出を促し、経済成長を後押しする。それがさらなる所得の創出につながり、好循環を生み出して、ダイナミックで持続可能な成長サイクルを育む。
適度なインフレは、世界経済が適切に機能していることを示す。しかし、4IRに関連する要因がどのように物価に下押し圧力をかけているのかを十分に理解できなければ、中央銀行総裁は金融政策を適切に調整するのに苦慮する可能性がある。
3. ハイテク産業と市場構造(2001年)
世紀の変わり目にドットコムバブルが崩壊した後、ジャクソンホールの出席者の関心の中心にあったのは、テクノロジー、価格決定力、競争の交差点だった。
今日、テクノロジーを活用したイノベーションが金融サービスシステムにかつてない活力をもたらしている一方、テクノロジーの進歩は金融システムに大きなリスクももたらしている。それは、FAANG(Facebook、Amazon、Alphabet、Netflix、Google)の株価上昇や、主要株価指数における同社群の過大な比重への懸念を上回るものだ。世界経済のデジタル化とともに増加してきたサイバーリスクやデータプライバシーへの懸念は、今や中央銀行総裁にとってより差し迫った課題となっている。
高度なロボット技術、クラウドコンピューティング、モノのインターネット、モバイル端末の普及によって、膨大なデータが次々と生み出され、転送・共有される量も増え続けている。その結果、世界経済と金融システムの相互接続性は一段と高まっている。一方、主要な金融サービス事業者はコスト圧力の高まりに直面し、そのためデータ処理の外部委託が大手テクノロジー企業に増えている。少数のテクノロジー大手に情報が集中すれば、サイバー犯罪者にとって、より魅力的で大きな利益を見込める標的となる。また、顧客データのプライバシーや、商業目的でのデータの適切な利用について疑問も生じる。
金融システムを揺るがす大規模なサイバー侵害は、消費者の信頼や世界経済への信用に深刻な悪影響を及ぼす可能性がある。中央銀行総裁は、システム上重要な金融機関の破綻と同等の、システミックなリスクとしてこうしたリスクを考慮しなければならない。
4. 先進国における所得分配(1998年)
ダイナミックな世界経済とは、包摂的な経済である。社会の最富裕層に流れる所得の割合が増えることで生じる社会経済的、政治的な影響は、今日ますます顕著になっている。
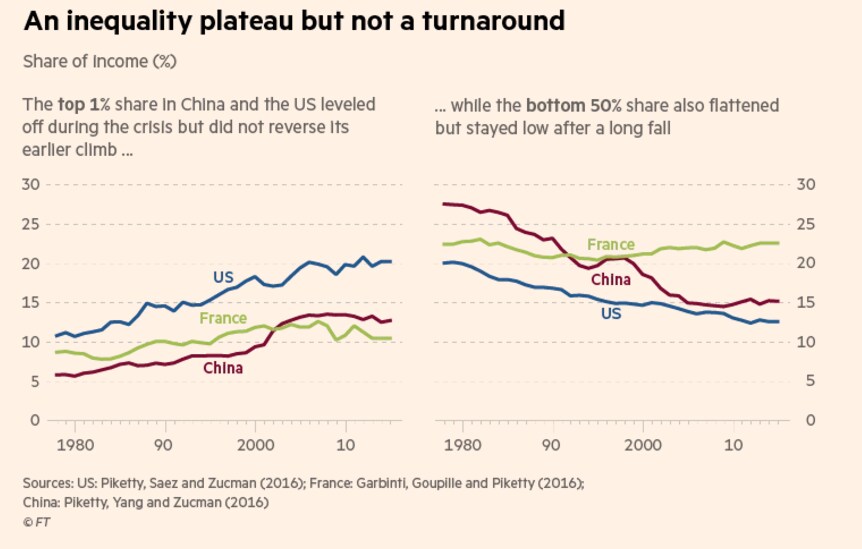
今日と同様、20年前にこの傾向を生み出した主な要因もスキル格差だった。当時の米連邦準備制度理事会(FRB)議長、アラン・グリーンスパンもそう述べている。「新しいテクノロジーを効果的に活用するスキルを持つ労働者への需要は、供給を上回るペースで増加してきた。その結果、そうした労働者の報酬は、スキルの低い労働者よりも急速に増加している」と、グリーンスパンは1998年、ジャクソンホールの出席者に語った。
しかし、主に富裕層である資本の所有者は、金融政策に関して不均衡な優位性を持つ。株式、債券、不動産などの資産は、金融緩和の時期に価値が上昇する傾向がある。このことは、各国内の世帯間における資産と所得の格差をさらに拡大させる。さらに、米国では株式の広範な保有が金融危機以降低下し、現在は約52%と、10年前の約62%から下がっている。この減少は、主に年収10万ドル未満の世帯によるものだ。その間にS&P 500指数は3倍になった。
アラン・グリーンスパンは1998年の発言を、次のように締めくくった。「安定した物価が持続可能な長期成長に寄与するような金融環境を追求しなければならない。こうした規律ある政策は、増大する知識、イノベーション、設備投資を富の創出につなげる機会を見いだすうえで、最良の基盤となる。それがひいては、できる限り広く生活水準を向上させるだろう」。このテーマは今年のシンポジウムでも再び中心的な議題となるはずだ。
ワイオミング州で中央銀行総裁が議論すべき重要なテーマに事欠くことはなく、政策実施の次の段階が前回と同じく繊細なものになるのは間違いない。ダイナミックな世界経済を育むためには、金融システムが持続的な経済成長、金融安定、社会開発に貢献できるよう、的確な政策決定と市場への適切なシグナル発信が欠かせない。




