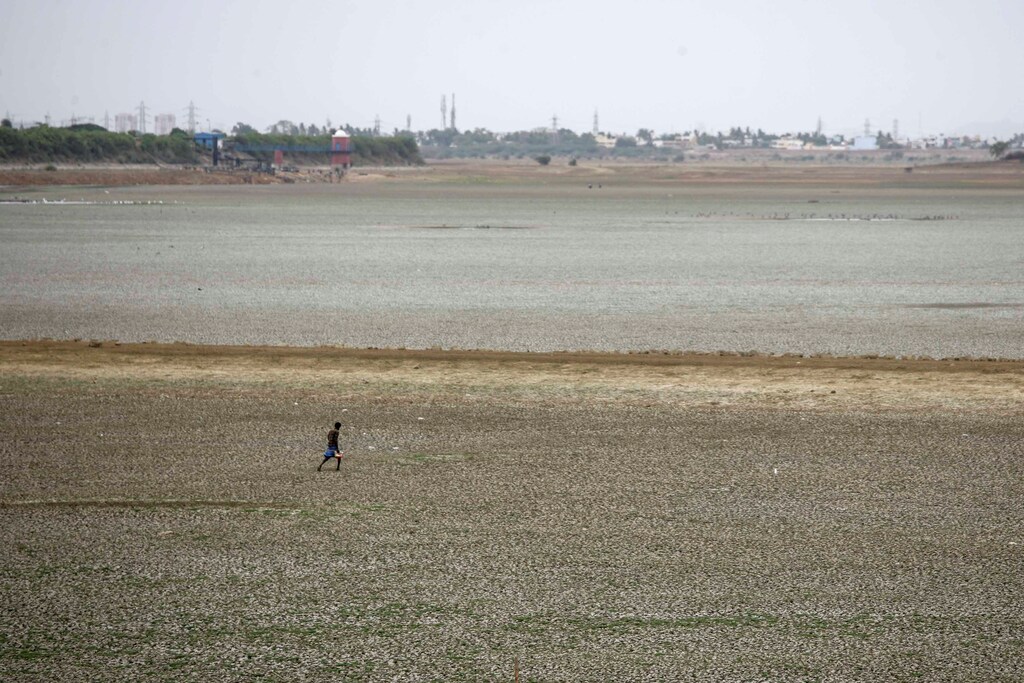
乾燥地・半乾燥地(ASAL)では、乾燥地・半乾燥地(ASAL)長期的な乾燥による干ばつなど、ほかの気候ストレス要因とあいまって、異常気象が現れ、ASALを危険にさらし、紛争を激化させています。
降雨量の極端な変動や気温上昇など、深刻化する気候変動の影響は、農業生産や畜産のバリューチェーン、人々の生計に悪影響を及ぼしています。
持続可能な開発目標(SDG)13「気候変動とその影響に立ち向かうため、緊急の対策を講じる」に取り組むうえで、金融包摂はASALの人々に必要な金融サービスへのアクセスを提供する手段となります。これにより、脆弱なコミュニティは悪循環を断ち、干ばつや洪水などの気候変動によるショックに、よりよく備え、対処できるようになります。
ASALに暮らす人々のかなりの割合がイスラム教徒であることから、イスラム金融は金融包摂を促す原動力となり得ます。宗教的信念を損なうことなく、金融サービスをほとんど、あるいはまったく利用できない人々を包摂する機会を生み出します。
触媒としてのイスラム金融
金融サービスと気候変動への適応・レジリエンスのつながりは明らかです。研究の蓄積が示すところによると、金融サービスへのアクセスが広がれば、人々は貯蓄、借入、送金、デジタル決済を通じてリスクを管理し、計画を立て、ショックの影響を軽減できます。
ケニア北部の乾燥地域に位置するワジル郡を例に挙げましょう。住民の90%はイスラム教徒で、金融サービスが十分に行き届いていないため、いざというときに備えて貯蓄することが困難です。この地域では、雨が降らない事態への備えという意味でもあります。国家干ばつ管理局は最新の報告書で、今期の作付けシーズンには、ケニアの乾燥地・半乾燥地の郡で不規則な降雨により食料生産が50%減少すると警告しました。
こうした状況では、金融包摂を促進することで、人々が環境の不規則な変化に備え、気候変動によるショックに直面した際の経済的なセーフティネットを確保できます。
国際人道支援機関マーシー・コーのプロジェクトは、まさにそれを目指しています。マイクロファイナンス機関のクレセント・タカフル・サッコは2016年、イスラム金融商品を提供する郡初の民間協同組合として、ワジル支店を設立しました。この取り組みはマーシー・コーが主導し、顧客の大部分は牧畜民(一般に遊牧しながら家畜を飼育する人々)でした。
銀行サービスが十分に行き届かず、金融サービスからも取り残されている牧畜民が利用できる、イスラムの原則に沿った金融商品やサービスは不足しています。この取り組みの目的は、牧畜民や農家のかなりの数がイスラム教徒であることを踏まえ、「銀行や従来型の機関が埋められない、あるいは埋めようとしない隔たりを埋めることを目指す」ことでした。

気候変動への適応に向けたイスラム金融サービスへのアクセス拡大
ケニア北部の郡での経験は固有のものですが、イスラム協力機構(OIC)加盟国のASALが学べる教訓もあります。
第一に、イスラム系マイクロファイナンス機関は、従来型のマイクロファイナンス機関が満たしていない重要なニーズに応えることができます。銀行サービスが十分に行き届いていない一方で、未開拓の大きな可能性を持つ牧畜民を対象とするのです。
牧畜はワジル郡の基幹産業であり、重要な収入源です。畜産生産は、ケニアのGDPの12%超を占め、ケニアの家畜群の60%はASALにいます。また、推定1,300万人の牧畜民が家畜に生計を依存しています。
信用を利用できれば、牧畜民は家畜の損失を軽減し、頻発する干ばつに対処できます。干ばつ時には家畜が死ぬリスクがあるためです。融資はこの人々に経済的なセーフティネットを提供し、乾期に家畜へ餌を与えることを可能にします。
第二の教訓は、担保がほとんど、あるいはまったくない人々にとって、信頼が保証として機能する重要な要素だということです。
クレセント・タカフル・サッコは、社会的担保のアプローチを採用しています。このマイクロファイナンス機関は個人ではなくグループに融資し、「グループの結束力と評判が保証として機能する」としています。
このグループ融資の手法は、哲学者イブン・ハルドゥーンが初めて提唱した、社会的連帯を意味する概念アサビーヤに似ています。代替担保の手法は、牧畜民など金融サービスが十分に行き届いていない人々を、正式な金融システムに取り込む有効な方法となり得ます。
長期的な干ばつや不規則な降雨など、気候変動の影響が拡大するなかで、金融包摂はますます欠かせないものになります。
社会正義と包摂の原則に基づくイスラム金融は、気候変動によるショックへのレジリエンス強化に役立ちます。気候変動によって不安定化や紛争が深まる乾燥地・半乾燥地では、とりわけ金融包摂の拡大に活用すべきです。




