近年、企業の不正行為と経営陣による欺瞞が広く蔓延し、価値を損なってきました。本稿では、投資家がCEOの過去の行動に基づいてその誠実さをどう判断するのか、そしてそれが投資判断にどう影響するのかを分析します。個人的な犠牲を払ってまで利益操作を拒んだCEOは、誠実さへの強いコミットメントを持つとみなされ、社会志向の投資家の支持を得ます。一方、自己志向の投資家は、投資収益に関する情報については誠実さを重視します。
信頼は、金融・経済システム全体を支える重要な柱です。不正行為が発生すると、企業、株主、従業員、その他すべての利害関係者に極めて大きな損害が及ぶことは明らかです。しかし、経営者の誠実さの普及度とその要因については、一見矛盾する観察結果があります。一方では、エンロン事件からサブプライム危機、バーニー・マドフ詐欺に至るまで、近年の企業不正や経営陣の不正行為が株主価値と投資家の信頼を揺るがしてきました。ある研究は、大企業の7社に1社が毎年不正を犯しているが、検出されるのは氷山の一角にすぎないと主張しています(Dyck et al. 2014)。不誠実さは不信を生みますが、これは銀行にとって特に重要です。銀行のビジネスモデルは信頼に大きく依存しているからです。そのため、米国金融学会(American Finance Association)の会長であるルイージ・ジンガレス(Luigi Zingales)が、会長講演(Zingales 2015)で指摘したことは、なおさら衝撃的でした。「私は、金融セクターにおいて不正が欠陥ではなく特徴になってしまったのではないかと危惧している」。さらに、医師と金融サービス提供者を対比しながら、彼は次のように主張しました。「[金融サービス機関の]顧客は、尊重すべき人々としてではなく、搾取すべき取引相手として見なされることが多い」。
より前向きな点としては、逆のインセンティブがある状況でも、実際には相当程度の誠実さが見られます。大半の企業と経営者は誠実さを保っています。虚偽の報告によって得られたはずの利益を、明確に放棄する個人も存在します。内部告発者やジャーナリストは、真実を明らかにするために、キャリアを、そして時には人生そのものを危険にさらしています。
人間の行動におけるこの大きなばらつきを説明しようと、基礎研究は、人々が誠実さに対する内在的な選好と、嘘をつくことのコストにおいて異なることを、ますます明らかにしています。研究によれば、人々は誠実さを「保護された価値(protected value)」、すなわち、それを守るために代償を払う意思のある価値として見なす程度に違いがあります(Gibson et al. 2013)。要するに、人々にとって重要なのは、何をするかだけでなく、どのようにするかでもあるのです。
これらの基礎的な知見は興味深いものですが、応用的な観点からは、次のような問いが生じます。投資家や金融サービス機関は、行動の要因に関する知見を活用して、より適切な投資戦略や投資商品を開発できるのでしょうか。また、倫理的な経営を改善し、誠実な企業文化を促進するために、さらなる規制が必要でしょうか。あるいは、投資家は、認識された経営者の誠実さに基づいて投資判断を行うことで、経営者に影響を与えることができるのでしょうか。
経営者の誠実さに対する投資家の反応に関する実験
Gibson et al.(2018)で発表した私たちの新たな研究は、これらの問いに光を当て、大きな機会をもたらす一方で、投資家や企業にとっていくつかの課題も示唆しています。
私たちは、投資家がCEOの過去の行動に基づいてその誠実さをどう判断するのか、そしてそれが投資判断に影響するのかを検証しました。具体的には、投資家が2人のCEO(AとB)を比較する状況を想定しました。一方のCEOは、過去に市場の期待に応えるために法的に認められた範囲で利益を操作し、もう一方はそうしませんでした。その結果、市場が期待する利益を発表したCEO Aは、もう一方より高いボーナスを受け取りました。投資家は、2人のCEOが将来の収益として主張する数値も知らされます。ある状況ではCEO Aがより高い収益を主張し、別の状況ではCEO Bがより高い収益を主張します。
私たちは、3つの際立った結果を見出しました。第一に、法的に容認される利益操作の慣行のみを対象としたにもかかわらず、投資家は、金銭的インセンティブがあるにもかかわらず利益操作の誘惑に抵抗したCEO Bを、平均的にCEO Aよりも大幅に誠実であるとみなしました。ただし、投資家によるCEO AおよびCEO Bの誠実さの評価には大きなばらつきがあり、利益操作のような事柄は投資家にとって容易に評価できるものではなく、またこの問題について投資家の見解も異なることを示唆しています。
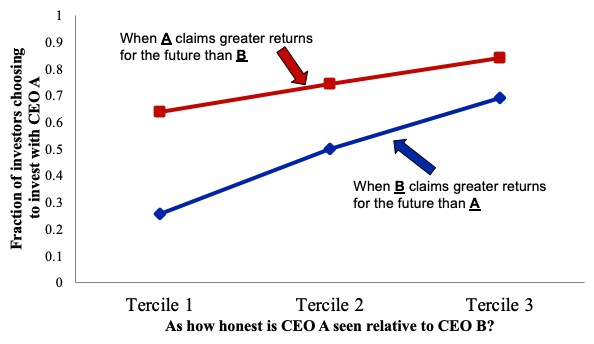
第二に、実験の参加者の60%が、上方への利益操作を行わなかったCEOに投資することを選び、その結果、より高いボーナスを得る機会を見送りました。注目すべきことに、参加者は、たとえ約束された収益が低くなるとしても、誠実さへのコミットメントが強いと認識したCEOを好みました。さらに、CEOが誠実さを保護された価値として扱うと認識されるほど、投資家は、誠実さが低いと見なされたCEOが主張する相対的に高い将来収益に対して敏感に反応しなくなる傾向がありました。これらの結果は図1に示されています。
図1 投資家は経営者の誠実さを評価する
投資家の価値観は異なる
第三に、投資家が倫理的な意思決定をどのように捉えるかには重要なばらつきがあり、これらの違いは投資判断に大きな影響を与えます。具体的には、投資家の中には、投資収益を最大化しようとする「自己志向(pro-self)」の投資家がいます。一方で、「社会志向(pro-social)」の投資家もおり、この文脈では、自身の収益以外の倫理的目標も重視することを意味します。
自己志向の投資家は、リスクと収益のプロファイルを最適化します。彼らは、より高い収益だけでなく、主張された収益に関する不確実性の低さも求め、この2つの要素をトレードオフの関係で捉えます。言い換えれば、彼らにとって経営者の誠実さは、欺瞞のリスクを軽減するため重要なのです。ここで働いている論理は、真実の報告に対して強く認識されたコミットメントを持つCEOは、投資収益に関してより信頼性の高い情報を発表すると期待される、というものです。一方、社会志向の投資家は、投資判断を道徳的価値に直接基づいて行っているようで、財務的な収益にはほとんど左右されません。彼らは、自身が誠実さに対して強い保護された価値観を持つ場合、または利益操作を志向しないCEOがより誠実であると認識される場合に、そのCEOに投資することを好みます。
金融機関、企業、投資家、政策立案者への示唆
この研究の主要な示唆は、金融機関が、顧客にとっての経営者の誠実さの重要性を認識すべきだということです。富裕層向け資産運用会社や銀行が唱える「顧客を知る(know your client)」というスローガンは、リスク許容度、経験と能力、投資家の財務目標といった事項のみを考慮することが多すぎます。環境や社会問題に関する投資家の目標や選好が考慮される場合もあります。本研究は、この点が投資家の選好の重要な側面を見落としていることを示唆しています。すなわち、投資家の幅広い倫理的価値観と、個々のCEOにおけるそうした価値観への関心です。これらの知見を応用するために、銀行や投資家がCEOの価値観に関する(入手が困難または不可能な)詳細なデータを保有する必要はありません。投資判断において重要なのは、投資家の認識なのです。経営者の特性を示す事項に関する透明性の高い情報は、投資家がより誠実だと判断する企業へ資金を振り向けるために必要です。ここで、政策立案者や規制当局が適切な開示要件を設定する上で重要な役割を果たすことになります。また、企業にとっても、経営者の誠実さが資本コストの引き下げに役立ちうることを認識することが重要です。
要約すると、金融市場全体の観点からは、経営者の誠実さは、多様な種類の投資家による株式市場への参加を促す重要な要因となりうるといえます。健全性の観点からは、異なる理由からではあっても、幅広い層の投資家が誠実なCEOが経営する企業に投資することを選んでいるという事実は、結局のところ市場規律が経営者による非倫理的行動の抑制に寄与しうることを示唆しています。これらの問題について私たちはまだ知見が不足しており、また具体的に実装できるようにするにはさらなる研究が必要ですが、最終的には、経営者の誠実さを考慮することで、金融セクターが投資を最も効果的な分野へ振り向ける役割を強化できるでしょう。
著者注:本稿は、2017年に International Banker Magazine に掲載された記事を基に、内容を更新したものです。




