中央銀行の利上げは、銀行、企業、個人が借り入れる際の金利に波及するが、預金金利も押し上げるはずである。
こうした措置は通常、高インフレ時に景気を冷やすため、イングランド銀行によって講じられる。
直近の利上げは3.5%への引き上げで、過去1年間に続いた一連の利上げの9回目となる。
これにより住宅ローン金利は上昇したが、多くの貯蓄口座の預金金利は追いついておらず、預金者は金融機関を比較検討する必要があるかもしれない。
あるエコノミストが、金融政策の波及効果を改善し、金利を引き下げ、インフレを再び抑制する方法を検討する。
イギリスの中央銀行であるイングランド銀行は、主要政策金利を引き上げ(0.5%幅で3.5%へ)。これは過去1年間に続いた一連の利上げの9回目であり、経済全体に波及効果をもたらしている。
中央銀行の利上げは、銀行、企業、個人が借り入れる際の金利に波及するが、預金金利も押し上げるはずである。もっとも、これらの金利は異なる度合いで影響を受けている。中央銀行の専門用語では、これは市場によって金融政策の波及効果が異なることを指す。例えば、直近数か月で住宅ローン金利は急騰したが、多くの貯蓄口座の預金金利はちょうど追いついていない。
実際、英国の大手銀行の多くは現在、標準的で引き出しやすい口座の貯蓄に対し、約0.5%の金利を提示している。もちろん、より高い利息を支払う口座もあるが、この金利を得るには、預金者は金融機関を比較検討し、口座を移す必要があるかもしれない。
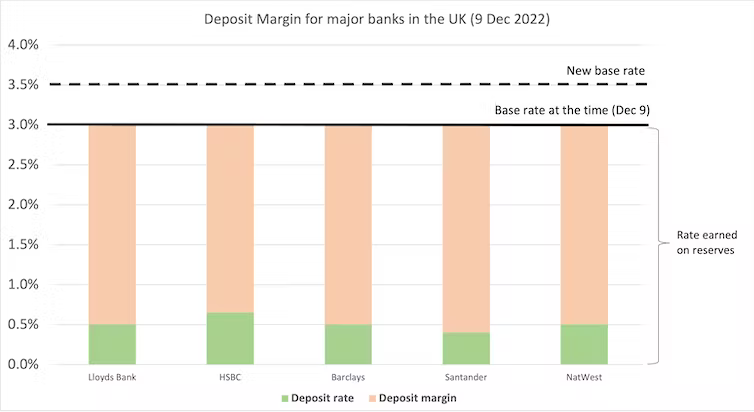
あなたの銀行は通常、顧客のような預金者から預かった貯蓄の一部を、イングランド銀行に「準備金」として保有している。歴史的に、準備金は規制上の理由からイングランド銀行に預けられていた。すなわち、予想外に多額の引き出しがあった場合に備えて銀行が資金を確保するためである。より最近では、主な理由はイングランド銀行がこれらの準備金に利息を支払っていることである。
これらの準備金に対して銀行に支払われる利息は「ベースレート」に相当し、政策金利とも呼ばれる。現在、英国では3.5%である。預金者に支払われる0.5%の利息を差し引くと、銀行は預金から3%という相当な利ざやを得られることになる。これは口座の管理にかかる限界費用よりもはるかに高いと考えられる。
1年前、イングランド銀行のベースレートは0.1%であった。そのため、預金金利が0%またはそれに近い水準であったことから、当時銀行が得ていた預金の利ざやはわずかであった。
2021年1月以降のイングランド銀行ベースレートの引き上げ
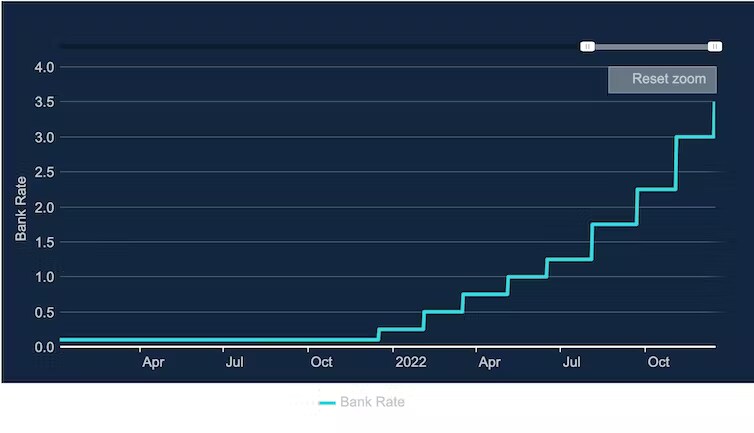
しかし、その後に行われた金利引き上げを、ローンや住宅ローンでそうしてきたように預金者へ還元するのではなく、一部の銀行は特定の口座の預金利ざやを引き上げ、株主のための利益を生み出している。金利がさらに上昇し続ければ、これらの利ざやはさらに拡大する可能性がある。

イングランド銀行は通常、経済を冷やし、インフレを抑えるために利上げを行う。金利が高くなると、人々や企業はより多く貯蓄し、支出を減らすようになり、これがインフレの抑制につながる傾向がある。しかし、預金の利ざやが拡大すると、こうした金融政策の効果は弱まる。預金金利が低いままだと、貯蓄の魅力は下がり、人々や企業は支出を続け、インフレは上がり続ける。
預金金利を政策金利に近づければ、この結びつきは強まり、インフレを抑制するために必要な金利全体の上昇幅を縮小できる。したがって、銀行が得ている預金の利ざやを圧縮することは、中央銀行の利益にも、経済全体の利益にもつながる。
中央銀行は準備金に利息を支払うべきである
多くの大手銀行は、過去10年にわたり、量的緩和の度重なる実施の中でイングランド銀行による大規模な流動性注入の結果として、多額の準備金を蓄積してきた。例えば、2008年の世界金融危機の後、そしてCOVIDの流行が最も深刻だった時期に経済を支えるため、イングランド銀行は経済を刺激するために政府債および社債を購入し、それによって流通する資金量を増やした。
過去10年間にこの手段を複数回用いた結果、現在、銀行が利用できる資金は非常に多くなっており、そのため銀行は貸し出さない資金を中央銀行に準備金として預けることが多い。前述のとおり、これらの準備金にはベースレートが付く。
準備金はイングランド銀行が支払うものだが、同行が被る損益は実際には政府、そして最終的には納税者に帰属する。したがって、もしイングランド銀行が大手銀行に対して低金利またはゼロ金利を支払うことにすれば、政府が準備金に対して支払わなければならない利息は減少する。確かに、これによって銀行が準備金をより多く保有することを控え、代わりに企業や家計に積極的に貸し出すようになる可能性もある。しかし、これはインフレを招くため、利上げの目的を損なうことになる。
一部の元イングランド銀行幹部は示唆している銀行にそのような準備金を0%の金利で保有させることを強制し、それによって政府が利払いで数十億もの金額を節約する。しかし、イングランド銀行総裁のアンドリュー・ベイリーは、これは次の点に影響すると述べている中央銀行が「経済を舵取りする」能力。イングランド銀行に今必要なのは、インフレに対処するために金利を引き下げることではなく、引き上げることである。要するに、このような政策は政府の財政には役立つが、インフレを抑制するというイングランド銀行の使命を損なうことになる。
銀行は貯蓄者に利息を還元すべきである
中央銀行が、これらの準備金を保有する大手銀行に対して、上昇する金利を貯蓄者へ還元することを条件として利息を支払うとしたらどうだろうか。この政策は改善することで、金融政策の波及効果を高め、イングランド銀行の業務を容易にし、インフレを抑えるために金利が上昇しなければならない全体の幅を縮小できるだろう。
金融政策を改善することに加え、この措置は、インフレによって貯蓄の価値が目減りすることから預金者を一定程度守り、生活費危機を緩和することにもつながる。預金の利ざやを圧縮すれば銀行の利益は減少する。しかし、株主—一般に、上昇する生活費をより容易に負担できる富裕層—が、高インフレによる急激な金利上昇から棚ぼた的な利益を得る一方で、他の人々が苦しむことを正当化する特段の理由はない。
世界経済フォーラムは、より効率的で、強靱で、包摂的かつ公正な金融システムの実現にどのように貢献しているのか?
金融・通貨システムセンターは、持続可能性や強靱性からイノベーションやデジタル化に至るまで、世界の金融システムの変革を理解するために、リーダーを集めている。
協力と知見を促進することで、同センターはパートナーが金融システムを長期的な経済の安定と共有された繁栄に沿わせるのを支援している。




