物価上昇と、それに伴う金融政策の引き締めにより実質金利は上昇しています。では、今後の政策当局にとって、これは何を意味するのでしょうか。
国際通貨基金(IMF)によれば、今後の状況は、公的債務の持続性、気候政策の財源の確保方法、そして脱グローバル化の進展度合いによって左右されるとされています。
IMFは、最新の世界経済報告書の分析章において、先進国および新興国の金利の歴史的な決定要因と今後の見通しを検討しています。
実質金利物価上昇に対応して金融政策が引き締められたことを受け、実質金利は最近急速に上昇しています。この上昇が一時的なものか、あるいは構造的要因を一部反映したものかは、政策当局にとって重要な問いです。
1980年代半ば以降、ほぼすべての満期の実質金利が、大半の先進国において着実に低下してきました。こうした実質金利の長期的な変化は、おそらく「自然利子率」の低下を反映しています。自然利子率、すなわち、インフレ率を目標水準に保ち、経済を完全雇用の状態で運営させる実質金利であり、景気を拡大させも縮小させもしない水準を指します。
自然利子率は、中央銀行が金融政策のスタンスを測る際の基準点として用いるものです。また、財政政策にとっても重要です。政府は通常、債務を数十年かけて返済するため、長期的な実質金利の基準となる自然利子率は、借入コストと公的債務の持続可能性を左右します。
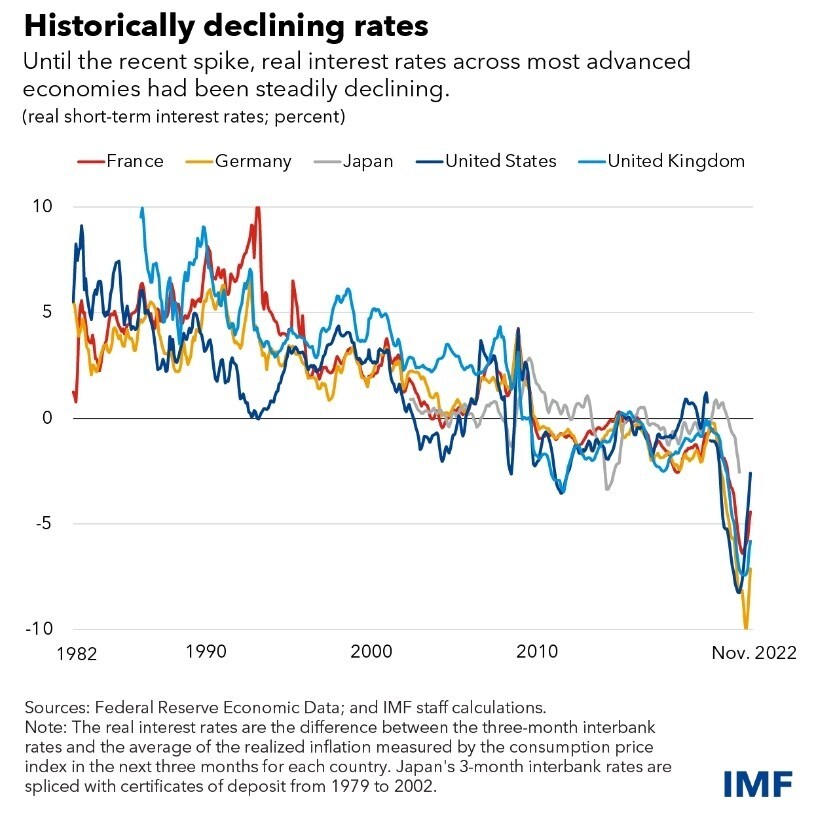
当機関の最新の『世界経済見通し』の分析章では、過去に自然利子率を左右してきた要因を検討するとともに、これらの要因の見通しに基づき、先進国および新興市場経済における実質金利の今後の最も可能性の高い推移を分析しています。

自然利子率の歴史的な決定要因
過去に実質金利が同時に低下した時期を分析する際の重要な問いは、それがどの程度国内要因によるものか、あるいは世界的要因によるものかという点です。例えば、中国や世界のその他の地域における生産性の伸びは、米国の実質金利に影響を与えるでしょうか。
当分析は、世界的要因が重要であるものの、自然利子率に対する純効果は比較的限定的であったと結論づけています。急速に成長する新興市場経済は、先進国の貯蓄を引き寄せる磁石のような役割を果たし、海外のより高い収益率を求める投資家の動きに伴い、先進国の自然利子率を押し上げました。しかし、新興市場の貯蓄は、これらの国々が安全で流動性の高い資産を供給できる能力を上回るペースで蓄積されたため、その多くは米国債などの先進国の国債に再投資され、特に2008年の世界金融危機以降、先進国の自然利子率を再び押し下げました。
世界経済フォーラムは、世界の金融システムの改善にどのように取り組んでいますか。
金融・通貨システムセンターは、持続可能性や強靭性からイノベーションやデジタル化に至るまで、世界の金融システムにおける変革を読み解くため、リーダーを招集しています。
協力と知見の促進を通じて、同センターは、パートナーが金融システムを長期的な経済の安定と共有された繁栄に沿ったものとするよう支援しています。
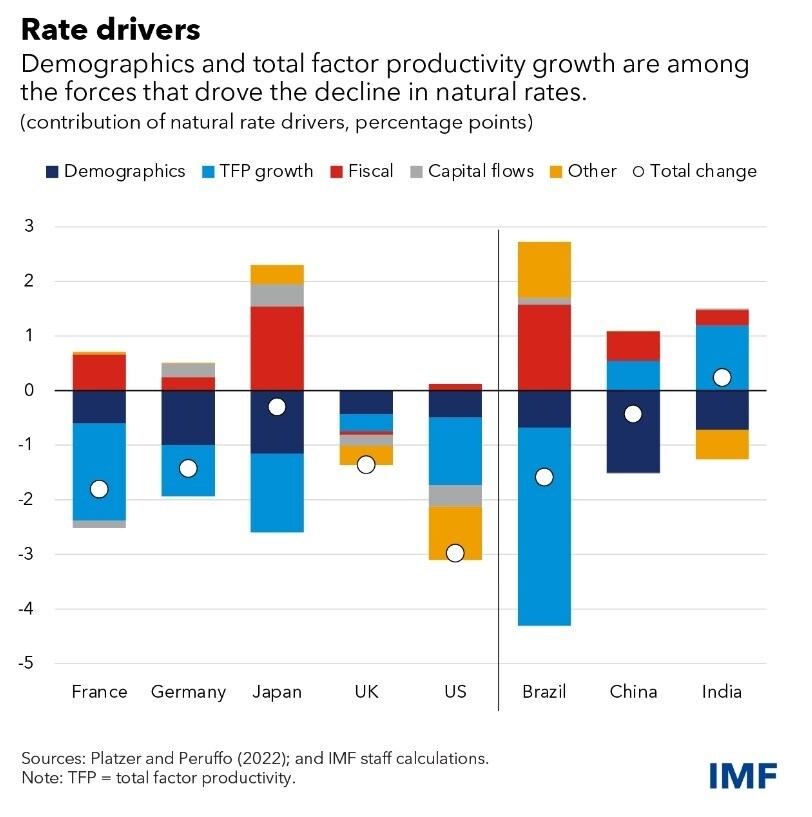
この問題をより深く検討するため、詳細な構造モデルを用いて、過去40年間の自然利子率の連動性を説明しうる最も重要な要因を特定しました。純資本フローに影響を与える世界的要因に加え、全要素生産性の伸び(経済におけるすべての生産要素投入によって生み出される産出量の総量)および人口動態上の要因、例えば出生率や死亡率の変化、あるいは退職後の期間などが、自然利子率の低下の主要な要因であることが分かりました。
より高い財政資金調達需要が、日本やブラジルなど一部の国で実質金利を押し上げてきました。不平等の拡大や労働分配率の低下などの他の要因も一定の役割を果たしましたが、その影響はより小さなものでした。新興市場では状況はより多様であり、インドのように、この期間に自然利子率が上昇した国もあります。
実質金利の見通し
これらの要因は今後も大きく異なる動きを示す可能性は低く、先進国の自然利子率は低水準にとどまる可能性が高いと見られます。新興市場経済がより先進的な技術を採用するにつれ、全要素生産性の伸びは先進国のペースに収斂すると予想されています。高齢化した人口と相まって、新興市場経済の自然利子率は、長期的には先進国の水準に向けて低下すると予測されています。
もちろん、この予測は基礎となる要因の予測の精度に依存します。パンデミック後の現在の状況においては、次の代替的な前提も関連性を持つ可能性があります。
政府による支援の撤回が困難になり、公的債務が増加する可能性があります。その結果、いわゆる利便性利回り(希少で、安全かつ流動性の高い政府債務を保有することに対して投資家が支払う、利息の逸失という形でのプレミアム)が低下し、その過程で自然利子率を押し上げる可能性があります。
財政中立的な方法でよりクリーンな経済へ移行すると、中期的には世界の自然利子率を押し下げる傾向があります。これは、(税金と規制の組み合わせを反映した)エネルギー価格の上昇が資本の限界生産性を低下させるためです。ただし、グリーンインフラや補助金への公共投資を赤字で賄うことにより、この結果を相殺し、さらには逆転させる可能性もあります。
脱グローバル化の圧力が強まり、貿易と金融の分断の両方を招く可能性があります。その結果、先進国では自然利子率が上昇し、新興市場経済では低下するでしょう。
これらのシナリオは個別に見れば自然利子率に与える影響は限定的ですが、特に最初のシナリオと3つ目のシナリオが組み合わさると、長期的には大きな影響を及ぼす可能性があります。
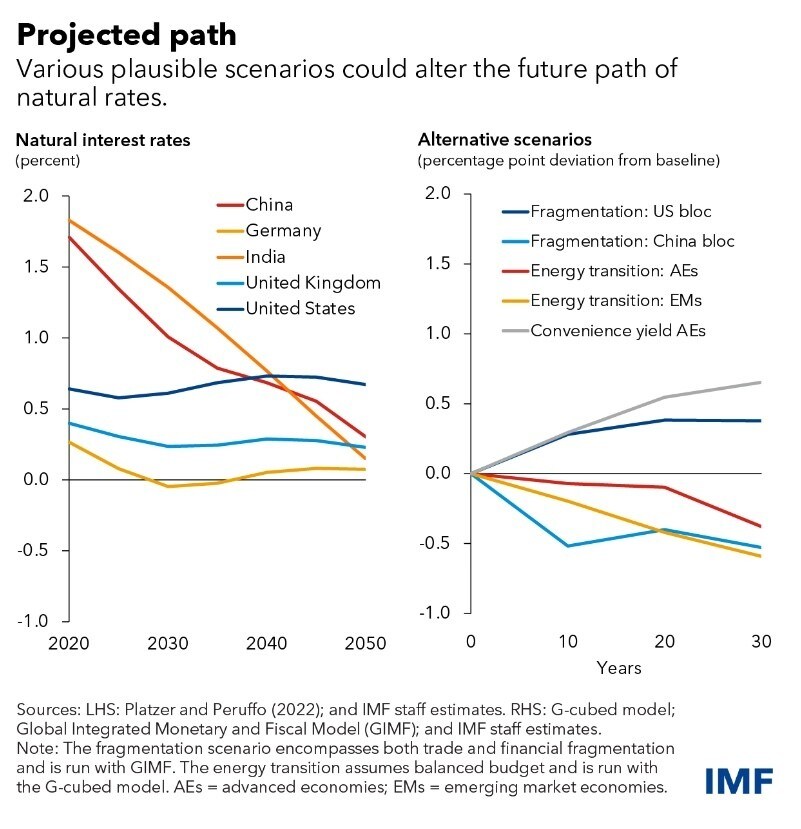
全体として、当分析は、最近の実質金利の上昇は一時的なものである可能性が高いことを示唆しています。インフレが抑制されれば、先進国の中央銀行は金融政策を緩和し、実質金利をパンデミック前の水準へ戻す可能性が高いと見られます。その水準にどの程度近づくかは、政府債務と財政赤字が持続的に高止まりする代替シナリオや、金融の分断が生じるかどうかによって決まります。大規模な新興市場では、将来の人口動態と生産性の動向に関する保守的な予測から、先進国の実質金利へと徐々に収斂していくことが示唆されています。
本ブログは、2023年4月号の『世界経済見通し』の第2章「自然利子率:決定要因と政策への示唆」に基づいています。同章の執筆者は、Philip Barrett(共同責任者)、Christoffer Koch、Jean-Marc Natal(共同責任者)、Diaa Noureldin、Josef Platzer で、Yaniv Cohen と Cynthia Nyakeri の支援を受けています。




