インフレが急上昇するなか、欧州中央銀行(ECB)は2011年以来初の利上げを実施する見通しです。
欧州委員会が2022年のユーロ圏経済成長率見通しを2.3%から1.4%に引き下げたことに続く動きです。
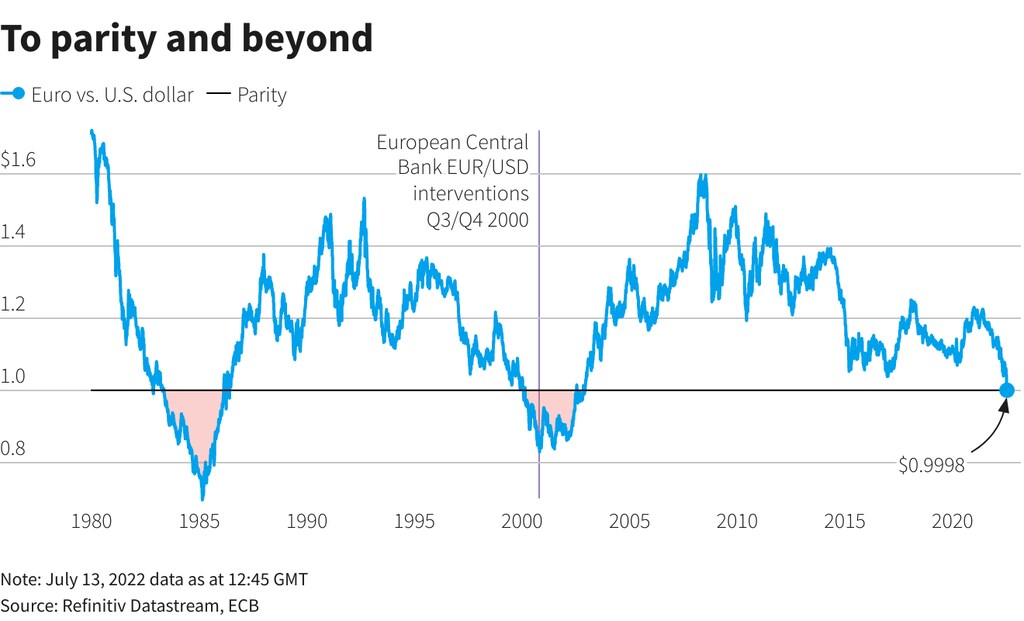
ユーロが対ドルで20年ぶりにパリティ(等価)まで下落したことも、ECBに問題をもたらしています。通貨安を容認すればインフレが悪化しますが、反対の対応を取れば成長を損なう恐れがあります。
経済見通しが暗さを増すなか、ECBが直面する5つの重要課題を紹介します。
欧州中央銀行は今週、2011年以来初の利上げを実施する見通しです。しかし経済見通しが暗さを増すなか、市場はすでに先を見越し、木曜日以降の利上げの道筋に注目しています。
インフレがなお加速し、成長が急速に鈍化しているため、見通しは日ごとに不透明さを増しています。
「ECBが直面するトレードオフは、他のどの主要中央銀行よりも厳しい」と、バークレイズの欧州経済調査責任者シルビア・アルダーニャ氏は述べました。
市場にとって重要な5つの課題を紹介します。
1. 今週の利上げ幅は小幅にとどまるのか?
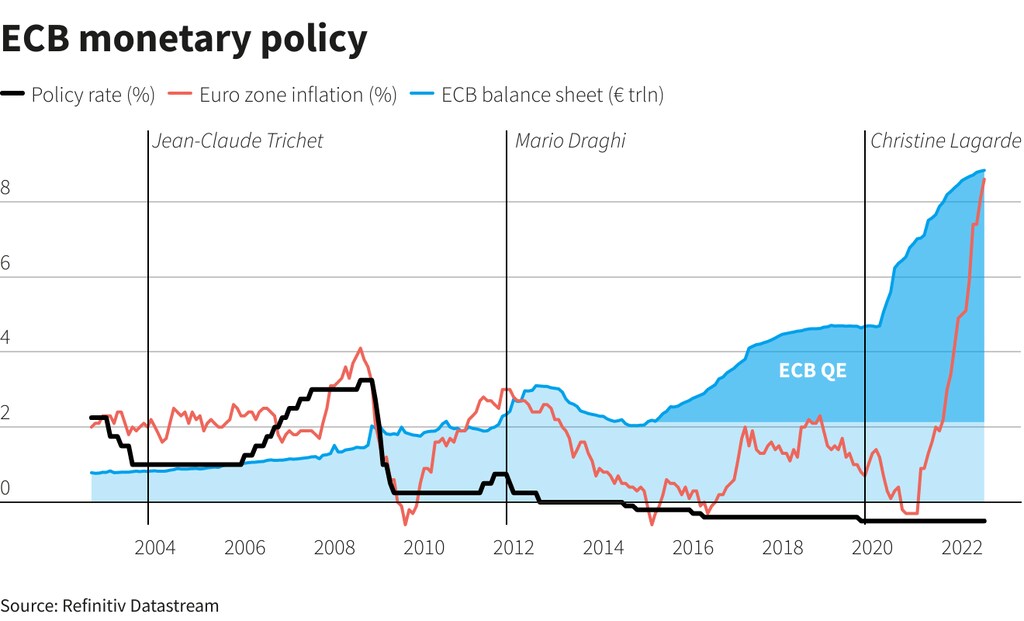
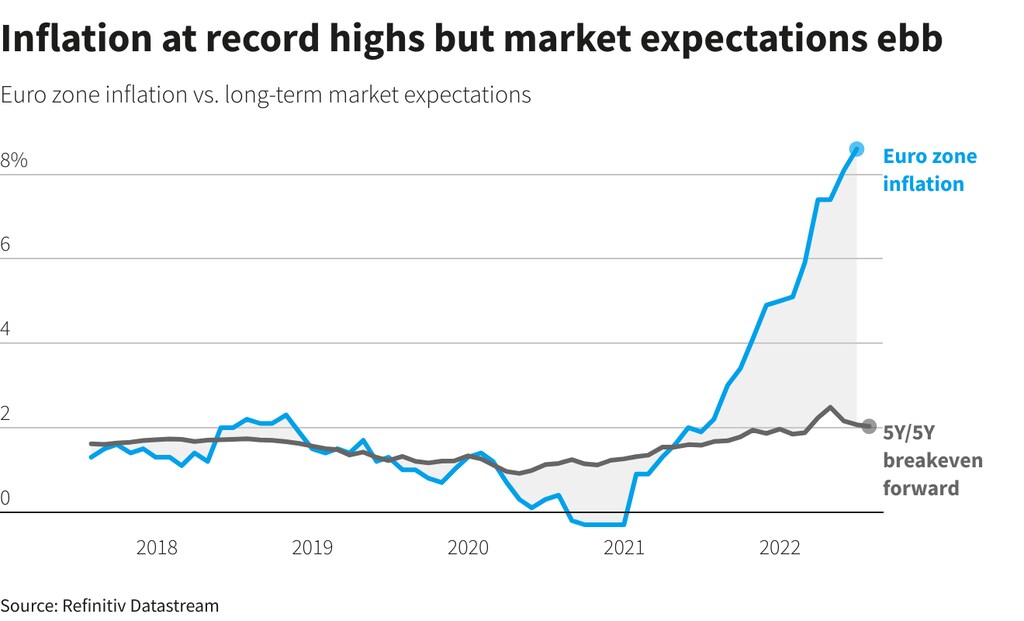
その可能性が高いでしょう。ECBはほぼ確実に利上げを実施します。過去最高の8.6%に達したインフレを抑えるため、25ベーシスポイント(bps)の利上げをすでに示唆しています。最後に利上げしたのは2011年です。中銀預金金利は2014年以来マイナスで、現在は-0.5%です。
ユーロ安を踏まえれば50bpsの大幅利上げも排除されませんが、成長への懸念から可能性は低いとみるアナリストもいます。
「現状で25bpsを超える利上げを行えば、市場には非常にタカ派的なシグナルと受け止められるだろう」と、ジェネラリ・インベストメンツのシニアエコノミスト、マーティン・ヴォルブルク氏は述べました。
2. ECBは債券市場の緊張を抑えるため、どのような計画を立てているのか?
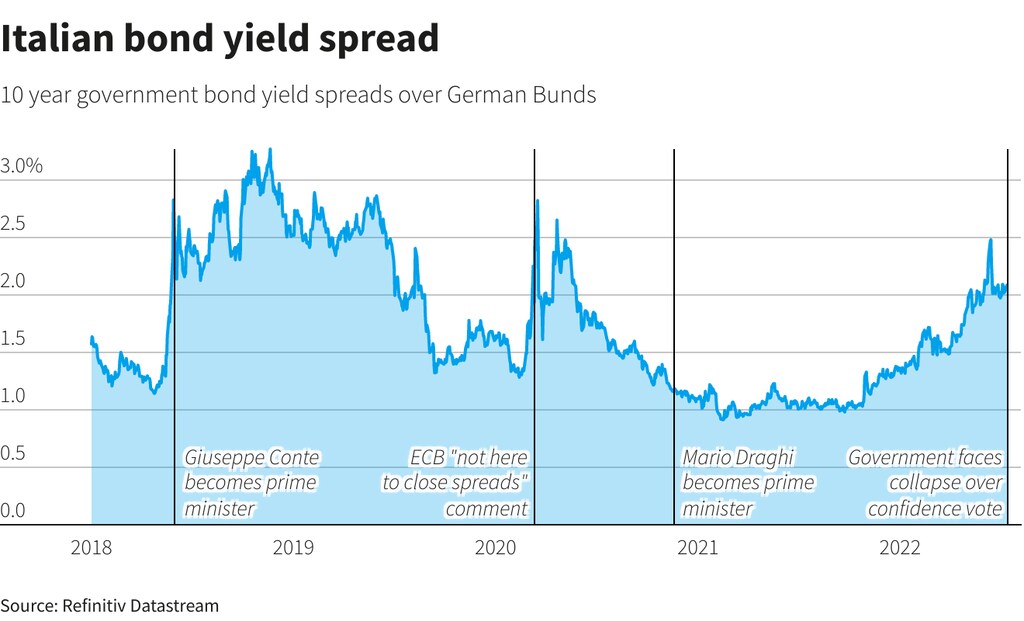
ECBは、債券利回りの急上昇への対応として、新たな市場分断防止策を発表する見通しです。この急上昇は、債務が最も大きい国々にとりわけ大きな打撃を与えています。
政策担当者は、新たな債券購入制度の規模と期間を発表すべきかどうか検討していると、関係筋が最近ロイターに語りました。
大規模な枠組みを発表すれば、いわゆる市場分断リスクへの対応に対するECBの決意への信頼を高める可能性があります。しかし規模が小さすぎれば、投資家の失望を招きかねません。その間にも、イタリアで新たな政治危機が起き、同国の借入コストに一段の上昇圧力がかかっています。
「手段を強力に設計すればするほど、市場から試されるリスクは小さくなる」と、UBSの欧州担当チーフエコノミスト、ラインハルト・クルーゼ氏は述べました。
3. 成長見通しの悪化は利上げにどのような影響を及ぼすのか?
投資家は、先月可能性が示された9月のECBによる大幅利上げが、なお選択肢に残っているかを知りたいと考えるでしょう。欧州へのガス供給をめぐる懸念が強まり、ここ数週間で成長見通しが悪化しているだけに、なおさらです。
短期金融市場では、ECBの金融引き締めの規模に対する予想を引き下げ始めています。アナリストは、ECBが利上げできる機会が期待より早く閉ざされる可能性があると指摘しています。
「経済見通しの悪化は、ECBの引き締めの道筋に影響する」と、ジェネラリ・インベストメンツのヴォルブルク氏は述べました。同氏の基本シナリオでは、2023年末の中銀預金金利は1.25%です。
4. ECBは景気後退を予想しているのか?
ECBの次回の経済予測は9月に発表されますが、総裁のクリスティーヌ・ラガルド氏は、見通しについての見解を問われることは間違いないでしょう。
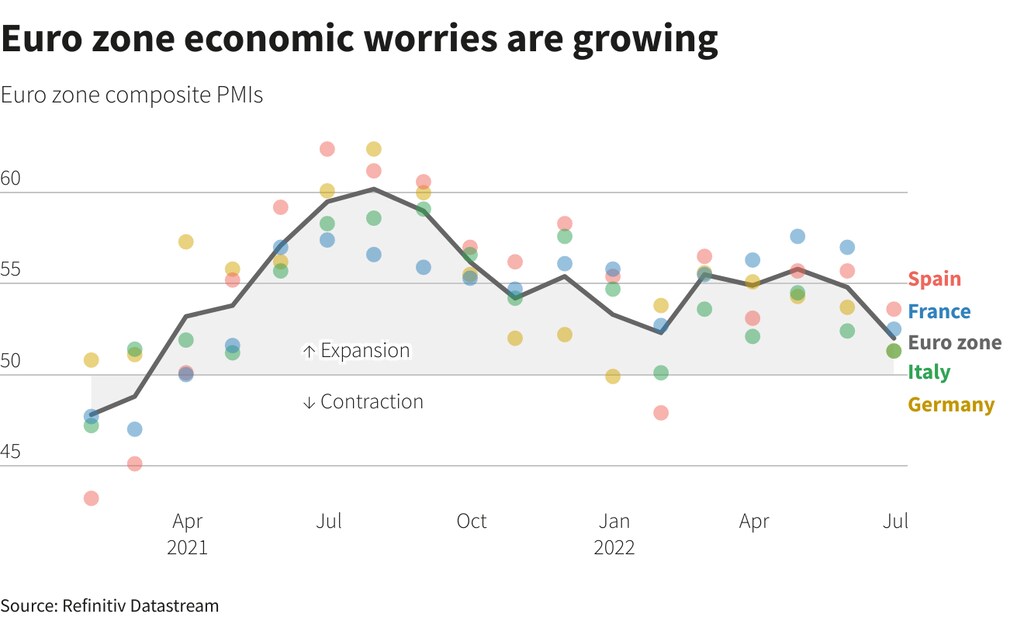
木曜日の会合は、ロシア産ガスをドイツに輸送する最大の単独パイプラインで、年次保守点検が終了する日に重なります。ロシアが欧州へのガス供給を停止するとの懸念が、景気後退への懸念を強めています。
欧州委員会は現在、ユーロ圏経済の来年の成長率を、従来予想の2.3%から1.4%に下方修正しています。
「ECBは景気後退を妥当なリスクシナリオと認識するでしょうが、現時点で基本シナリオとは見ていません」と、ジャナス・ヘンダーソンのグローバル・アグリゲート戦略責任者、アンドリュー・マリナー氏は述べました。
5. ECBはユーロ安を懸念しているのか?
ユーロが対ドルで20年ぶりにパリティ(等価)まで下落したことは、ECBにとって問題です。通貨安を容認すれば、すでに2%の目標を大幅に上回るインフレが悪化します。通貨を下支えするために、よりタカ派的な姿勢を取ったり、利上げを加速したりすれば、成長を損なう恐れがあります。
しかし、ユーロを押し上げる措置が取られる可能性は低いとみられています。
「中央銀行の措置で自国通貨を支えようとする循環に陥るのは、非常に危険だと彼らは分かっています。経済と通貨に打撃を与えるほど過度な引き締めが必要になるからです」と、ジャナス・ヘンダーソンのマリナー氏は述べました。