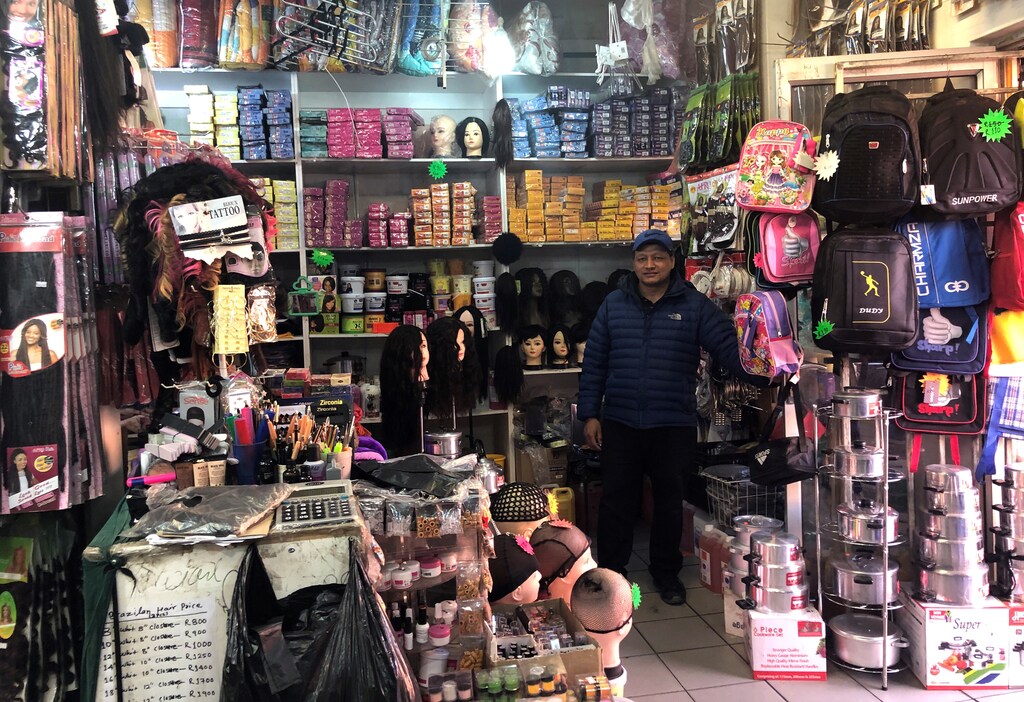
南アフリカのタウンシップの金属製のバラックや狭い路地が入り組む地域で、同国最大手の金融機関の一つが、最初に開拓したいと考える大きな市場を見出している。それは、主に現金で事業を営む、年商数百万ランド規模の企業である。
FirstRand(FSRJ.J)は、市場シェアで南アフリカ最大の金融機関であり、Ram Thapa氏が営む美容店兼ファストフード店のように、年間売上高が合計1,900万ランド(112万ポンド)に上るものの法人口座を持たない企業を、さまざまな金融商品の有望な対象とみている。
アパルトヘイト下で非白人に割り当てられた居住地域であるタウンシップの企業は、ヨハネスブルグの金融街サントンにある大手銀行からほぼ無視されてきた。しかし、年間数千万ランドもの売上を上げる企業も一部存在する。こう語ったのは、FirstRandの小売部門である First National Bank(FNB)の法人banking部門CEO、Mike Vacy-Lyle氏である。
「サントンから右へ4キロメートルのところに、Alex[アレクサンドラ]というタウンシップがあります」と同氏は述べた。「Alexの内側には、どの銀行も目を向けようとしなかった大規模な企業や企業ネットワークが存在するのです。」
FNBは、ライバルであるCapitec(CPIJ.J)から国内首位の座を守るため、タウンシップに照準を定めている。また、TymeBankやBank Zeroといった新興のデジタル系貸金業者は、より安価な商品によって小売市場を揺るがしており、法人banking分野への参入も視野に入れている。[nL8N23564W]
世界銀行の2018年の報告書によれば、南アフリカには最大578万社の中小零細企業が存在すると推計されている。これらの企業のうち銀行口座を持つ割合に関する最新のデータはないものの、同報告書が引用する2010年の調査では、その割合は半分未満と推計されている。
FNBは、まず金融テック企業Selpalを利用させることで、銀行口座を持たない企業を顧客として取り込む計画である。同行は昨年末、同社の非公開の株式を取得した。
Selpalは、ソフトウェアとタブレット端末を通じて地元の店舗と仕入先を結びつける。顧客がSelpalを利用するようになると、FNBは収集したデータを活用し、例えば当座貸越を付帯した口座を提供する。同行は10月に法人口座の提供を開始し、月額手数料はゼロとするが、顧客は各種取引を利用する際に料金を支払う仕組みである。
成功するためには、FNBは、現金のみの取引への根強い愛着、銀行全般への不信感、書類手続き上の問題、そして低い利ざやを克服しなければならない。
Vacy-Lyle氏は、こうした課題を踏まえ、少なくとも60万社の企業と契約を結ぶには最長で10年かかる可能性があると述べた。比較すると、Capitecが60万超の個人顧客を獲得するのに要したのは5年だった。
Capitecのほか、Absa(ABGJ.J)、Standard Bank(SBKJ.J)、Nedbank(NEDJ.J)といったライバル各行は、FirstRandと合わせて南アフリカの「ビッグ4」を構成しているが、ロイターの取材に対し、銀行口座を持たないタウンシップの企業を特に対象とする計画はないと述べた。
声明でGerrie Fourie Capitec最高経営責任者は、同社の計画は中小企業市場全体に焦点を当てることだと述べた。Bank Zeroの共同創業者であるMichael Jordaan氏は、同行はすべての企業を対象とすると述べた。
TymeBankの最高マーケティング責任者であるLuisa Mazinter氏は、同行の法人向けサービスは当初、個人事業主と零細企業を対象とし、既存の当座預金口座保有者が追加の書類を提出することなく事業用の別口座を開設できるようにすると述べた。
Mazinter氏によれば、長期的にはTymeBankはフォーマル・インフォーマルの両方の事業者に響くようサービスを見直し、独自の決済端末の導入を目指すという。
Absaの小売・法人banking部門の副CEOであるBongiwe Gangeni氏は、融資や決済端末の提供を含め、過去10年にわたって銀行口座を持たない企業を対象とする取り組みを幾度も行ってきたが、そのコストを正当化するほどの収益を上げられなかったと述べた。
同氏は、問題は常にアクセスの有無にあるわけではないと述べた。「彼らの中には、銀行口座を持たないことを選択している人もいると考えています。」
FNBは、タウンシップの企業から得たいと見込む収益額については明らかにしなかった。
現金は依然として王様
一見すると、南アフリカの金融機関は一般住民の間で比較的広く利用されている。ヨハネスブルグを拠点とする金融包摂推進団体FinMark Trustの2018年の報告書によれば、成人の80%超が当座預金口座を利用できる状況にある。
しかし、多くの地域では依然として現金が王様である。銀行口座は雇用や社会保障給付の受給の条件となることが多く、多くの人々は給与を受け取るとすぐに現金を引き出し、紙幣や硬貨だけを使っている。
2017年のBoston Consulting Groupの報告書によれば、口座を通じて月に3回を超える取引を行っている南アフリカ人は、取引の種類を問わず24%にすぎない。
税務当局の目に留まることを恐れて、金融取引を正式なものにすることに慎重な人もいる。また、不正販売や汚職のスキャンダルを経て、デジタル決済手段や金融業界全般を信用しない人も多く、地域社会を基盤とする互助的な仕組みに貯蓄を預けることを好む人も少なくない。
スライドショー(画像3枚)
ヘアケア・美容製品やマネキンの頭部に掛けられたウィッグがところ狭しと並ぶ店内で、Thapa氏は法人用の銀行口座があればよいと考えていると語った。現在は融資を受けられず、カード決済の顧客に対応するため、兄の事業に紐づけられた決済端末に頼っている。
現金はトラブルも招くとThapa氏はロイターに語った。
「この地域は非常に危険なんです」と同氏は述べ、これまでに強盗被害に遭った回数を指で数えながら、「3回です」と語った。
伝統的な金融サービスの利用を目指す小規模事業者にとって、官僚的な手続きは大きな障壁となっている。
ロイターがタウンシップ2か所で確認した銀行口座を持たない数社は、ほぼすべてのケースで移民や亡命希望者が所有しており、口座がない主な理由として、適切な書類がないことを挙げた。これは銀行の管理の及ばない要因である。
「何かをしようとすると、事業用の口座を求められるのです」と、アレクサンドラで居酒屋を営む南アフリカ人のVusi Coka氏は語った。同氏は、事業の業績を銀行に示せないため、住宅ローンを組むのに苦労している。
この居酒屋は亡くなった父親のものであり、名義がまだ自分に移転されていないため、居酒屋の口座を開設できずにいる。
高額な手数料も別の障壁となっている。デジタル系事業者は、従来型の銀行と異なり、コストを押し上げる高額な店舗網を抱えていないため、より安価な商品で小売市場に参入することができている。
FNBは、手数料ゼロのサービスによって、価格に敏感な起業家をタウンシップから呼び込み、クロスセルのためのデータを獲得するとともに、金融商品の市場を拡大することを期待している。
Selpalを「トロイの木馬」として活用しながら、Vacy-Lyle氏は、同行が2022年までにタウンシップの卸売業者2,500社と取引を行うことを目指しており、その後は「スパザ」と呼ばれる食料品店や居酒屋、さらに美容師や自動車修理工場などの企業も取り込む方針だと述べた。
こうした事業者が金融サービス、特に融資を受けやすくなることは前向きな動きであるものの、FinMark Trustの最高経営責任者であるBrendan Pearce氏は、これらの事業者が十分な情報に基づく判断を下せるかどうかには疑問が残ると述べた。
「金融リテラシーの問題があります」と同氏は述べ、フィンテック企業やより特定の分野に特化した企業の方が、通常はより良い商品をより良い価格で提供できると付け加えた。
「商業銀行が金融包摂の解決策を持っているとは確信していません。」




