中国の金融サービス業界は、フィンテック(金融テクノロジー)によって急速な変革を遂げつつある。
中国の資産運用会社は、テクノロジーを活用して、顧客の投資目標により適した商品を提供しようとしている。
デジタル変革を加速させる上での課題には、顧客教育と顧客データの統合が含まれる。
中国の金融サービス業界は急速なペースで変革を進めている。中国の政策当局は国内資本市場の開放に取り組んでおり、これは中国の個人や投資家、さらに国内外の金融機関にとって新たな機会を生み出すだろう。
中国の個人は従来、 世界のどの国よりも多く貯蓄してきた。その貯蓄の大半は銀行預金や住宅投資に回されてきた。中国の人口高齢化が進み、COVID-19の影響で経済成長も鈍化し続けるなか、中国の投資家が、退職やその他の大きなライフイベントに備えて、安全で持続可能な投資の選択肢を洗練された方法で利用できることが極めて重要になっている。
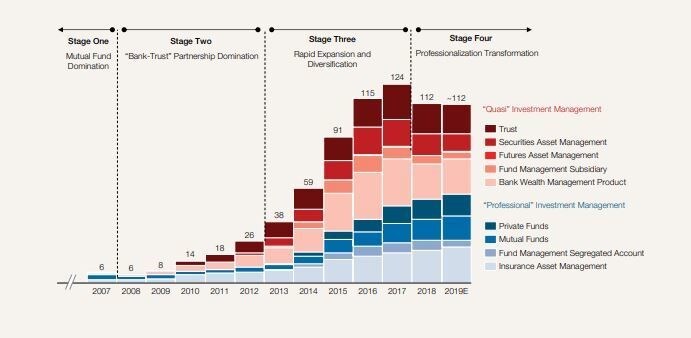
ここで資産運用会社の出番となる。資産運用会社は、貯蓄や退職金を投資機会と結びつける存在であり、この変革において特に重要な役割を担っている。過去10年間で、業界の運用資産総額(AuM)は10倍に拡大し、2019年末までに約110兆人民元(約16兆ドル)に達した。
世界経済フォーラムは、ナレッジパートナーであるオリバー・ワイマンとともに、金融業界、規制当局、中央銀行、学術界から中国および世界の指導者を集め、この変革をどのように形づくれば、安定的で利用しやすく、経済成長と繁栄に貢献できる業界になるかを探った。私たちはちょうど報告書において調査結果を発表したところだ。「China Asset Management at an Inflection Point」。
私たちは、規制の進化と中国の年金制度の抜本的な改革が業界の発展の方向性に影響を与えることを知った。しかし、時に十分に理解されていない、もう一つの力学も働いている。それは中国におけるフィンテック(金融テクノロジー)の役割である。
フィンテックは、顧客が金融機関と関わる方法や、金融機関が新たな差別化の源泉を生み出す方法を根本から変えるだろう。その一例が、Alipayの電子ウォレットに預けられた資金を使ってマネー・マーケット・ファンドに投資する「Yu’e Bao」のような投資商品の販売における革新である。中国以外ではほとんど前例のないこの仕組みは、2013年に登場して以来、現在では数兆規模の投資家資金を運用している。
ここに至るまでの経緯と、フィンテックが業界をどこへ導くのかを以下に示す。
過去に何が起きたのか?
これまで業界は、顧客にとって必ずしも最良の商品ではなく、最も収益性の高い商品を販売することに固執してきた。
この仕組みは過去にはうまく機能していた。投資商品は資産運用会社によって事実上「暗黙に保証」されており、金融機関はパフォーマンスにかかわらず一定の利回りを保証し、顧客は適合性について十分に検討することなく10%超の利回りを手にしていた。
しかし、マクロ経済の減速が続き、投資利回りの低下が続くなかで、「商品プッシュ」型のモデルはもはや持続可能ではなくなっている。
次に来るものは何か?
先見の明のあるフィンテック企業は変化を予測し、この移行を主体的に進めてきた。
一例として、各社は顧客の人口統計調査などの「コールドデータ」から、顧客との接点ごとに継続的に生成される「ホットデータ」へと移行を強めている。これにより、顧客と商品のより適切なマッチングが可能になり、パーソナライズされたソリューション(例:ロボアドバイザリー)を提供できる。一部の事業者はさらに一歩進めて、顧客がどのように意思決定しているのかを深く理解するため、Know Your Intention(KYI)に取り組んでいる。
中国の政策当局も、「顧客中心主義」を積極的に推進している。その一例が、2019年末に発表された投資信託アドバイザリー試点プログラム(基金投顾试点)であり、これは業界に対し、顧客の金融目標に合わせて投資オプションを調整するよう促すものであった。Ant Financial と Vanguard の合弁会社は、2020年4月以降、ロボアドバイザリー商品を展開している。
収益化の時期は不確かであるものの、これは長期的な取り組みであり、各社は顧客の財布における「生涯にわたる」シェアの獲得を競っている。さらに重要なのは、これにより顧客が最も適した商品に投資し、資産を蓄積できるようになることだ。中国の人口が高齢化を続け、年金制度の積立不足が深刻なままであるなか、これまで以上に重要になるだろう。
変革をさらに加速させるにはどうすればよいか?
業界は目覚ましい成長と前向きな見通しを有しているものの、フィンテック企業がその潜在能力を十分に発揮するには、いくつかの課題を解決する必要がある。特に重要なのは以下の点である。
顧客教育の不足。 中国の個人は一般に、資産配分についての理解が不十分である。業界は、顧客がリスク許容度をより良く理解し、長期的な投資目標に最も適合した商品を選択できるよう、教育においてより大きな役割を果たす必要がある。このプロセスでは、デジタルソリューションと人的な対話を組み合わせることで、データだけでは十分に捉えきれない潜在的な死角を明らかにし、金融機関がよりパーソナライズされた投資商品を開発できるようにすることが求められる。
事業体をまたいだ顧客データの統合。 効果的な資産配分には、複数の金融機関にまたがる顧客の財務状況を包括的に把握することが必要である。完全な全体像があって初めて、資産運用会社は変化する顧客ニーズに基づいて投資ポートフォリオを構築し、再調整することができる。海外で開発されたロボアドバイザリー・プラットフォームは、現在では銀行や証券会社などさまざまな金融機関のデータを集約できるようになっている。中国では、金融機関が分断されている現状により、同様の取り組みは課題に直面するだろう。業界と政策当局は、データ共有に伴う潜在的リスクとその軽減策をより良く理解するため、協力する必要がある。
金融商品へのアクセスや、それらとの関わり方を形づくる上で、データとテクノロジーの重要性はますます高まっている。COVID-19の緊急事態において、中国のサービスプロバイダーがテクノロジーを活用して、小規模事業者や個人が融資やデジタルサービスを利用できるよう支援した能力は、デジタル金融の重要性を示した。
資産運用業界は、中国の人々が退職、子どもの教育費の支払い、予期せぬ出費への対応に十分な資金を確保できるよう支援しており、業界が引き続きテクノロジーを取り入れることが極めて重要である。それを責任をもって行い、悪用や乱用に慎重に備えるならば、中国の資産運用業界と金融システムは急速な変革を続け、デジタル金融の導入を始めたばかりの他国にも貴重な教訓を伝えるだろう。




