国際通貨基金(IMF)によると、アジア経済の見通しは明るくなっている。
ただし、地域最大の経済国である中国をはじめ、長期的な重要課題は依然として残っている。
金融の脆弱性が高まっていることから、インフレの抑制と金融の安定確保の間で、慎重な政策上のトレードオフが必要だとしている。
昨年アジア太平洋地域が直面した経済の逆風は和らぎ始めている。世界の金融環境は緩和し、食料と石油の価格は下落し、中国経済も回復基調にある。
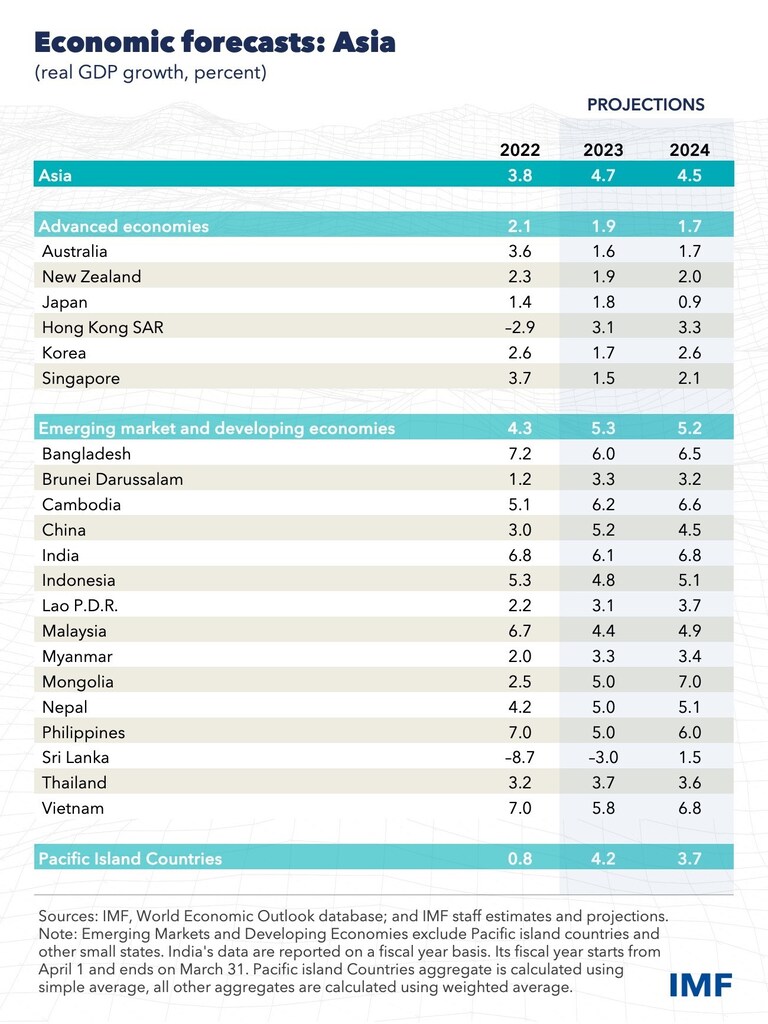
これらの動きにより域内の見通しは改善しており、今年の成長率は2022年の3.8%から加速して4.7%になる見込みである。これにより同地域は、世界の主要地域の中で群を抜いて最も活力のある地域となり、明るい材料として減速する世界経済。
同地域の新興国・発展途上国は、今年5.3%の成長が見込まれており、この活況を牽引している。パンデミック時のサプライチェーンの混乱が収束し、サービス部門が活況を呈していることから、これらの経済は本来の勢いを取り戻しつつある。今年の世界成長の半分以上は中国とインドだけで寄与すると見込まれ、残りのアジアがさらに4分の1を寄与する見込みである。カンボジア、インドネシア、マレーシア、フィリピン、タイ、ベトナムはいずれも、パンデミック前の力強い成長を取り戻している。
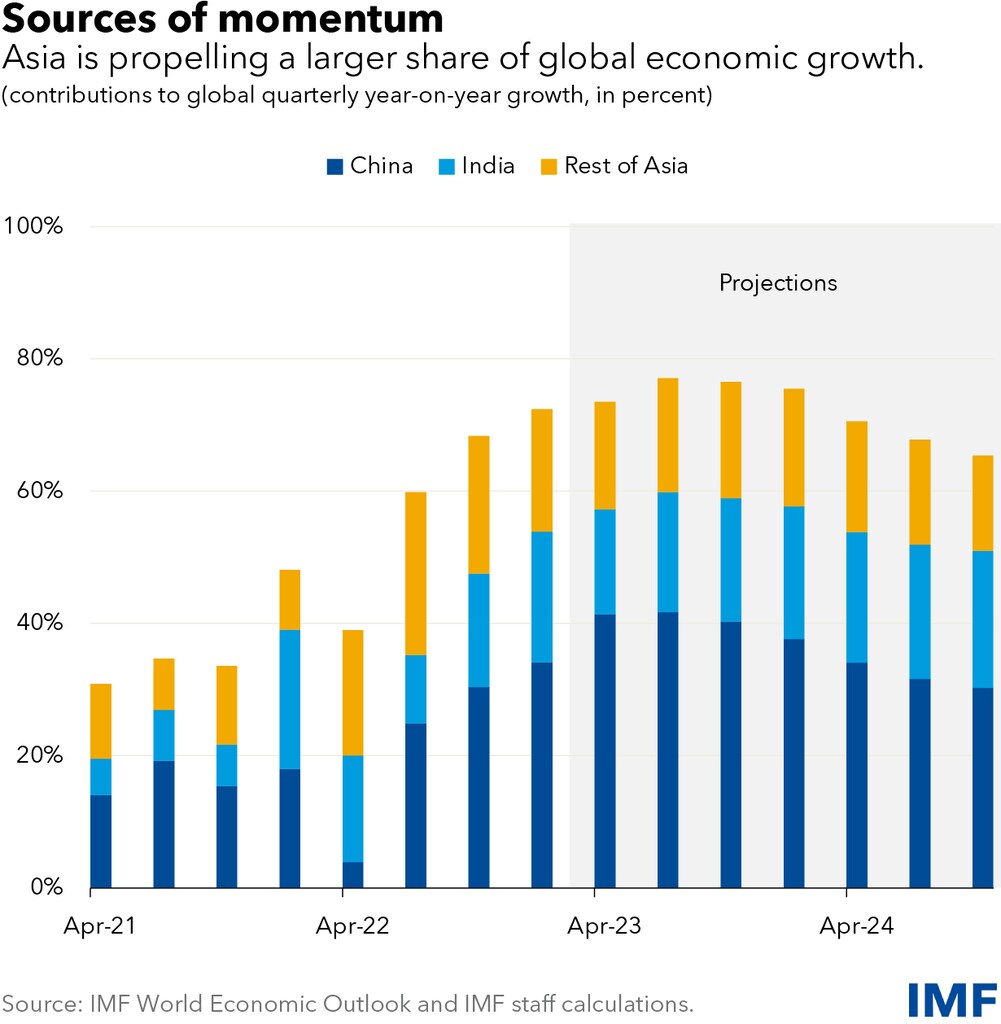
前回10月に予測を公表して以降で最も大きな修正は、中国に関するものである。突然の経済再開により、経済活動が予想を上回る速さで回復する道が開かれた。中国は貿易や観光面で強い結びつきがあるため、域内貿易の半分が域内経済間で行われていることを考えると、アジアにとっても前向きな材料である。
最新の『アジア太平洋地域経済見通し』では、中国の成長率が1ポイント上昇するごとに、その他のアジアの生産高は約0.3%上昇することが示されている。
これらの動きの恩恵を受けつつも、アジアの先進国の見通しはまちまちである。日本の短期的な見通しは改善しており、緩和的な政策、国境再開、サプライチェーンの改善に支えられている。一方、政策支援が緩和し、経済状況が正常化するにつれ、2024年には成長率が低下する見込みである。
製造業輸出の好調も、世界の貿易相手国の減速の影響を受けて鈍化し始めている。韓国、シンガポール、台湾について、マイクロチップの価格下落に表れている技術サイクルは輸出の足かせとなっており、年末まで続く見込みである。ただし、世界の他地域では成長が底打ちしつつあると見られており、来年にかけて外需は持ち直すはずである。
インフレの緩和

アジアのインフレ率は、昨年中央銀行の目標を上回り懸念すべき水準まで上昇したが、今後は緩和する見通しである。昨年下半期にヘッドラインのインフレ率がピークに達したことを示す前向きな兆候が見られる一方、コアインフレ率はより粘り強く、いまだ確実な緩和には至っていない。金融・商品面の逆風が和らぐなか、来年中にはインフレ率が中央銀行の目標水準に戻ると予想する。
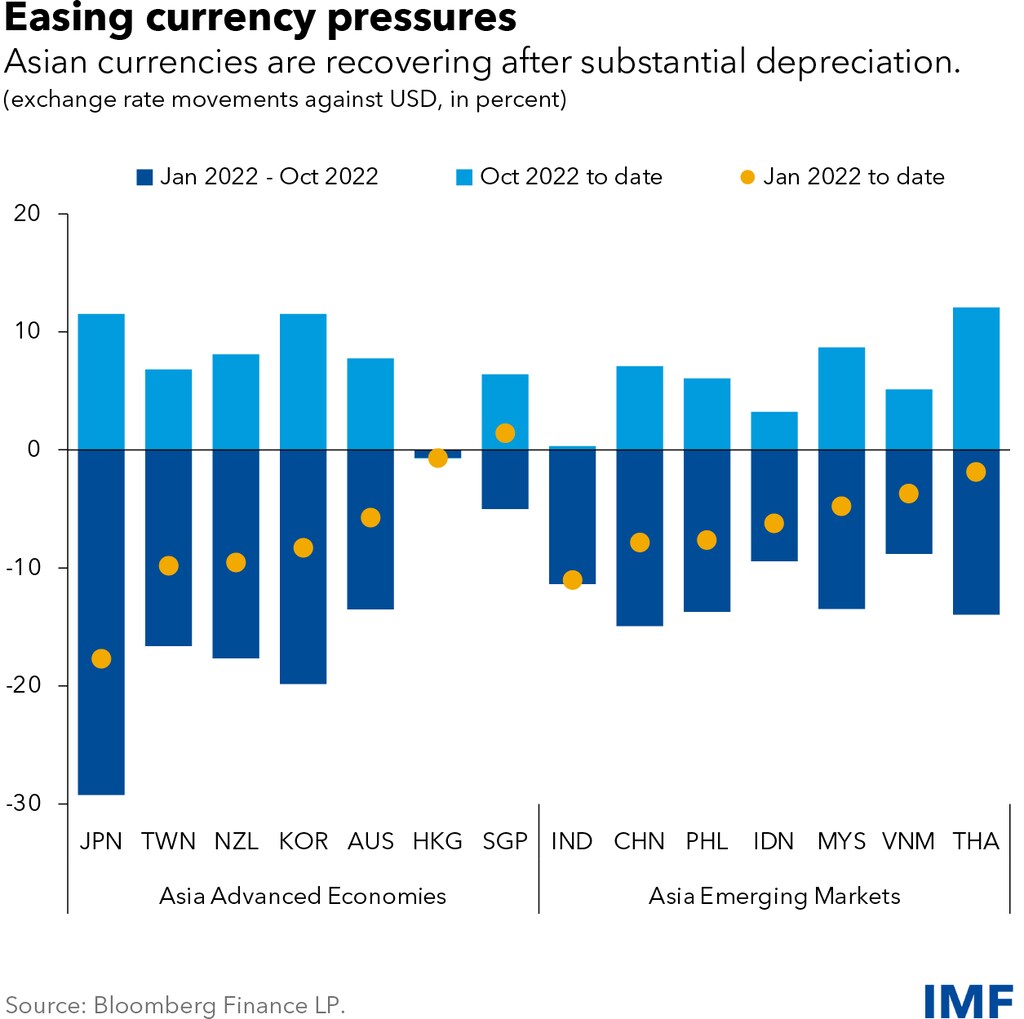
世界の金融環境はある程度緩和し、これに伴い米ドルも力を弱めている。目標を上回るインフレに対応するため、アジアの中央銀行は利上げを行ってきた。これらの要因によりアジア通貨は反発し、大半が昨年の損失の約半分を取り戻した。これにより国内物価への圧力も和らいでいる。
商品価格はロシアのウクライナ侵攻後に急騰し、昨年初めにはアジアのエネルギー輸入国を圧迫した。同時に、急騰した海上輸送コストにより輸入品のコストが上昇し、特に太平洋島嶼国に大きな影響を与えた。しかし最近では、これら両要因が着実に低下し、経常収支とインフレへの圧力が緩和している。
インフレは正しい方向に向かっているものの、中央銀行は引き続き警戒を怠ってはならない。コアインフレ率は依然として目標を上回っている。パンデミックに関連する大規模な供給ショックと恒久的な構造調整により、金融政策の微調整は特に困難になっている。二次的効果に関するデータのシグナルは混在しており、政策立案者にとっての不確実性をさらに高めている。日本ではインフレリスクが双方向にあることを考えると、長期金利の柔軟性を高めることで、後に急激な変化が生じることを回避しやすくなるだろう。
最後に、中国経済の力強い回復により、特に観光の回復が見込まれる国々では、世界の商品価格とサービス価格に上昇圧力がかかる可能性がある。このため、中央銀行は物価の安定へのコミットメントを改めて示しながら、慎重に対応すべきである。実際に、コアインフレ率が目標水準への回帰を明確に示さない場合には、さらなる利上げが必要になる可能性もある。
債務の高止まりと金融リスク
短期的な見通しは明るくなっているものの、長期的な重要課題は依然として残っている。
中国の見通しに関するもう一つの重要な修正は、中期的な見通しの引き下げである。中国の短期的な成長加速が前向きな波及効果をもたらすと見込まれるのと同様に、今後数年の減速は、高度に統合されたアジアおよび世界全体のサプライチェーンにわたる成長見通しを圧迫するだろう。このため、アジア全域で生産性と長期成長を高める改革がより急務となる。
パンデミック中の財政赤字と、過去1年間の長期金利の上昇が、公的債務の負担を増大させた。複数のアジア諸国が債務の危機に直面していることから、各当局は段階的な財政健全化計画を継続しなければならない。そうすることで、金融政策と財政政策が相反する方向に作用しないようにもなる。
最後に、多くのアジア諸国は、家計部門と企業部門の高いレバレッジや、不動産市況の低迷に対する銀行の大きなエクスポージャーなど、金融脆弱性の高まりに直面している。このことから、インフレ抑制と金融の安定確保の間で慎重な政策上のトレードオフが必要となるとともに、破綻処理の枠組みを強化する必要性も示唆される。