物価は約40年ぶりの速さで上昇しており、これは新型コロナウイルスが世界中に広がった直接の結果です。
新型コロナウイルス感染症への救済策と貿易問題により、新興市場の一般政府総負債の平均値は2019年以降、10パーセンテージポイント近く上昇しました。
こうした水準を管理するための米連邦準備制度の措置は、世界各国の経済に直接的な影響を及ぼす可能性があります。
政策立案者は、FRBの措置や自国が抱える課題に応じて、複数の政策手段を用いて対応する必要が生じる可能性があると、IMFのエコノミストは述べています。
昨年の大半の期間、投資家は、不安定な景気回復と供給面のボトルネックの緩やかな解消を背景に、米国のインフレは一時的に上昇すると見込んでいました。
しかし現在、市場心理は変化しています。物価は約40年ぶりの速さで上昇しており、逼迫した労働市場は賃金上昇につながり始めています。新たなオミクロン変異株は、供給側からのインフレ圧力に対する懸念をさらに高めています。米連邦準備制度はインフレ動向を、先月の決定において資産購入の縮小を加速させる重要な要因として挙げました。
こうした変化により、新興市場の見通しはより不透明になっています。これらの国々は、インフレ率の上昇と公的債務の大幅な増加にも直面しています。新興市場の一般政府総負債の平均値は2019年以降10パーセンテージポイント近く上昇し、2021年末にはGDP比で推計64%に達すると見込まれており、国によって大きなばらつきがあります。しかし、米国とは対照的に、これらの国々の景気回復と労働市場は脆弱です。多くの国にとってドル建ての借入コストは依然低水準にあるものの、国内インフレへの懸念と安定した海外資金調達の不安から、昨年はブラジル、ロシア、南アフリカを含む複数の新興市場が利上げを開始しました。
景気回復に対する新たなリスク
米国の堅調な成長は今後も続くと引き続き見込んでいます。供給の混乱が緩和し、財政引き締めが需要を抑制するため、インフレは今年後半にかけて緩やかに鎮静化する可能性が高いと見られます。借入コストをより速いペースで引き上げるというFRBの政策指針は、経済見通しに関する市場の大幅な再評価を引き起こしませんでした。政策金利が上昇し、予想どおりインフレが鎮静化する場合、引き締めが緩やかで事前に十分周知され、景気回復の強まりに対応したものであれば、新興市場への影響は概ね良性になる可能性が高いことが過去の事例から示されています。新興市場通貨は依然として下落する可能性がありますが、海外需要が資金調達コストの上昇による影響を相殺すると見られます。
とはいえ、新興市場への波及効果は、必ずしも良性とは限りません。米国の幅広い賃金インフレや持続的な供給ボトルネックにより、物価が想定以上に押し上げられ、より急速なインフレへの期待が高まる可能性があります。これに対応してFRBが利上げペースを加速させれば、金融市場が動揺し、世界的に金融環境が引き締まる可能性があります。こうした動きは米国の需要と貿易の減速を伴う可能性があり、新興市場からの資本流出や通貨安につながる恐れがあります。
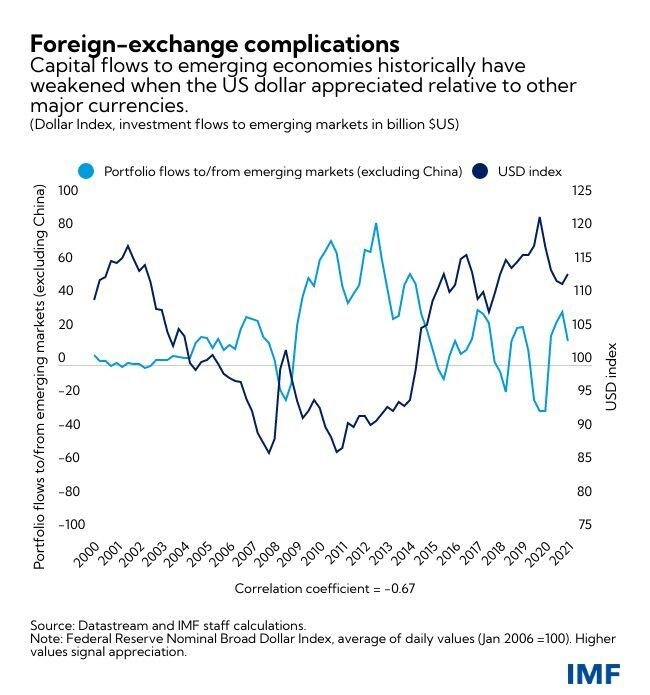
このようなシナリオにおけるFRBの引き締めの影響は、脆弱な国々にとってより深刻になる可能性があります。ここ数か月、公的・民間の債務が多く、為替エクスポージャーを抱え、経常収支が弱い新興市場では、米ドルに対する通貨の変動が既に大きくなっています。成長の鈍化と脆弱性の高まりが重なると、こうした経済において不利なフィードバックループが生じるおそれがあります。これは、IMFが10月に公表した次の報告書で指摘した点です:「世界経済見通し(World Economic Outlook)」および「国際金融安定報告書(Global Financial Stability Report)」世界経済見通し(World Economic Outlook)および国際金融安定報告書(Global Financial Stability Report)。
難しいトレードオフ
一部の新興市場は、既に金融政策の調整に着手しており、増大する債務とインフレに対処するため、財政支援の縮小を準備しています。資金調達環境の引き締まりに対応して、新興市場は自国の状況と脆弱性に基づいて対応策を調整すべきです。インフレを抑制する政策の信認が高い国は、金融政策をより緩やかに引き締めることができますが、インフレ圧力が強い国や制度的基盤が弱い国は、迅速かつ包括的に対応しなければなりません。いずれの場合も、対応策には通貨安の容認と基準金利の引き上げを含めるべきです。外国為替市場が無秩序な状況に陥った場合、十分な外貨準備を有する中央銀行は、この介入が必要なマクロ経済調整に代わるものでない限り、市場に介入することができます。
それでも、こうした措置は、国内経済の弱さを支える一方で物価と対外的安定を守るという、新興市場にとって難しい選択を伴う可能性があります。同様に、既存の措置を超えて企業への支援を拡大すれば、損失の認識を先送りすることで信用リスクが高まり、金融機関の長期的な健全性を損なうおそれがあります。また、これらの措置を縮小すれば、金融環境がさらに引き締まり、景気回復を弱めかねません。
こうしたトレードオフに対応するため、新興市場は今から政策の枠組みを強化し、脆弱性を低減する措置を講じることができます。インフレ圧力を抑えるために引き締めを行う中央銀行にとっては、政策計画について明確かつ一貫した情報発信を行うことで、物価安定の必要性に対する国民の理解を深めることができます。外貨建ての債務残高が多い国は、通貨のミスマッチを縮小し、可能な場合には為替エクスポージャーをヘッジすることを検討すべきです。また、借換えリスクを低減するため、コストが増加する場合であっても、債務の満期を延長すべきです。重債務国は、財政調整をより早期かつ迅速に開始する必要が生じる可能性もあります。
企業向けの継続的な金融政策支援は見直すべきであり、そうした支援の正常化計画は、見通しと金融安定の維持に照らして慎重に調整すべきです。パンデミック以前から企業債務や不良債権が高水準であった国では、資金調達が困難になれば、一部の弱い銀行やノンバンク貸金業者が支払能力に関する懸念に直面する可能性があります。破綻処理の枠組みを整備しておく必要があります。
コミットメントと信認
こうした当面の措置に加え、財政政策は衝撃に対する強靭性の構築に寄与することができます。中期的な財政戦略への信頼性の高いコミットメントを示すことは、投資家の信認を高め、景気後退時に財政支援を行う余地を回復させるのに役立つでしょう。そのような戦略には、税収を段階的に増加させる包括的な計画の発表、支出効率の改善、あるいは年金や補助金の抜本的な改革などの構造的な財政改革の実施を含めることができます(IMFの「10月の財政モニター(Fiscal Monitor)」に記載のとおり)。IMFの「10月の財政モニター(Fiscal Monitor)」)。
最後に、景気回復が見込まれているものの、一部の国はグローバルな金融セーフティネットに依存する必要が生じる可能性があります。これには、スワップ・ラインの活用、地域金融取極、多国間の資金源が含まれる場合があります。IMFは、昨年の特別引出権(SDR)の6,500億ドルの配分を通じて貢献しており、これは過去最大規模です。
こうした資金源は潜在的な景気後退に対する緩衝材を強化しますが、過去の事例が示すように、一部の国では追加の財政的な余裕が必要となる場合があります。そのためIMFは、加盟国向けの融資手段を見直してきました。強固な政策を有する国は、危機を未然に防ぐために予防的クレジットラインを利用できます。その他の国は、所得水準に応じた融資を利用できますが、その際、プログラムは経済の安定を回復し、持続可能な成長を促す持続可能な政策に基づくものでなければなりません。
世界経済の回復は今年と来年も続くと予測されていますが、頑強に再燃するパンデミックにより、成長へのリスクは依然として高い水準にあります。これが、より速いペースのFRBの引き締めと重なるリスクを踏まえると、新興経済国は経済的な混乱が起こりうる事態に備えるべきです。




