医療面で新型コロナウイルス感染症(COVID-19)が概ね抑えられるなか、欧州は今、インフレ抑制と財政支援の縮小という2つの政策課題に直面している。
各国政府が経済を支えるために講じた緊急支出策を段階的に終了することは、重大かつ複雑な取り組みである。
政策当局が対応を誤れば、2008年の世界金融危機後に続いた低調な成長が再来するリスクがあると、IMFのアルフレッド・カマー氏は述べる。
財政支援を過剰に縮小するよりも、縮小幅を小さくする側に判断を寄せる方が望ましいように思われる。特に、財政余地が十分にある経済ではそうだ。
欧州は大胆さと創意工夫をもって新型コロナウイルス感染症(COVID-19)のパンデミックに対応し、力強いものの不安定さもある経済回復を遂げつつある。今、欧州が直面している政策課題は、インフレ抑制と財政支援の縮小という2つだ。インフレをめぐる不確実性は大きいものの、中央銀行にはインフレへの対応経験が豊富にあり、政策手段を迅速かつ柔軟に活用できる。一方、各国政府が経済を支えるために講じた緊急支出策を段階的に終了することは、重大かつ複雑な取り組みである。政策当局が対応を誤れば、2008年の世界金融危機後に続いた低調な成長が再来するリスクがある。
財政支援を過剰に縮小するよりも、縮小幅を小さくする側に判断を寄せる方が望ましいように思われる……
主要な欧州先進国の財政赤字は、2022年にGDP比で約4パーセントポイント縮小すると予測している。これは世界金融危機後の転換を大きく上回る。主にパンデミック関連の支援策を終了する動きであり、雇用促進や投資に振り向けられる資金は一部にとどまる。この転換が2022年の成長に及ぼす影響は、EU諸国の新型コロナ後の回復・強靱化計画を支える次世代EU基金の支出によって、限定的にしか相殺されないだろう。政府の景気刺激策の縮小を相殺するほど民間需要が十分に強まり、欧州経済が財政の崖に落ち込むことなく、滑らかな回復を続けるというのが前提だ。
雇用の回復
しかし、リスクは数多くある。ここで懸念しているのは、新たな感染の波やその他の大きなショックが起きても政府が何も対応しないことではない。むしろ、2022年末に先進国の成長率が、現在予測している2~3パーセントではなく、わずか1パーセント以下に落ち着いてしまうことだ。財政政策はすぐに方向転換できない。また、政策金利はすでに引き下げ余地がほとんどないため、中央銀行も十分な支援を行えないだろう。完全雇用の達成が四半期遅れるごとに、人々を再び雇用につなげる課題はさらに大きくなる。この問題は新興欧州経済ではそれほど深刻ではない。主な理由は、景気刺激策が比較的小さく、潜在成長率が高いためだ。それでも、先進欧州諸国からの輸出需要が減れば、新興欧州経済も影響を受ける。
一方、インフレ率の上昇は、時間の経過とともに弱まると見込まれる要因によって主に引き起こされている。世界金融危機からの回復期である2010~11年と同様、最大の要因はエネルギーだ。これは主に経済活動の力強い回復を反映しており、原油価格は新型コロナ流行前の水準に戻っている。
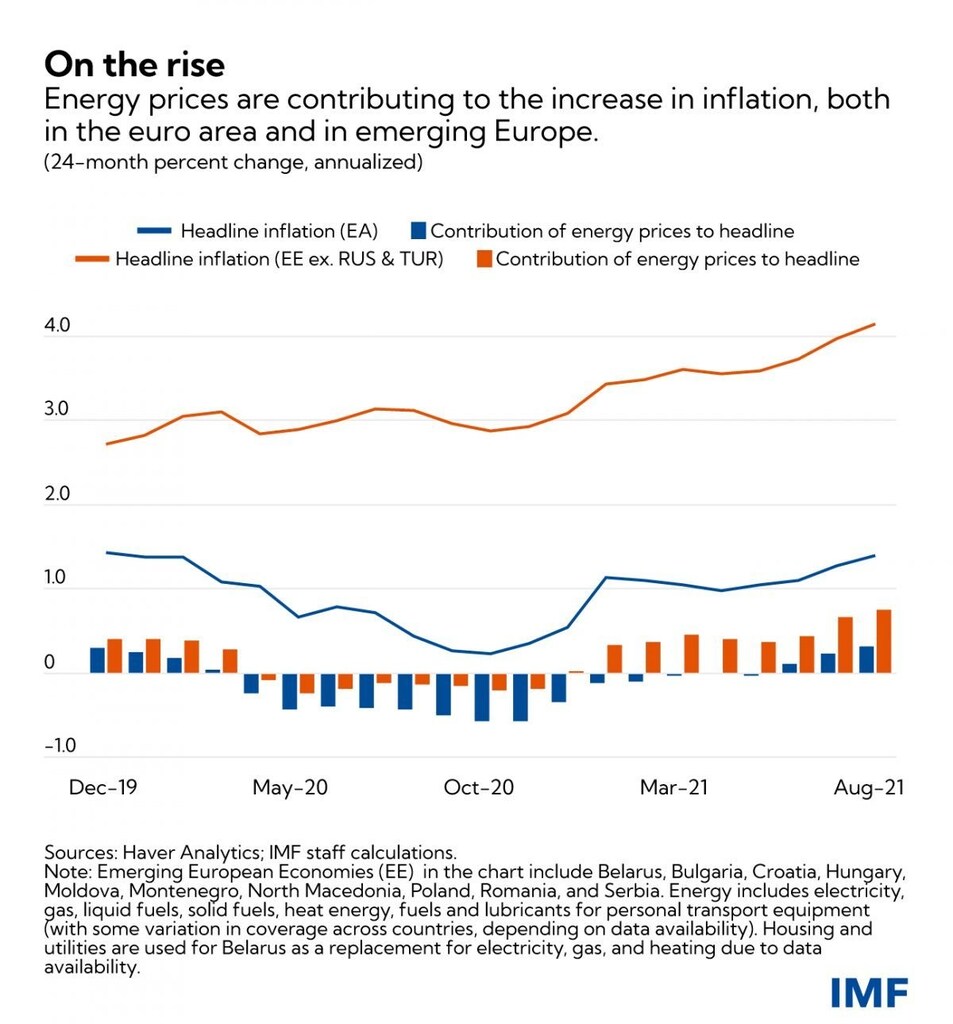
最近の天然ガス価格の急騰にも、2021年の厳しい冬と暑い夏を経た在庫の減少、一部地域における再生可能エネルギーの発電不足、供給の減少など、短期的な要因が反映されている。エネルギー価格の「下落と上昇」を調整し、24カ月間で算出した年間インフレ率は、図に示すように、新型コロナ流行前の水準に近い。サプライチェーンの混乱とそれに伴うボトルネックが耐久財価格を押し上げており、特に需要が急速に回復しているにもかかわらず、こうした状況が見られる。
こうした需給の不均衡は、消費のパターンが平常化し、在庫が補充され、特に海運コンテナの供給をめぐる貿易のボトルネックが解消するにつれて、2022年中に和らぐと見込まれる。さらに、ユーロ圏のインフレは、ドイツで2021年1月に導入された付加価値税率の引き下げが終了したことなど、一時的な要因にも左右されている。
二次的影響
現在インフレを引き起こしている要因は、いずれも金融政策の変更によって反応するものではない。金融政策に求められるのは、それらが賃金と物価のスパイラルを引き起こさないようにすることだ。幸い、多くの欧州先進国では労働市場の需給の緩みが依然として大きく、こうした二次的影響のリスクは限定的だ。例えば、労働時間は新型コロナ流行前の水準をなお約3パーセント下回ると推計している。また、危機前の雇用水準では、中央銀行はインフレ率が高すぎるのではなく、低すぎることに苦慮していた。価格ショックがどの程度続くか、先進国の需給の緩みが正確にどの程度かをめぐる不確実性が大きいことは否定できない。それでも総じて、当方およびアナリストの予測と市場ベースのインフレ期待指標は、欧州中央銀行が中期目標である約2パーセントのインフレ率の達成に再び苦戦することを示唆している。
生産と雇用がすでに新型コロナ流行前の水準に近い欧州の新興経済国では、二次的影響が生じやすい。また、インフレ期待は上昇し始めており、労働市場の需給の緩みが縮小し続けるにつれ、賃金はより強く反応する可能性が高い。これらの経済国がパンデミック前の水準に向けて政策金利を引き上げ始めたのは、妥当な判断だ。賃金の動向を注意深く見守りながらも、インフレに一時的な要素があるため、中央銀行はこうした経済国でも利上げを急ぐ必要はない。
回復の勢いを維持する
要するに、政策当局は、10年以上前の世界金融危機からの回復初期を不気味なほど思わせる状況に、容易に陥りかねない。非常に大きな財政赤字を削減する必要性は明白だ。しかし、それには歳入の力強い伸び、ひいては経済活動の活発化も必要となる。支援を必要とする家計への追加給付、雇用促進策への支出拡大、投資税額控除によって、経済活動を効果的に支えられる可能性がある。財政支援を縮小するペースを正確に見極めるのは難しい。特に財政余地が十分にある経済では、回復の勢いを損なうリスクを防ぐため、財政支援を過剰に縮小するよりも、縮小幅を小さくする側に判断を寄せる方が望ましいように思われる。




