ドイツや米国などの主要先進国を含め、景気後退への懸念が高まっている(Fatas 2019、Frankel 2018)。また、中央銀行が経済の下降局面を回避したり、その影響を和らげたりするための手段を持っていない可能性があるとの懸念もある。世界金融危機以降に長年にわたり景気拡大が続いたにもかかわらず、多くの経済では政策金利が依然としてゼロ近辺、あるいはそれを下回る水準にあり、利下げの余地は限られている。また、非伝統的金融政策がどの程度有効に機能するかについては、依然として議論が続いている(Summers and Stansbury 2019)。新興市場の政策担当者は、主要先進国による追加的な金融緩和が波及する影響を懸念している。
IMFの独立評価室は、最新の報告書において、IMF経営陣および理事会から独立して活動する立場から、過去10年間における非伝統的金融政策に関する助言がもたらした価値を評価した。また、報告書は、近年の数々のストレスを踏まえて特に重要と思われる金融政策課題について、IMFが今後の助言でどのように改善できるかについての提言も示している(独立評価室 2019)。
IMFの組織としての見解
IMFは、非伝統的金融政策に関する3部構成の「組織としての見解」を速やかに打ち出した。
第一に、IMFは非伝統的金融政策を主要先進国の景気回復に不可欠なものと位置づけ、これらの政策の活用を強く支持した(Lagarde 2013)。2010年にこれらの経済が財政健全化へと転じた際(IMFもこの動きを支持した)、IMFは金融緩和を通じて総需要を支えることがいっそう重要であると強調した。IMFはまた、ECBおよび日本銀行に対し、より積極的な金融緩和を行うよう促した(Ball 2019)。第二に、IMFは、非伝統的金融政策から生じる金融安定上のリスクには、緩和的な金融政策から後退するのではなく、マクロプルーデンス政策によって対処するほうが望ましいと助言した。第三に、IMFは、非伝統的金融政策は全体としてグローバル経済の健全性に寄与するため、他国にとっても概ね好ましいと評価した。ただし、IMFは、世界的な流動性の拡大や市場の不安定さの影響を受けうる他国、特に新興市場が直面する課題を認識し、その対応に向けた措置も講じた。
独立評価室の評価では、IMFは非常に不確実な環境の中でこの組織としての見解を速やかに打ち出し、それを明確に示したことが評価されるべきである。また、IMFは、非伝統的金融政策によるものを含め、各国が金融安定上のリスクを管理するために用いることができるマクロプルーデンス・ツールキットの策定の取り組みの中心にあったことも評価されるべきである。これらの取り組みについては、最近Alter他(2019)で要約されている。IMFは金融安定上のリスクを注意深く監視し、一部の経済における不動産市場の過熱や、他の一部の経済における企業債務の累積といった潜在的な危険要因について懸念を表明した(Turner 2019)。
IMFはまた、金融の波及効果をより的確に理解することを目的とした分析作業を通じて、新興市場を支援するための積極的な取り組みも行った。これは、「スピルオーバー報告書」などの新たな取り組みを通じて行われ、資本流入の変動に対処するため、非常に慎重に限定された条件の下ではあるものの、資本規制の利用に対してより柔軟な姿勢を取り、さらに、コロンビア、メキシコ、ポーランドといくつかの国が利用した新たな予防的クレジットラインを整備することによって行われた。
改善の余地
報告書は成果を認めつつも、IMFの助言における限界も指摘している。
第一に、IMFは非伝統的金融政策の有効性に関する証拠を評価するためにもっと努力できたはずである。IMFが当初これらの政策を支持したことは、必然的に、証拠ではなく経営陣および上級スタッフの判断に基づくものにならざるを得なかった。しかし、これらの政策を支持した以上、IMFは、政策が需給ギャップの解消やインフレ率の目標水準への回帰という所期の効果を実際にあげているかどうかを確認するため、さらに努力することもできたはずである。非伝統的金融政策の効果について、より確かな検証を行っていれば、金融政策と財政政策の適切な組み合わせに関するIMFの助言も改善されていた可能性がある。本報告書は、IMFは2010年に財政刺激から財政健全化への急速な転換を支持すべきではなかったと結論づけている。財政政策による持続的な支援がより大きければ、金融政策への負担は軽減され、他国にとっての課題も少なくなっていたと考えられる。この点は、最近Grenville(2019)でも指摘されている。公平を期すために述べると、IMFは時間の経過とともに政策の組み合わせに関する立場を調整し、必要な財政調整は成長に配慮したものであるべきだと主張し、財政的な余地のある国にはそれを活用するよう促してきた。第三に、IMFは、困難な状況に直面していた小規模な先進国にとって、より役立つ支援ができたはずである。IMFは、これらの経済がゼロ金利制約に直面した際に必要となる手段を予測しておらず、これらの国々は自ら工夫を迫られた(Honohan 2019)。例えば、デンマークは中央銀行における集中的な内部検討や、IMF以外の情報源との協議を経て、2012年にマイナス政策金利へと移行した。IMFが負の金利に関する自らの慎重な見解を示したのは、ほぼ5年後のことであった。第四に、IMFによる新興市場への支援の試みは積極的ではあったものの、多くの政策担当者を満足させることはできなかった。スピルオーバー報告書は、金融の波及効果の理解において分析上の大きな進展をほとんどもたらさず、政策助言にも影響を与えなかったため、結果として打ち切られた(Klein 2019)。資本規制の容認は、より教条主義的でないIMFの姿勢の表れとして歓迎されたものの、先制的に利用したいと考える人々にとっては十分な踏み込みにはなっておらず(ASEAN 2019)、一方で、IMFがそのような規制に事実上の承認を与えたのではないかと懸念する声もある。
IMFの金融政策における取り組みを強化する
金融政策が再び必要とされる局面において、金融政策に関するIMFの助言の価値と影響力を高めるために何ができるだろうか。報告書は、過去10年間にわたり金融政策課題に充てられたIMFの内部の専門知識と資源が、限られた予算の枠内で、金融市場や労働市場(雇用、不平等、ジェンダーの問題を含む)の分析といった新たな優先課題へ注意を向けるにつれて、かなり薄く分散していたことを明らかにした。
図1 IMFスタッフによる第4条協議ミッションへの参加(ミッション数別、パーセント)
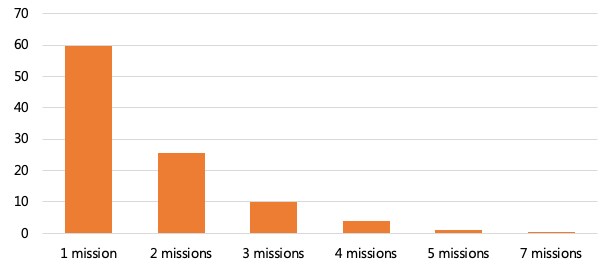
特に上層部(IMFの用語でいう「ミッションチーフ」)において、IMFの国別チームの頻繁な入れ替わりも、中央銀行に説得力のある最先端の助言を提供するために必要な、各国への理解と関係の構築を妨げてきた。例えば、日本は10年間にIMFのミッションチーフが7人交代した。実際、本報告書が対象としたすべての国において、ミッションチーフの平均在任期間はIMF経営陣自身の目標を下回っていた。図1は、IMFの国別チームの入れ替わりの状況を示している。IMFスタッフの60%は、他の任務に配置転換されるまでに、ある国へのミッションに1回しか参加しない。3回以上のミッションに参加するのは約15%にすぎない。
したがって、本報告書の主要な提言は、IMFが金融政策課題に関する専門知識を強化すべきだというものである。報告書は、主要な金融政策課題に関する議論を常に把握し、理想的にはある程度それを形作るための少数の専門家グループを構成し、新奇で困難な課題に直面する中央銀行に助言を行う国別チームを、その専門知識を活用して支援するよう求めている。これと並行して、IMF理事会が長年求めてきたように、国別チームにおけるスタッフの在任期間を長くすることは、各国の状況への理解を深め、関係を強化するのに役立つだろう。IMFは、広範な国際経験、国境を越えた波及経路への注意、そしてマクロ政策の枠組み全体を検討する権限といった、明確な比較優位のある分野において、特に大きな付加価値をもたらすことができるはずである。
IMFの金融政策能力を強化することは、非伝統的金融政策の代替案の費用と便益をより的確に評価し、非伝統的金融政策から生じうる金融安定上のリスクを防ぐうえで、金融手段がマクロプルーデンス政策とともにどのような役割を果たすべきかを評価するのに役立つだろう。これらの課題に関するIMFの政策の立場は、より新しい証拠(例えば、マイナス金利の有効性に関するEggertson and Summers 2019)に照らして見直す必要がある。報告書におけるその他の提言は、IMFが新興市場経済をいかに支援できるかに関するものであり、金融の波及効果に関する作業の再活性化や、資本流入の変動に対処するための政策などが含まれている。
本報告書の提言は、IMF理事会から概ね支持されており、IMF経営陣は現在、その実施計画を策定している。励みになることに、最先端の金融政策課題に取り組むための新たな部署の設置など、既にいくつかの措置が動き出している(Jeffery 2019)。明らかに、IMFが中央銀行に存在する専門知識を再現することは必要でも実現可能でもない。しかし、国際通貨制度において卓越した役割を担い、加盟国の政策行動を検証し助言する役割を持つIMFには、今後10年間にわたり金融政策を正しい軌道に保つ上で、列車の最後尾ではなく機関車の近くにいるべき立場が求められている。




